14 enero, 2016

Ventas inmobiliarias cierran un 2015 récord y precio de departamentos casi se duplica en apenas cinco años


@DF

El negocio inmobiliario en el Gran Santiago cerró 2015 en niveles récords. Las ventas de viviendas llegaron a unas históricas 52.427 unidades, lo que representa un fuerte aumento de 35,6% en relación al año anterior.

La anterior marca corresponde a 2012, año en el que se comercializaron 40.941 viviendas, según afirmó el Gerente de Area Inmobiliaria de GFK Adimark, Javier Varleta, quien presentó el Estudio de Oferta Inmobiliaria correspondiente a 2015.

La cifra se explica ‎fundamentalmente por la venta de departamentos que experimentó un alza de 47,4% en 2015, hasta las 44.851 unidades.La de casas, en cambio, cayeron 8,1% a 7.576 unidades.

El ejecutivo de GFK detalló que el fuerte crecimiento se debe al adelantamiento de promesa de venta por efecto de la reforma tributaria.

Respecto al cuarto trimestre, las ventas totales (entrega inmediata + en verde) en departamentos fueron de 13.836, esto es un crecimiento de 11,3% respecto al trimestre anterior, y un 94,6% respecto al mismo trimestre de 2014.

En casas, durante el último cuarto del año anterior las ventas totales (entrega inmediata + en verde) fueron de 1.829 unidades, lo que supone una caída de 7,5% respecto al trimestre anterior, y de 0,1% respecto al trimestre de 2014.

Precios

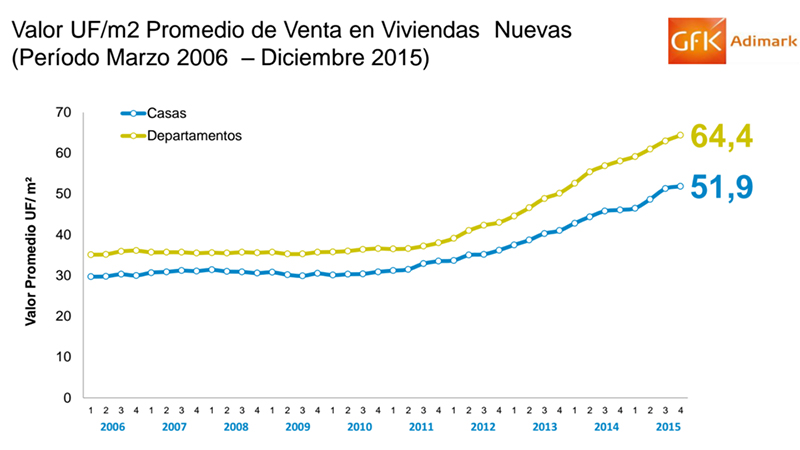
Con todo, el precio de las viviendas no detiene su escalada. En diciembre, el valor promedio del metro cuadrado en los departamentos se ubicó en UF 64,4, esto es un 2,2% más que el trimestre anterior (UF 63/m2).

Mientras que en casas fue de UF 51,9/m2 en el último mes del año, lo que implica un incremento de 1,2% respecto al estudio anterior.

En 2010, el precio del metro cuadrado en los departamentos rondaba los UF 35 y el de las casas las UF 30.

No obstante, para este año Varleta de GFK estima una estabilización de precios.

Imagen foto_00000007

Considerando que los sueldos o ingresos disponibles no han subido al doble en cinco años, podríamos decir que la creación de crédito para concentrarse en el sector inmobiliario es bastante intensiva, por decir lo menos.

El problema de concentrar capital de esta manera, obviamente a través de crédito, es que provoca un potencial deflacionario gigantesco sobre la economía.

Veremos cual es el efecto post entrada en vigencia del nuevo regimen tributario para las viviendas. Junto con las normas más restrictivas para los créditos hipotecarios.

Por el momento, la presión a la baja será sobre el precio de arriendo, hasta que la economía comience a resentir o mayor desempleo, o mayor desconfianza, o peor aún ambas, punto en el cual muchas de las familias que tomaron deuda inflada intentará bajar su carga, vendiendo, o intentándolo, primero a un precio que compense el saldo de capital a pagar más algún remanente o ganancia, después solo el saldo, y finalmente, lo que sea para salir primero.

Ese será el punto de entrada para quienes quieran comprar una casa para vivir. Porque no creo que sea una gran inversión, a menos que se quiera esperar bastante para rentabilizar.

Continúa Leyendo...

¿Qué hace Chile sin cobre?


@latercera

Durante casi una década, entre 2005 y 2013, la economía chilena se benefició de lo que la literatura especializada y los expertos han coincidido en denominar como el “superciclo” de precios del cobre. Impulsado principalmente por una creciente demanda china, cuyo Producto Interno Bruto (PIB) se expandía entonces en tasas de hasta dos dígitos, en ese período el metal saltó desde un promedio en torno a los US$ 1,4 la libra en el decenio anterior (de 1995 a 2004), a superar incluso los US$ 4 en la Bolsa de Metales de Londres (BML).

Con la sola excepción de la recesión de 2009, en los años del superciclo los envíos de cobre aumentaron sostenidamente y prácticamente se triplicaron, pasando de US$ 15 mil millones en 2004 a US$ 44 mil millones en 2011, representando más de la mitad  del total de envíos chilenos al exterior, principalmente con destino a China. Paralelamente, los recursos provenientes del aporte directo de Codelco y de la minería privada a las finanzas públicas más que se duplicó hasta superar el 30% del total de ingresos fiscales.

Sin embargo, la desaceleración de la economía mundial desde 2013 -incapaz de recuperar dinamismo tras el golpe de la crisis global- y, sobretodo, el ajuste de la economía del gigante asiático a metas de crecimiento cercanas a 7%, han motivado un gradual retroceso de la materia prima, que esta semana lo llevó a caer de los US$ 2 la libra por primera vez desde mayo de 2009. Sólo desde mayo del año pasado el metal ha perdido 32% de su valor, ubicándose ayer en US$ 1,986 la libra.

Lo anterior ha tenido un impacto directo en la billetera fiscal: entre 2011 el aporte de la minería  pública y privada al erario se redujo de US$ 10 mil a US$ 5 mil millones.

Nueva estrategia

Por eso, más allá de las causas del declive del cobre, y de sus evidentes implicancias en materia fiscal, una pregunta clave para el futuro de la economía chilena en el mediano plazo dice relación con las alternativas para compensar un menor aporte del metal rojo. Más aún tomando en cuenta que los efectos de la excesiva dependencia de un producto de exportación tiene en el caso del país un antecedente histórico, como fue el del salitre.

A fines del año pasado, durante el ciclo de conversaciones Ideas para el Chile del 2020, el ex ministro de Hacienda, Andrés Velasco puso el acento en la escasa diversificación de la canasta exportadora, pues entre 1990 y 2010, la principal variación fue el aumento de la participación de los minerales.

Productos como el salmón, las uvas, celulosa o los vinos, que han tenido un buen desempeño, han llegado en su peak a mostrar participaciones de 4,8%; 3,5%;5,8% y 2,7%, respectivamente.

En este escenario, para Velasco el desafío de un Chile sin cobre no es de 40 años más, como dicen algunos expertos, si no de cinco.

Para el gobierno, la manera de hacer frente a este escenario radica en diversificar la estructura productiva del país. “Tenemos una serie de sectores con ventajas comparativas en las cuales es posible innovar, incorporar conocimientos y encadenarlos productivamente”, señala el Ministro de Economía, Luis Felipe Céspedes.

Agrega que “para sofisticar nuestra canasta productiva es necesario invertir en formación de capital humano, para lo cual la reforma educacional es fundamental. También debemos incrementar fuertemente nuestra inversión en I+D y seguir fomentando el emprendimiento. La experiencia de los países exitosos nos muestra que muchas veces el mercado por sí solo es insuficiente, y se requiere la acción coordinada entre el sector público y privado, por ejemplo, para identificar y concordar inversiones en infraestructura y mejoras regulatorias”. De acuerdo a la OCDE, Chile es el país del organismo con la menor inversión en I+D como porcentaje del PIB -inferior a 0,4%- Para la entidad, elevar la productividad es uno de los mayores desafíos del país.

Sectores con potencial

Chile es el principal exportador de cobre a nivel mundial -cerca de un 30% de los envíos totales- y tiene un 28% de las reservas globales.

Aunque los expertos coinciden en que el cobre seguirá siendo uno de los motores de la economía chilena por al menos los próximos 30 años, y que la amenaza de un sustituto como el grafeno es aún lejana, subrayan al mismo tiempo la urgencia de pensar desde ya en fortalecer otros sectores con potencial de desarrollo a mediano plazo.

Según Joseph Ramos, presidente de la Comisión Nacional de Productividad (CNP) creada por el Ejecutivo, las ventajas comparativas están en torno a los recursos naturales. “No le podemos dar la espalda a los recursos naturales porque son una gran ventaja, sino que tenemos que sacarle más provecho”. Afirma que “deberíamos focalizar los recursos públicos y la atención pública en atraer inversión extranjera a esos sectores claves como los de abastecimiento de equipos, los sectores procesadores, servicios de ingeniería”.

En la misma línea, el académico Gustavo Lagos, cree que la  clave está en reinvertir en el mismo sector para aprovechar todo su potencial. “Va a venir un momento de precios altos, y ese va a ser el momento para hacer las inversiones. Todas las que haya que hacer (...) hay que invertir para producir todo lo que sea rentable. Ganar plata luego, y dejar la plata en Chile”.

El experto en innovación de Clapes UC, Luis Edwin Gonzales, opina que el principal potencial está en el sector servicios y las transferencias tecnológicas.

“Incentivar las políticas para una economía más orientada hacia servicios, que son más resilientes a los ciclos económicos. Además, aprovechar los avances de apertura a la economía global para en primer lugar reducir la brecha con la frontera tecnológica y luego mejorar la adaptación de tecnologías a las necesidades locales. Una gran oportunidad de ellos es el sector de telecomunicaciones y servicios computacionales donde entre otros factores se resalta en Chile la necesidad de incentivar el capital humano”.

En tanto para el investigador de Cieplan, Patricio Meller, los sectores acuícola y pesquero, y el de las energías renovables -fundamentalmente la solar- son aquellos con la mayor potencialidad de desarrollo en el mediano plazo.

Probablemente estas discusiones fueron las mismas en los 1870´s y 1920´s.

Es virtualmente imposible que si existe un sector dominante en una economía, los esfuerzos empresariales o de emprendimiento e innovación no vayan a ese sector. Pensar que va a ser diferente es ridículo y poco realista. Un contratista de centros mecanizados no va a realizar trabajos para otro sector económico si tiene acceso a la minería del cobre donde fácilmente pueden pagarle 5 veces más, al menos durante el boom de precios. Pasa lo mismo en países petroleros.

La discusión no debería ser esa. La discusión es si Chile está preparado como nación para estos desafíos. La historia dice que si. Cada vez que hemos tenido un ciclo de materias primas desplomándose, nos hemos recuperado bastante rápido.

Lo importante es la gente y su capacidad de ser productiva y emprendedora en distintos sectores.

Por eso es tan dañino el concepto socialista de un estado protector. Porque le quita a la gente el incentivo de emprender o buscar alternativas para ganarse la vida. Y cuando el estado socialista se queda eventualmente sin dinero, la gente no está preparada para valerse por si misma. Tiene que pasar una generación o más para que eso cambie.

Ese es el problema principal hoy en día. Que el país y su gente se acostumbre a que el estado le solucione los problemas. En la medida en que eso no suceda, estaremos bien. Siempre han existido estos ciclos económicos, y van a seguir existiendo, por seimpre. Lo dañino no es que una materia prima caiga de precio, lo realmente catastrófico es que la gente pierda el incentivo de ganarse la vida por sus medios y dependa del estado.

Como dice el lema del primer foco de luz de la nación, Labor omnia vincit, que extraído de un texto de Virgilio diría lo siguiente:

"Labor omnia vincit improbus et duris urgens in rebus egestas", lo que traducido al castellano es algo como "Todo se venció en fuerza de un improbo trabajo y de la necesidad, que nos obliga a las cosas más duras".

La sabiduría no tiene épocas.

Continúa Leyendo...

13 enero, 2016

RBS recomienda a inversionistas "vender todo", ya que espera un "año de cataclismos en los mercados"


Resultado de imagen para so it begins the great shitstorm of our time

@EyN

El de RBS no ha sido el único comunicado que advierte de la posibilidad de una crisis en los mercados. Albert Edwards, estratega de Société Générale, señaló que la crisis financiera resurgirá este año y que será "tan mala como la de 2008-2009". A estas voces se le suman las de los analistas de JP Morgan que recomiendan "vender todo al mínimo rebote".

Pánico absoluto entre los principales economistas del Royal Bank of Scotland. Lejos del habitual tono aséptico con el que las principales entidades financieras publican sus recomendaciones a los clientes, incluso aunque estas sean negativas, el RBS ha emitido un informe en el que insta a "venderlo todo", ante el que esperan que sea un "año de cataclismos en los mercados".
Detrás de estas recomendaciones se encuentra la terrible previsión de sus analistas por la que los índices de renta variable acumularían pérdidas de hasta el 20%, con el Footsie británico como el más expuesto por el peso de las compañías relacionadas con materias primas. Además, encuentran otro factor de desestabilización en el precio del barril de petróleo de tipo Brent, de referencia en Europa, que, según la entidad, podría caer hasta los 16 dólares por barril.
Según Andrew Roberts, jefe del departamento de crédito de RBS, China se enfrenta a una importante corrección que generará una bola de nieve cada vez mayor. El experto sostiene que los mercados han estado apoyados por las políticas de bajos tipos de interés por parte de los bancos centrales. Un impulso que, recuerdan, se irá perdiendo conforme actúe la Reserva Federal y, presumiblemente, también el Banco de Inglaterra. "Sospechamos que 2016 estará caracterizado por las salidas en el mercado de los tres focos principales que se han beneficiado de los tipos de interés más bajos, es decir, mercados emergentes, crédito y acciones", señala Roberts.
En la advertencia, el grupo indica a los inversores que se olviden de intentar buscar rentabilidad este año y coloquen su dinero en los bonos de deuda soberana de mayor calidad, como el alemán, cuyo interés esperan que caiga, ante la creciente demanda, a un mínimo histórico del 0,16%. "En una sala abarrotada, las puertas de salida son pequeñas", señala la entidad.
Entre los activos refugio con cierta rentabilidad, el RBS salva de la quema a la deuda de los países periféricos que, con un interés mayor que el bono alemán, se convierten a ojos de los analistas de la entidad en un producto atractivo.
El de RBS no ha sido el único comunicado que advierte de la posibilidad de una crisis en los mercados. Albert Edwards, estratega de Société Générale, señaló que la crisis financiera resurgirá este año y que será "tan mala como la de 2008-2009". A estas voces se le suman las de los analistas de JP Morgan que recomiendan "vender todo al mínimo rebote".

Parece sacado del más fringe de los blogs económicos conspirativos posible.

El problema es…

Lo que RBS está promocionando como seguro es justo lo que está en una burbuja de proporciones bíblicas, que es la deuda soberana, particularmente de los países occidentales desarrollados.

Esto va a ser un colapso épico.

Al menos vamos a ser testigos de algo que se da una vez por milenio, la caída de un imperio derrumbado por la deuda y el comienzo del ascenso de otro.

O si tenemos mala suerte y no existen mentes y voluntades poderosas en el mundo, el inicio de un periodo similar a la edad media post imperio romano.

Por una vez no creo que sea el caso. Pero si hay algo que tiene el potencial de provocar algo como eso es la deuda soberana y en general en el mundo.

Continúa Leyendo...

Precio del petróleo no levanta cabeza y se hunde a mínimos desde fines de 2003


Resultado de imagen para wti crude oil price crash

@DF

Los precios del petróleo siguen perforando récords y hoy llegaron a nuevos mínimos en casi 13 años pese a cifras mejores a lo esperado del comercio exterior de China.

En el mercado spot de Londres, el referencial Brent se cotizó en US$ 28,69 por barril, lo que implica una caída de 1,91% en relación al cierre de la jornada previa. Se trata además de la octava caída consecutiva del precio.

En Nueva York, no obstante, el referencial WTI cerró en tablas, cotizándose nuevamente en US$ 30,47.

China reportó una caída de 1,4% en sus exportaciones en 2015, cifra que mejoró las proyecciones de los expertos que calculaba una contracción de 8%. Las importaciones, por su parte, bajaron 4% en el último mes del año, pero se esperaba un retroceso mucho mayor.

Estos datos beneficiaron a materias primas como el cobre que hoy subió 0,57% tras cinco caídas seguidas.

Con todo, hay que recordar que la mayoría de las proyecciones apunta a que el barril seguirá bajando en el corto plazo, debido fundamentalmente al alto nivel de los inventarios y reservas y también por el temor que genera la desaceleración en China.

Algunos grandes bancos como Goldman Sachs y Morgan Stanley creen que el barril puede llegar a US$ 20, mientras que una proyecciones más pesimistas apuntan incluso a los US$ 10.

HMMM…

Mucho pesimismo es sinónimo de que estamos llegando al fondo de esto. Cuando ya no existen más vendedores o posiciones bajistas, lo único que queda es que suba, simplemente porque ya nadie queda para ir en corto o simplemente porque los que ya están en corto quieren liquidar sus posiciones y eso detona compras, es decir, un soporte al precio.

Pero aún falta la variable de oferta. Cuando comiencen a cerrar o quebrar empresas extractoras o refinerías, estaremos ad portas de una recuperación finalmente del precio.

Lo mismo para el cobre. Se requiere destrucción de oferta para un nuevo ciclo de precios al alza.

Aún no estamos en esa instancia en ninguno de los dos casos. Pero no queda demasiado a la velocidad de caídas actuales.

Continúa Leyendo...

Fondos A de AFP´s


Este va para los traders de fondos…

image

Este cuadro lo publiqué hace unos días, ahora con los precios actualizados, y soportes y resistencias relevantes en los niveles y periodos de tiempo actuales.

Tal como indiqué en ese post hace una semana, mientras no se superen resistencias o soportes de manera consistente a precios de cierre al menos de semana, no tiene sentido pensar en cambios.

Ahora superamos el soporte, y al parecer, dado el movimiento de las bolsas americanas hoy, existe bastante presión bajista.

No estamos en periodos de BTFD. Atrapar cuchillos en caída libre no parece ser muy razonable hoy en día dada la volatilidad de prácticamente todo y sin una tendencia definida en casi ningún rango de tiempo salvo a nivel mensual.

Cabe recordar que una tendencia es, o mayores máximos, o menores mínimos en una escala de tiempo determinada. No hay otra regla para ver una tendencia de manera clara. Parece sencillo. Pero no lo es.

Por eso es importante evitar caer en los headfakes o movimientos falsos que atrapan a todos para luego ir en sentido inverso. La mejor forma es, efectivamente, esperar una tendencia. y rompimientos de niveles relevantes a cierres semanales al menos para confirmar. Rompimientos intradías o intrasemanas en este caso no son todo lo decisivos que tienen que ser para definir un cambio de fondos. Al menos, en mi visión del tema, si se quiere tradear fondos con periodos de liquidación de 2-4 días.

Continúa Leyendo...

11 enero, 2016

Impuestos Internos recibió más de 40 mil nuevas tasaciones de bienes raíces en 2015


@latercera

El  Servicio de Impuestos Internos (SII) recibió al menos   41.594 nuevas tasaciones de bienes raíces antes durante 2015.  Con este trámite los contribuyentes buscaron disminuir la posibilidad de verse obligados a cancelar el nuevo impuesto a la ganancia de capital por la venta de bienes raíces que entra en vigencia en 2017.

La reforma tributaria aprobada en 2014 considera desde el próximo año un gravamen a la ganancia  que obtenga una persona natural por la venta de una o más propiedades adquiridas desde 2004.  El impuesto aplicará sólo una vez que las  ganancias superen las 8.000 UF ( alrededor de $ 205 millones al precio de hoy). En caso de superar esta cifra y proceder al cobro, el contribuyente tendrá la opción de escoger una tasa única de 10% o, en su defecto, asociarlo a su impuesto global complementario.

Ante este escenario, y  como una forma de actualizar el valor de las viviendas adquiridas entre 2004 y 2014, el SII permitió a los contribuyentes la posibilidad de retasar las propiedades inscritas en dicho periodo ante el Conservador de Bienes Raíces (CBR).

Demanda

Según los datos entregados por el SII, vía web se recibieron 33.094 comunicaciones de retasación. En tanto, en sus oficinas regionales acogieron alrededor de 8.500 formularios. De esta cifra, el 75% se recepcionaron en la Dirección Regional Metropolitana Oriente, concentrándose la mitad de ellas en los últimos 4 días del año pasado.

El gerente del área de Financial Advisory Services de  Deloitte, Sergio Jara, destacó que la demanda de tasaciones para fines tributarios comenzó en mayo de 2015 y se acentuó hacia los meses octubre y noviembre, con un peak en diciembre. “Tuvimos que rechazar una importante cantidad de solicitudes debido al exceso de demanda que se presentó”.

Situación fue corroborada por el director de finanzas corporativas de Colliers, Rodrigo Makuc. “Por el lado de la demanda, el flujo fue bastante creciente, sobre todo en los últimos meses. A pesar de que promulgó la ley en septiembre de 2014, le gente siguió esperando la duda típica que tenía todo el mundo de qué pasaba con las contribuciones”.

Sin embargo, en el mercado reconocen que esta inquietud quedó aclarada luego que el SII publicara un oficio en febrero del año pasado en el que explicaba que el valor comercial asignado a una propiedad para efectos del cálculo de la ganancia de capital, no impactará en el avalúo fiscal, lo que no implicaría alzas en el cobro de contribuciones.

Asimismo, los expertos reconocieron que el SII intentó facilitar este trámite entregando la alternativa de presentación vía web durante el segundo semestre del año pasado.

Extensión del plazo

La demanda creciente por acogerse a este beneficio instó al gobierno a incluir en el proyecto de simplificación tributaria que actualmente se  discute en el Congreso un artículo que extiende la posibilidad de presentar retasaciones de propiedades ante el SII por otros seis meses, hasta junio de 2016.

Además, según Fernando Herman, subgerente del portal  TocToc.com -firma ligada a IConstruye- entre 2004 y 2014 se registraron  sólo  en la Región Metropolitana 500 mil propiedades ante el CBR, por lo que el número de retasaciones ingresadas “es muy baja”.

Considerando estos antecedentes, en el mercado valoran la opción de extender el plazo, conforme “la importante cantidad de contribuyentes que no pudieron acceder al beneficio”.

Desde el SII reconocen que están abiertos a reanudar la recepción de la información “por  todos los canales disponibles, en cuanto la ley (de simplificación tributaria) nos faculte para ello”. 

Bueno, al menos mucha gente tiene la esperanza de que sus casas van a subir de precio lo suficiente como para hacer este trámite de re avalúo.

Y afortunadamente los gobiernos siempre mantienen sus palabras respecto de subidas de impuestos, por lo que no tienen nada que temer los abnegados ciudadanos respecto de una re tasación comercial. Lo dice el SII.

black_guy_laughing

Históricamente la mejor forma de recolectar dinero por parte del gobierno es con activos que no se pueden mover. Es decir, viviendas.

Esperemos que no sea el caso en Chile. Pero colocar impuestos a las ganancias de capital en la venta de las viviendas, para todos los efectos, liquidó el mercado inmobiliario especulativo de alto rango. Obviamente esto generará en algún momento un mercado en una sola dirección, que es el de la venta. Es difícil pensar en que alguien esté interesado en una clase de activo que lleve incorporado un impuesto a la ganancia de capital mientras se encuentra en un bajón como sector, salvo que sea para vivir de hecho en lo que se está comprando.

Continúa Leyendo...

05 enero, 2016

Bolsa china se hunde 7% y arrastra a plazas globales ante nuevas señales de desaceleración


@DF

El primer día hábil de 2016 fue una jornada negra para los mercados mundiales. Los débiles datos manufactureros de China hundieron hasta 7% las bolsas locales, lo que provocó un efecto contagio en los principales mercados mundiales. Los inversionistas están nerviosos porque a fines de esta semana se vence la moratoria que impuso Beijing a los grandes inversionistas para vender acciones, lo que podría aumentar la ola de liquidaciones.

Pero los temores se acrecentaron además por una escalada en las tensiones en Medio Oriente y la publicaciones de datos que mostraron que las manufacturas de Estados Unidos se contrajeron a su ritmo más rápido en seis años.

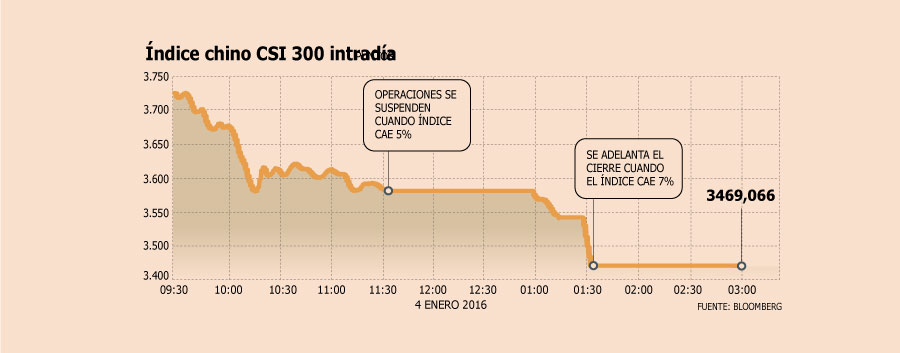
El peor inicio de año histórico para las acciones chinas colocó a prueba a los nuevos “cortocircuitos“ de los mercados bursátiles en su primer día de funcionamiento. Las operaciones se suspendieron a las 1.34 pm hora local en China, después de que el índice CSI 300 bajara 7%.

Antes se había realizado una suspensión de quince minutos cuando el mercado caía 5%, pero eso no frenó el desplome, con las acciones extendiendo las pérdidas apenas se reabrieron las operaciones.

Los inversionistas salieron a vender luego de que datos mostraran que las manufacturas se contrajeron por quinto mes consecutivo. Esos datos se sumaron a la anticipación por el fin de la prohibición de venta a los accionistas con participaciones superiores a 5%, lo que debería concretarse el 8 de enero. La medida se tomó en julio, cuando se produjo lo peor de la debacle bursátil.

Además, el banco central bajó su tasa de operación diaria para la moneda local por debajo del umbral de 6,5 yuanes por dólar por primera vez en más de cuatro años.

Temores por crecimiento

Caixin informó ayer que su índice de gerentes de compra (PMI, su sigla en inglés) privado de manufacturas bajó a 48,2 puntos en diciembre, desde 48,6 el mes anterior. La oficina nacional de estadísticas había informado el viernes que el PMI oficial subió a 49,7 puntos en diciembre, luego de marcar un mínimo en tres meses de 49,6 en noviembre.

Ambos indicadores se ubicaron por debajo de la estimación de los analistas. Cifras inferiores a 50 indican contracción.

“Las lecturas señalan que hay una economía a dos velocidades”, aseguró Rajiv Biswas, economista jefe para Asia Pacífico de IHS Global Insight, a Bloomberg. Es probable que el exceso de capacidad en las manufacturas pesadas, incluyendo el acero y la construcción de barcos, “mantenga el impulso de crecimiento del sector manufacturero chino restringido en 2016”.

Un “susto mundial”

La caída en los mercados revivió además los temores de que China golpee a la recuperación global. El economista jefe del Fondo Monetario Internacional, Maurice Obstfeld, advirtió ayer que el crecimiento por debajo de las metas oficiales podría “asustar” nuevamente a los mercados financieros en 2016.

Los efectos colaterales de la desaceleración de China han sido “mucho mayores de lo que podríamos haber anticipado”, afectando a la economía global a través de una reducción de las importaciones y una menor demanda por commodities, expresó Obstfeld en una entrevista publicada en el sitio web del FMI.

Los temores se expandieron en el resto de las plazas globales. El Dax alemán fue el índice más golpeado en Europa, cayendo 4,28%, mientras que en Francia, Inglaterra y España las bolsas perdieron más de 2%.

En EEUU el Standard & Poor’s 500 bajó 1,5% y registró su peor inicio de año desde 1983. Las acciones de los mercados emergentes, en tanto, tuvieron su mayor caída desde agosto.

“Hemos tenido una serie de datos negativos en EEUU durante fin de año y China es un recordatorio de que no hay muchos motivos para ser optimistas hacia este año”, afirmó Michael O’Rourke, estratega de mercados jefe de JonesTrading Institutional Services, a Bloomberg.

Los PMI de manufactura finales para diciembre de la firma Markit mostraron que el impulso se desaceleró en la economía mundial a fines de 2015. La zona euro ganó un poco más de impulso, pero eso fue contrarrestado por la debilidad en EEUU y China.

Estreno de cortocircuitos

Las nuevas reglas de cortocircuito establecen que un movimiento de 5% del CSI 300 provocará una suspensión de quince minutos de las acciones, opciones e índices de futuros, mientras que un movimiento de 7% cerrará el mercado para el resto del día. Ese umbral se ubica por debajo del 10% que existe en EEUU, por ejemplo.

“Los inversionistas corrieron a la puerta durante la etapa de nivel uno del cortocircuito, ya que temían que el mercado cayera aún más”, dijo William Wong, analista de Shenwan Hongyuan, a Bloomberg.

Imagen foto_00000010

Que suceda esto bajo un régimen de control de capitales como lo es finalmente el de China es algo para preocuparse.

Un movimiento de esta magnitud indica que no existe forma en que nadie, gobiernos y bancos centrales incluidos, puedan frenar una tendencia, por mucho recurso que se inyecte. No es algo novedoso o no conocido. Pero parece que a los participantes de mercados se les olvida por ciertos instantes de tiempo en la historia, hasta que la realidad los aterriza de nuevo.

Evidentemente el yuan y la bolsa china no representan por ahora un activo refugio y por lo tanto ante condiciones de riesgo de la economía deberían bajar. También hay que considerar que la bolsa china no es muy líquida por el momento, y por lo tanto está sujeta a estas grandes fluctuaciones, lo que no sucede en mercados que tienen más participantes y por ende más liquidez, como los de Londres o Nueva York, donde variaciones de estas magnitudes solo se ven en pánicos generacionales, no dos o tres veces por año.

Hay que ver si esto es el producto de un pánico puntual acelerado por la falta de liquidez, o representa realmente un movimiento de tendencia. Eso lo podremos ver en los próximos días después que el gobierno chino lance todo lo que tenga para mantener el mercado. Si es una tendencia, no hay nada que el gobierno de China pueda hacer. Si es solo una falta de liquidez puntual, esas acciones soportarán el mercado.

Continúa Leyendo...

Oficinas: Santiago se convierte en la ciudad con arriendos más bajos en América


@DF

El mercado de oficinas nacional está lejos de vivir su mejor momento. Porcentajes de desocupación que hace años no se veían arrastraron a la baja los precios de arriendo, provocando que los promedios sean los menores en el continente.

Así lo señala un informe de la consultora Colliers International, que al comparar los distintos precios de arriendo en las principales ciudades de América, al tercer trimestre en el segmento premium (Clase A+), Santiago se ubicó en el más bajo, con un promedio de US$ 18,36 m2 al mes.

En Sudamérica el mercado con el mayor precio de arriendo es Montevideo, con US$ 33,7 m2 mensual, aunque el inventario llega a solo 180.673 m2, mientras que en la capital de Chile es de 2,2 millones de m2. Le sigue San Pablo con un canon de US$ 32,1 m2 al mes.

En las ciudades catastradas por la consultora, es Nueva York la que, por lejos, presenta el mayor costo para un arrendatario. El valor promedio es de US$ 755,89 m2 para oficinas premium.

Aunque estos mercados históricamente han presentado precios mayores a Santiago, otras ciudades que mostraban valores menores hace un año atrás, ahora superan a la capital del país. De acuerdo al mismo análisis de la consultora, realizado al tercer trimestre de 2014, fijó el promedio para oficinas A+ en Santiago en US$ 23,63 m2 al mes, casi emparejado a Buenos Aires y superior a los valores de Lima, Ciudad de Panamá y San José de Costa Rica. Hoy, todas esas ciudades muestran precios mayores de arriendo para este segmento.

Una de las causas es la alta disponibilidad de espacios -vacancia- que se registra en la capital, superior al 13%, la más alta en más de una década.

El gerente del área de oficinas de Colliers International, Enrique del Campo, comenta que las diferencias de precios entre Santiago y otras ciudades “se explica, primero, por el bajo crecimiento económico que ha mostrado el país en los últimos dos años. Segundo, el escenario de sobrestock en el mercado de oficinas, ya sea en Clase A o B. También, durante los últimos cuatro años ha existido una gran producción, que se juntó con el decrecimiento económico, donde existe una relación lineal entre crecimiento económico y metros cuadrados tomados de oficinas”.

Añade que “esta situación, pensamos, debiera mantenerse durante 2016 porque las expectativas sobre la vacancia es que siga aumentando”.

Movimientos

Entre los países de Sudamérica, la mayoría disminuyó sus precios, pero nunca tanto como Santiago. Por ejemplo, Lima pasó de US$ 21.95 m2/mes a US$ 19,74 m2/mes, pero pese a la baja, ahora es mayor que el mercado chileno, aun cuando los índices de vacancia son superiores. El subgerente de Estudios de la consultora, Felipe Parra, explica que “el mercado nacional está alcanzando el desarrollo y la madurez y es normal que los precios comiencen a estabilizarse, diferente de lo que podría ocurrir en Perú que tiene un mercado en donde los valores todavía no se estabilizan”.

Las cifras nacionales

La vacancia -metros cuadrados disponibles para arriendo- en Santiago llegó al tercer trimestre a 13,3% para oficinas premium, según Colliers International. La cifra es la más alta desde 2003, pese a que en este periodo ingresaron menos superficie que igual lapso del año anterior.

Y las expectativas no son mejores. “Estos niveles de disponibilidad deberían seguir una tendencia al alza, si se consideran los proyectos que actualmente se encuentran en construcción y, principalmente, si el mercado no es capaz de absorber dichos niveles de producción dentro de los próximos trimestres”, señalaron en el documento de Colliers.

Así, pronosticaron que la vacancia supere el 14%, pese a que la producción de este año ha estado muy por debajo que en 2014, cuando entraron 254.000 m2. Este ejercicio cerraría con 161.000 m2 aproximadamente.

Imagen foto_00000002

Experto, LOL…

En los mercados maduros los precios tienden a estabilzarse. Tal como en Nueva York, o Londres en los últimos años…

black_guy_laughing

Esto es simple. Cuando no existe demanda para lo oferta creada, y las deudas empiezan a presionar la necesidad de flujo, todos empiezan a competir por aquella. Entonces, bajan los precios. Este fenómeno raro de mercado, pronto en precios de arriendo de viviendas en un país cercano. Y luego en los de ventas.

Continúa Leyendo...

04 enero, 2016

Un breve análisis gráfico de los fondos


Como gran parte de quienes leen el blog gestionan activamente los fondos de pensiones, va un rápido análisis de los niveles en los que creo (opinión) hoy deberían fijarse a la hora de tomar una decisión de cambio.

Están a periodicidad semanal, que es como creo que debería analizarse esta clase de activos para efectos de gestión activa. A nivel mensual tal vez es para una estrategia bastante más a largo plazo relacionada con la visión de como se comportarán clases de activos a nivel global relacionado con los movimientos geopolíticos. Y a nivel diario, es simplemente muy histérico.

image

image

Como comenté en el post anterior, existe un máximo que ha sido visitado dos veces sin lograr ser superado en un cierre semanal, lo que implica una fuerte resistencia. Si esta es superada en una base de cierre semanal, o mejor aún mensual, podemos estar pensando en un movimiento sostenible al alza. Iguamente en el caso de una bajada en el límite inferior. Curiosamente el estocástico muestra baja “energía” a nivel semanal, y relativamente alta a nivel mensual. Esa es la razón por la cual el análisis técnico no resulta muy bien. Depende de la interpretación humana y de los periodos que se analicen.

Continúa Leyendo...

Acerca del Headfake en los fondos…


Resultado de imagen para panic

No es que este principio de año detone una bajada de colapso financiero hacatómbico y apocalíptico. Pero todo lo que no sube, baja. Esto es, si el mercado va sobre máximos repetidamente sin lograr vencerlos en cierres relevantes, como cierre semanal o mensual, lo más probable es que baje. Aquí no vale lo de tanto va al cantaro al agua.

Si no vemos un vencimiento de precios al alza que supere máximos anteriores, mensuales o anuales, corremos el riesgo de una corrección bastante violenta. Sobre todo con que la mayoría de los participantes de mercado consideran que una subida de tasas de la FED es bajista para los stocks, por la menor liquidez especulativa que genera esto.

Hay que recordar que el precio más importante de análisis es el de cierre. Este define el consenso general de los institucionales. A nivel diario, mensual y anual.

Ojo con todo esto. Puede ser una reacción bastante violenta hacia abajo en previsión de la próxima acumulación de capital en búsqueda de seguridad, después que empiece a agrietarse la confianza en los bonos soberanos en una clase de activos, que dado el nivel y envergadura debería ser el USD y activos denominados en el.

Resultado de imagen para headfake

Continúa Leyendo...

Especial Proyecciones 2016


@EyN

Lo que se espera para Europa, Brasil, Argentina y China. También las nuevas regulaciones que podrían entrar en vigencia el próximo año y el futuro de los mercados del salmón, cobre y petróleo.

Otro año mediocre para Europa
La política expansiva del Banco Central Europeo sería el único posible salvavidas para la región. Pero, ¿será suficiente?
Brasil vive una tormenta perfecta y expertos no ven aún luz al final del túnel
En plena recesión, con una inflación de más de dos dígitos y desempleo de 7,5%, el nuevo ministro de Hacienda deberá atacar rápido el frente fiscal. Las clasificadoras de riesgo son pesimistas.
Argentina llega optimista a 2016 , pese a compleja herencia de la década "K"
Expertos consideran que durante el segundo semestre del 2016 se comenzarían a ver señales positivas para el mercado argentino. Zanjar con los holdouts sería la llave que destrabe el conflicto.
Al menos 10 nuevas regulaciones podrían entrar en vigencia el próximo año
Además de la Reforma Tributaria y norma sobre etiquetado de alimentos, empezarían a regir en 2016 la Reforma Laboral, cambios en libre competencia y en el Código de Aguas.
Tras un año de fuertes cambios, la economía china seguiría volátil en 2016
La mutación del modelo económico y la liberalización del sistema financiero provocaron complejidades en su economía. El futuro no es auspicioso, ya que a menor crecimiento, mayor impacto en América Latina.
Salmoneros podrían enfrentar otro año complicado por alta producción y bajos precios
El sector despide un ejercicio crítico: los bajos precios y altos costos fueron los protagonistas del 2015 para este rubro. La mayoría de los actores estima que el próximo año puede ser mejor, pero que los avances reales se materializarán recién en 2017.
Empresas aliviarían sus costos por menor precio del crudo el próximo año
Aerolíneas, mineras y pesqueras, entre otros sectores, podrían prolongar su situación de ahorros millonarios por este concepto, compensando, en parte, los efectos negativos de un escenario económico débil en términos de demanda e ingresos.
Los dispositivos y tecnologías que marcarán el próximo año
Desde el esperado arribo del iPhone 7, hasta la consolidación de las tecnologías de realidad virtual. Para el 2016 se espera que muchas innovaciones que parecían ficción se conviertan en una realidad.

Hmmm…

Falta el cobre, bienes raíces y el USD. Casi nada.

Las grandes historias de este año deberían ser las cada vez mayores presiones sobre las deudas soberanas, por las caídas de los commodities, el aumento del USD y principalmente la presión de tasas sobre la monstruosa estructura de deuda mundial.

El mercado inmobiliario ya comienza a sentir la presión, por ahora, en los arriendos. Es notorio en los de playa, que en los últimos años se había disparado y ahora están bastante más bajos que el año pasado. Ni hablar de los arriendos comerciales.

Y el precio del cobre obliga al gobierno a tomar deudas y, peor aún, ir a la caza de impuestos y recolección. Eso disminuye la actividad económica y genera más déficit.

Va a ser un año difícil para las inversiones en general. Si la simulación de depósitos a plazo da casi 3% anual, y en USD 0,3%, no hay muchas alternativas seguras para aquellos que quieren mantener el poder de compra del capital. Probablemente en algún momento dentro de los próximos meses, los capitales comenzarán a pensar seriamente en las acciones como medio de protección contra los impuestos. Es lo que sucede cuando se va contra los ingresos en negocios. La gente comienza a acaparar capital en vez de colocarlo en la economía.

Continúa Leyendo...

Consumo de drogas en los trabajadores aumenta en 2015, según estudio


@emol

SANTIAGO.- Marihuana y cocaína. Juntas o por separado cada una. Estas son las dos drogas más consumidas por los trabajadores chilenos según el estudio de 2015 "¿Su empresa da positivo?", elaborado por la firma Global Partners anualmente a más de 6.300 empleados de 101 empresas de diversos sectores productivos. En el informe, dado a conocer este sábado por "El Mercurio", se observa además una tendencia al alza en el uso de estupefacientes por parte de los colaboradores en comparación con 2014, independiente del tipo de compañía y de la forma en que estas manejan el tema. Según Patricio Labatut, gerente general de Global Partners, este incremento se explica principalmente por un consumo mayor de marihuana, dada la percepción de menor riesgo que existe en la sociedad sobre el efecto que esta produce. "Creo que hay un relajo y las personas tienden a sentir que no es problemático el consumo de drogas. La sensación de que estas, particularmente la marihuana, no tienen ningún tipo de daño y que por lo tanto se podría hacer casi cualquier actividad bajo la influencia de esta explica el aumento del consumo y eso conlleva también a que otras drogas sean vistas de forma más permisiva", explica. Según el último estudio, el narcótico más detectado en los trabajadores, sobre 50%, es la marihuana. Por rango etario, el consumo se concentra en los empleados menores de 36 años (cerca del 66% del total), y por tipo de cargo, el mayor porcentaje de positivos se da en el rol general; es decir, ni ejecutivos ni profesionales ni técnicos. El estudio 2015 se dividió en tres grupos de empresas: aquellas que no realizan ninguna acción de prevención o inhibición (testeo) del consumo de drogas y alcohol; las que hacen pruebas en forma esporádica, y las que han implementado el programa Drug Free Workplace (DFWP). En el primer caso, del total de trabajadores testeados 12,1% resultó positivo al uso reciente de alguna droga lícita o ilícita, mientras que en el estudio 2014 esta cifra fue de 10,1%. Por tipo de narcótico, la marihuana lidera con el 7,1%, seguida de la cocaína (1,91%) y las benzodiacepinas (1,7%). Por rubro, el consumo es mayor en el comercio y luego vienen transporte e industria y manufactura. Respecto del total de positivos, la droga presente al momento del examen y con porcentajes muy altos es la marihuana, con 59%. En el segundo grupo se encontró que el 7,5% de los empleados resultó positivo frente al 6% del estudio anterior. La marihuana alcanzó al 4%, seguida de cocaína, con 1,9% y en tercer lugar el policonsumo de ambos, con 1,1%. Del total de positivos, la marihuana representó el 54%. Por actividad económica, industria y manufactura encabeza con 11,06%. Después se ubica el sector minería y comercio, con 9,9% y 7,58% respectivamente. Entre las que han implementado el programa DFWP, del total de testeados en horario laboral 1,1% resultó positivo. En 2014 esta tasa llegó al 0,8%. Aquí también lidera el consumo de marihuana, con 0,8%, seguida de la cocaína con 0,2%.

En realidad, no se sabe muy bien si antes existía o no consumo de drogas al nivel de lo que existe ahora. Me parece que era igual o peor, simplemente no era un tema que fuese trazado como lo es hoy, particularmente con los exámenes pre ocupacionales.

Así es que hacer gran tema de algo con lo que hemos convivido desde siempre, en todas las culturas y sociedades en verdad es algo mojigato. Y además poco práctico. La naturaleza humana hace que tengamos vicios, desde siempre. Sean drogas, alcohol, sexo o rock and roll.

Lo importante es que en la interacción con otros, los efectos de estas drogas o vicios no se encuentren presentes, o que no tengan efectos distorsionadores en la relación con la sociedad.

Lo único que se logra prohibiendo los vicios es que se vuelvan más extendidos y de menor calidad, junto con crear un mercado negro que no rinde cuentas a nadie y que genera las bandas y pandillas que asolan a las sociedades. Especialmente en periodos de baja económica, donde más se consumen.

Desde siempre, los vicios han sido privados, y las virtudees públicas. Es lo que es. No tiene sentido planificar o legislar con lo que nos gustaría o debería. Solo las penas por cometer crímenes bajo la influencia de ellos, no la presunción.

Continúa Leyendo...

Los fondos al cierre del año…


Van las evoluciones del año en curso. Para Habitat, pero todas se comportan iguales, con diferentes amplitudes, pero completamente correlacionados.

Valor cuota

image

Rentabilidades por mes A vs E

image

En general, el cierre anual implica un soporte importante de la cuota A. Esto quiere decir que, todo manteniéndose igual, se puede conformar un periodo de consolidación que siente la base para una subida del tipo 2009-2012. De todas formas, mientras no se rompan de manera consistente máximos mayores, no podemos estar seguros de eso.

Hay que observar como se comportan las bolsas mundiales. Generalmente en periodos como este, en el cual las cosas están relativamente estables, se produce un “headfake”, un movimiento falso y muy violento que atrapa a todos y que genera el movimiento opuesto de manera igual de violenta, similar al de agosto. Sucede a nivel diario, semanal, mensual y anual, incluso intradía. Hay que evitar caer en ese movimiento. Pero tampoco se trata de esperar eternamente que se produzca. Puede simplemente suceder que las bolsas y las cuotas sigan subiendo de manera estable.

No hay ninguna señal de que estemos en cualquiera de esos escenarios. Estamos en un periodo de rango y por lo tanto, no muy adecuado para tradear hasta que se defina una tendencia clara que es un cierre semanal o mensual por debajo o sobre máximos o mínimos anuales. En el caso del fondo A esto sería sobre 38.000 o bajo 34.000.

Hay que recordar que los fondos no son muy liquidos y por lo tanto lo que puede haber sido una buena decisión de cambio deja de serlo por la demora. Debe haber un movimiento sustentable al menos por un par de meses para que valga la pena cambiar.

Continúa Leyendo...

20 diciembre, 2015

"Star Wars" bate récord de la taquilla norteamericana y desplaza a "Jurassic World"


Resultado de imagen para star wars 7

@emol

LOS ÁNGELES.- La nueva entrega de "Star Wars: El Despertar de la Fuerza", batió este domingo el récord histórico de la taquilla norteamericana al registrar este fin de semana unos 238 millones de dólares en Estados Unidos y Canadá. Con esta cifra, la séptima entrega de la saga se convierte en el nuevo líder de los récords de taquilla en el fin de semana de su estreno, que se extiende desde el pasado viernes hasta este domingo. Hasta ahora el primer puesto histórico estaba en manos de "Jurassic World", cuando la historia sobre dinosaurios ingresó 208 millones de dólares en el fin de semana de su estreno. Y ese no es el único récord que rompe "El Despertar de la Fuerza", además batió la máxima cifra recaudada en su primer día de lanzamiento al recaudar el viernes hasta la medianoche, 120,5 millones de dólares para las cajas. Dicha cifra la empujó al primer puesto, desplazando a "Harry Potter y las reliquias de la muerte", que en 2011 había logrado 91 millones de dólares en un único día.

No podía dejar de publicar lo que hizo en taquilla la mejor saga de películas de todos los tiempos, lo siento amantes del padrino, juegos del hambre, LOTR, toy story, harry potter y quien sabe, crepúsculo, que no deben faltar. Por supuesto estoy hablando de los capítulos 4, 5 y 6.

La combinación de diversión, simplicidad y fantasía refrescante y directa, bien contra el mal sin grises intermedios es muy apreciada en una época en la que todas las películas parece que quieren aprovechar el legado de las novelas gráficas y mostrar el lado oscuro de los héroes y el bueno de los villanos. Y por supuesto el que los buenos ganen contra toda remota probabilidad en el último segundo saliendo de la conflagración como escupidos por las llamas.

Pura y simple diversión. No es eso de lo que se trata el ir al cine con un combo con sobreprecio de espanto de cabritas y bebidas??

Por cierto, es una buena película, además. Con la mejor escena final de la historia del cine y de cualquier forma de arte dramático. Que más se podría pedir???

Continúa Leyendo...

Fondo A…


Como hay muchos lectores que gestionan los fondos entre las distintas alternativas, sea por protección de capital, sea por aumentar las ganancias, va el análisis gráfico extraído del muy buen portal chilebolsa…

http://www.chilebolsa.com/foro/uploads/211_a136.gif

Indicadores técnicos al margen, a los cuales personalmente no adhiero demasiado, cualquier reacción para un cambio debe confirmarse por el rompimiento en base semanal de anteriores precios significativos. Uno de los cuales parece ser 37.000 en Habitat por el lado superior, y el mínimo de Agosto en base semanal.

Esto no es sencillo, menos ahora con toda la incertidumbre actual. Pero la regla básica es que a menos que exista un avance en precios más allá de soportes o resistencias significativas y que sea este avance con cierres semanales y no intrasemanales, hay que suponer que el precio se mantendrá en rango.

Los cambios tienen que ser con confirmaciones de precios y rompimientos de niveles significativos anteriores, no con anticipaciones. Eso se parece mucho, como ya se sabe, a atrapar un cuchillo en caída libre.

También hay que recordar que los cambios significativos en precios son rápidos, lo que agrega una dificultad adicional sobre todo por el tiempo de liquidación de los fondos actuales.

Lo que hace aún más importante el que solo se cambia de fondo con confirmación de rompimiento de niveles relevantes de precios, que pueden coincidir para mejor análisis complementario con niveles en precios de índices de referencia para el fondo A, como el IPSA y el S&P en la mismas fechas.

Continúa Leyendo...
Compramos mierda que no necesitamos, con dinero que no tenemos, para impresionar a gente que no conocemos...Ni nos importan....