05 mayo, 2021

UPSY --- Diputados critican a la CMF por impacto permanente en la pensión por anticipo de rentas vitalicias: "Hubo una interpretación absolutamente errónea"

Oopsie GIFs | Tenor

@DF

En medio del proceso del inédito anticipo de rentas vitalicias, un grupo de diputados han criticado con fuerza a la Comisión para el Mercado Financiero (CMF) y a su presidente, Joaquín Cortez.

¿La razón? Uno de los aspectos clave de los "retiros" del producto previsional que otorgan las compañías de seguros de vida es que los que opten por esta alternativa tendrán un impacto permanente en sus pensiones, tal como lo señaló el organismo en la Circular 1208 que emitió el viernes, donde impartió instrucciones a las aseguradoras sobre el proceso.

"De acuerdo a la nueva Ley, el anticipo que efectúen los pensionados o sus beneficiarios que opten por solicitarlo, se imputará al monto mensual de sus rentas vitalicias futuras, a prorrata, en forma proporcional y en igual porcentaje que aquel que represente el monto efectivamente retirado. Por lo anterior, el nuevo monto de pensión se estimará aplicando el porcentaje del anticipo solicitado sobre la reserva mantenida por la compañía con el rentista, de acuerdo a lo indicado en el punto anterior, a la pensión vigente definida en la póliza al cierre inmediatamente anterior. De esta manera, si el anticipo es de un 10% de la reserva, indicada en el punto 1, la pensión del solicitante caerá en un 10%", señala el documento.

La circular provocó la molestia de los diputados independientes Alejandra Sepúlveda y Karim Bianchi, quienes criticaron a Cortez en la comisión de Trabajo de la Cámara de Diputados. Y es que, según ellos, se entendía que el impacto en la pensión no sería permanente, sino que solo hasta que se terminara de pagar el anticipo, lo que, indicaron, debe ocurrir en un determinado límite de tiempo.

"Hubo una interpretación absolutamente errónea del espíritu con el cual legislamos", acusó Bianchi, quien agregó que "no era el espíritu cobrar un anticipo de por vida. Acá se entiende que se cumple el pago y se acaba la obligación".

En tanto, la diputada Sepúlveda añadió que "hace una interpretación equívoca, errada absolutamente de lo que nosotros habíamos planteado en la Ley".

Con todo, ambos diputados esperaban consultar sobre la materia al mismo Cortez en la comisión de Trabajo de este martes, al menos en una de las dos sesiones que hoy tuvo la instancia, en el marco de la evaluación del proyecto del gobierno que reintegra fondos previsionales tras los retiros del 10%

Sin embargo, el regulador se excusó de ir a ambas sesiones, ya que fue solo avisado con un día de anticipación y tenía otros compromisos, lo que no aplacó, sin embargo, la molestia de los parlamentarios, los que solicitaron una sesión especial con el mandamás de la CMF para explicar el tema.

YEAH…

Eso pasa cuando se legisla con el espíritu de algo y no con los detalles específicos que deberían haber considerado en una propuesta técnica que se pasa por la raja todas las normas internacionales del derecho de propiedad.

Que desastrosos son estos sacos de hueva.

La cagan y otros tienen que arreglarle sus cagadas. Como pendejos malcriados.

No soy un calculista actuarial, ni tampoco me caen precisamente bien las compañías de seguros que son en mi experiencia personal, y en casi todos los casos que se me puedan ocurrir, unos conchudos a la hora de pagar lo que supuestamente estaban cubriendo, pero hace de todo sentido que estos irresponsables que tenemos como representantes hayan preguntado a expertos en rentas vitalicias como iba a ser el mecanismo de descuento con detalle.

Veamos los que responde la CMF, que debería ser entre otras cosas el que deberían haber preguntado como iba a funcionar el mecanismo en términos reales y no como estos cabezas de chorlito piensan que funcionan las cosas en los campos mágicos de creación de dinero.

Continúa Leyendo...

04 mayo, 2021

MAY THE 4TH BE WITH YOU…¡¡¡¡

Star Wars Day 2021: ¿Por qué se celebra? ¡Conoce las actividades de este  año!

Promo oficial de la cuenta oficial.

Sin la mierda de secuela Disney…Como debe ser.

Luke usa ahora delineador y labial??

Me llevan estos progres.

Anyway…

En la celebración de la, una vez, mejor IP de la historia de la galaxia. Imposible de estrellar y cada vez que se estrenaba algo, era un éxito innombrable, incluso cuando no eran buenas películas.

Ahora, una mierda progre en la que los Jedi´s tienen que ser presentados explícitamente como trans inclusivos, en un universo donde una puta galaxia con miles de razas y planetas no podría ser más inclusiva y diversa por construcción.

Giles.

Pero al parecer están volviendo lentamente a la razón. Y esa razón es que el cine es una industria del entretenimiento, y por ende de consumo masivo que debe gustarle a la mayoría. Si lo haces para minorías a costa de todo el resto, vas a perder dinero a dos manos.

Esperemos que vuelvan a generar contenidos que gusten a la mayoría de los fans y no solo a los deconstruidos, que por añadidura no gastan en nada, salvo lattes starbucks y leñadoras.

Continúa Leyendo...

EP-03 RAW (I HOPE) LIVE --- Bienvenidos a la Jungla…


@youtube

Como todos los martes a las 21:00, quedan invitados a la tertulia nocturna piscolera, whiskera, jaggermeistera, o como prefieran, de la actualidad financiera y económica del país y el mundo.

Hoy conversaremos del caos desatado la semana pasada por el fallo del TC y de sus potenciales implicancias. También analizaremos algunos niveles interesantes, entre ellos criptos y cobre con Subzero.

Continúa Leyendo...

El resistido impuesto a los "súper ricos" recauda US$ 2.400 millones en Argentina y supera las expectativas

Leo Dicaprio Djngo GIF - LeoDicaprioDjngo - Descubre & Comparte GIFs

@DF

El gobierno de Argentina consiguió 74% del dinero que se había propuesto obtener gracias al nuevo y controvertido impuesto a los ciudadanos más ricos del país.

El nuevo tributo permitió al gobierno recaudar 223 mil millones de pesos (US$ 2.400 millones), según un comunicado oficial. Los primeros datos muestran que 10 mil personas con activos superiores a 200 millones de pesos pagaron el gravamen, que llega a 5,25% del valor de sus activos.

Las iniciativas para subir los impuestos a los más ricos han ganado apoyo en toda América Latina mientras la región lucha por recuperarse de su peor recesión en dos siglos. En Argentina, los millonarios se resistieron a pagar el impuesto hasta la fecha límite fijada por el gobierno del 16 de abril. A principios de abril, solo 2% de los contribuyentes sujetos al tributo lo había pagado, según un informe preliminar.

El monto recaudado es superior a lo esperado y equivale a 0,5% del PIB. El gobierno espera utilizar el dinero para afrontar gastos relacionados con la pandemia, incluidas políticas de salud, subsidios para pequeñas empresas, becas y proyectos de vivienda.

La iniciativa fue recibida con descontento por parte de los afectados a nivel local. Alrededor de 220 contribuyentes, incluida la familia de la fallecida leyenda del fútbol Diego Maradona y del astro Carlos Tevez, tomaron medidas legales para evitar pagar, alegando que es confiscatorio o inconstitucional. Si el sistema de justicia falla en contra del impuesto, eso crearía un revés para el gobierno, según Marcos Buscaglia, fundador de Alberdi.

"Es probable que parte de las ganancias deba devolverse a los contribuyentes si el poder judicial falla en contra del impuesto", dijo Buscaglia.

A pesar de los vaivenes del impuesto sobre el patrimonio, los ingresos fiscales generales de Argentina en realidad han mejorado con respecto al año anterior, con un aumento de los ingresos fiscales de 72% en marzo con respecto al año anterior, por encima de la inflación anual de alrededor de 40%, según datos oficiales.

****Fe de erratas --- 10.000 pagaron…****

HUH??

220 Súper ricos??

OH BOY…

Recuerdo que la definición de súper ricos era de un patrimonio por sobre USD 2,5 millones creo.

La llamada Ley de Aporte Solidario y Extraordinario concierne a más de 12.000 personas que declararon un patrimonio superior a 200 millones de pesos (US$2,5 millones) en todo el país.

El gobierno espera recaudar alrededor de US$3.000 millones. El dinero también ayudará a financiar becas y ayudas sociales.

LOL…

De 12.000 potenciales, solo tomaron a 220??

Eso es un éxito??

Volaron todos antes de que entrara en vigor. Los únicos que probablemente pagaron fueron artistas y del estilo que en realidad son ricos gracias a sus ingresos, no porque sean muy diligentes en las inversiones, y probablemente como son progres, creen que pueden pedir para otros que los revienten a impuestos pero a ellos no les va a llegar la cuenta. Y como los artistas y deportistas tienden a tener sus patrimonios en bienes raíces, están fritos. Tienen que pagar porque en Argentina hoy es casi imposible vender viviendas, al menos en sus precios normales. Además, la actividad económica y la inversión está en caída libre, como diablos eso es un éxito.

Eso es lo que va a pasar acá.

Los capitales van a volar. Y los que reciban los impuestos, van a quejarse igual que los argentinos por haber sido tan brutos de no salir, y después de que fallen en contra, van a contratarse asesores de inversiones para liquidar lo que tienen en el país y volar.

Pero de nuevo. Los progres creen que pueden obligar a la gente a gastar o usar su dinero en lo que no quieren. Solo a los torpes que se quedan esperando algún milagro alcanzan a capturar. Los inteligentes se largan de inmediato. No debe quedar ningún rico en Argentina. Al menos no sus capitales, pero con lo conchudos que están por allá, y luego por acá, dudo que estén físicamente arriesgando arrestos por no pagar la parte justa.

Dedicado a los progres y sus impuestos. Si no colocan una cortina o un muro…bye bye capitales. Y como los capitales huelen a millas marinas de distancia el marxismo…

Continúa Leyendo...

Royalty será votado el jueves en la sala de la Cámara y gobierno sitúa en 82% carga tributaria de mineras si se implementa

Pin on Humor/Quotes

@DF

La Comisión de Hacienda revisó una serie de indicaciones que se habían presentado, aunque en lo medular el proyecto no tuvo cambios. El diputado Núñez defendió la iniciativa, señalando que de todos modos habrá capitales dispuestos en invertir.

Daniel Núñez, pdte. de la Comisión de Hacienda. Juan Carlos Jobet, ministro de Energía y Minería.Daniel Núñez, pdte. de la Comisión de Hacienda. Juan Carlos Jobet, ministro de Energía y Minería.

Compartir

Un despacho relativamente expedito tuvo el proyecto que busca instaurar un royalty minero sobre las ventas de cobre, en su paso por la Comisión de Hacienda de la Cámara de Diputados.

Los parlamentarios de la instancia analizaron las indicaciones que se habían presentado, las que tenían diferentes motivaciones. Diputados del oficialismo intentaron cambiar el sistema de compensación en favor del Estado, con un “equivalente al 3% de la venta neta anual de los minerales extraídos”, lo que no fue aprobado.

De este modo, el texto que había sido aprobado en la comisión de Minería hace unas semanas, será el que será presentado este jueves ante la Sala de la Cámara, donde necesita solo mayoría simple. En lo medular, establece una tributación de 3% sobre las ventas de cobre, pero con tasas marginales que van aumentando hasta 75% cuando el precio llega a los US$ 5 la libra.

Precio (US$/lb)
Tasa marginal (%)

En la sesión, el ministro de Minería, Juan Carlos Jobet, tomó la palabra antes de la votación y mostró cálculos realizados por Cochilco respecto del efecto que tendrá la ley.

Jobet detalló que la carga tributaria de una minera extranjera, que retire el 100% de los dividendos, alcanzarían 82% de las utilidades antes de impuestos en Chile. Esto sobrepasaría a Perú (40,7% de carga), South Australia (44,6%), British Columbia en Canadá (40,1%) y México (42,6%).

Imagen foto_00000003

“La carga impositiva de las empresas de cobre en Chile, que hoy alcanza al 40,3%, está en línea con otros distritos mineros relevantes. Algo no está bien en un proyecto que busca elevar esa carga a 82%. Con este proyecto, las compañías tendrían que tributar el doble en Chile que en los otros países líderes de la industria. Con este impuesto no es que estemos un poco arriba o abajo, estamos completamente fuera de rango”, dijo Jobet.

Cochilco explicó que estos datos fueron tomados a través de un ejercicio teórico, donde se comparó la carga tributaria total (considerando impuestos a la renta, específicos, regalías e impuestos por dividendos, entre otras obligaciones de índole tributaria) en un año de operación enfrentada por una empresa minera estándar, que tiene una producción anual de 150.000 toneladas, un área de concesión de 1.000 hectáreas y un nivel de costos cercano a los de Escondida, la principal minera de cobre del país y del mundo.

Además, se modeló la situación con un precio promedio anual del cobre de US$ 4,5 la libra y, entre otros supuestos, que los inversionistas retiran el 100% de las utilidades del ejercicio.

Los resultados del ejercicio no fueron compartidos por el presidente de la Comisión de Hacienda e impulsor de la iniciativa, Daniel Núñez, quien señaló que la medición no es exacta porque, entre otros temas, ellos se han abierto a que el gobierno pueda derogar el actual impuesto específico, además de plantear dudas de la carga que se le atribuye a la moción.

“El ministro Jobet está desesperado por echar abajo este proyecto”, dijo y defendió la iniciativa porque -según sus cálculos- ésta captura el 50% de la ganancia que se produce en la minería.

Imagen foto_00000007

Consultado sobre el efecto que puede haber en faenas con costos más altos, dijo que las mineras seguirán teniendo ganancias. “Las empresas mineras tienen que acostumbrarse a que no van a tener ganancias fáciles como hoy día”, dijo.

¿Esto puede desincentivar la inversión? El diputado defendió su propuesta, asegurando que seguirá siendo un negocio espectacular, donde si los actuales dueños de las compañías no están dispuestos a asumir la mayor carga tributaria, habrá otros inversionistas dispuestos, incluso con el mismo Estado a través de Codelco, ya sea solo o en sociedad con privados.

“Lo que establecimos es una recaudación justa”, recalcó y criticó la postura del gobierno, que no ha presentado indicaciones en la discusión.

Según los cálculos que han realizado, a un promedio de US$ 3,88 la libra, el proyecto lograría recaudar del orden de US$ 7.000 millones.

Además, detalló que ya tomaron contacto con el senador Alejandro Guillier, quien está “comprometido con este tema”, para agilizar la discusión en la Cámara Alta, donde podría llegar si es aprobado este jueves. Dijo que este martes anunciarán una campaña por Facebook Live para promocionar el proyecto.


A propósito de los pendejos vándalos siendo ahora el Estado.

En serio esta gente vive en la estratósfera progre del ahuvonamiento.

Quien cresta va a invertir en un lugar donde la carga tributaria sea 82% cuando se supone que tienen que recuperar en esos puntos de precio sus inversiones y pérdidas en los ciclos de precios bajos??

Y parece que la percepción de que si no les gusta, que se vayan, ya llegarán otros, es una percepción general de los progres y comunistas partiendo por Jadue.

Que se creen estos giles para colocar a Chile en la posición de ser la feminazi cuarentona tatuada, gorda,peloazulada e histérica que quiere a Brad Pitt como pareja, y si no es Brad Pitt, será George Clooney el que venga. Por que nos lo merecemos. Nos vamos a quedar con los gatos.

Fuck…

Ahora vamos a probar todas las teorías progres chorlitanas. En realidad no ahora. Nuestros hijos y nietos van a sufrir con esto. Porque este nivel de desinversión se siente con los años, no es inmediata.

Lo peor es que estas mierdas no van a sufrir ninguna consecuencia por el daño estratosférico que están haciendo a la imagen del país.

Están jugando con el futuro de todos por una ganancia electoral inmediata, y ellos creen, una recolección igualmente inmediata. Los proyectos se hacen rentable en los precios actuales o cercanos a ellos. Si en la evaluación van a reventarlos a impuestos subiendo el costo al doble que en otros sitios, adivinen donde van a invertir en sus expansiones.

No en Chile. Eso es seguro. No tiene sentido financiero el hacerlo.

Continúa Leyendo...

IPSA intenta olvidarse del nefasto abril y anota su segunda mayor alza del año gracias a mejor ambiente político

Short Covering Definition

@pulso

Qué buen arranque de mes para la Bolsa de Santiago. En un intento por olvidarse del nefasto abril, la plaza local vivió hoy su segunda mejor jornada del año en un ambiente de mayor optimismo por el inesperadamente alto Imacec y también consideraciones políticas.

El índice selectivo IPSA se despidió de las operaciones con un salto de 3,21%, el mayor aumento diario desde el pasado 5 de enero. Con este resultado, el indicador puso fin a una racha de cuatro caídas consecutivas, periodo en el que cayó 7,57% y que lo situaron en mínimos desde principios de febrero.

Ahora el IPSA eleva a 9,91% su rentabilidad en lo que va de 2021.

Las tres mayores alzas de la jornada fueron Cencoshopp ($1.300,1: +12,08%), CAP ($13.700; +8,13%) y Copec ($8.070; +5,44%). Por el contrario, las tres mayores caídas las protagonizaron IAM ($540; -1,28%), SQM-B ($37.088: -0,94%) y Andina-B ($1.681,1; -0,82%)

La plaza local vivió un horrible abril en el que cayó 8,68%, el peor resultado desde la debacle de más de 15% que experimentó en marzo de 2020, cuando se vieron los primeros efectos de la crisis sanitaria en la economía.

El punto más álgido de abril en materia busátil se vivió precisamente la semana pasada, debido a la incertidumbre política e institucional generada luego que el Tribunal Constitucional no acogiera el requerimiento de inconstitucionalidad que presentó el gobierno para frenar el retiro del 10% y que implicó un duro revés para el Ejecutivo.

Al final, el Ejecutivo no tuvo más remedio que promulgar el proyecto de Ley que ya había sido aprobado por el Congreso.

El efecto Yasna Provoste

La tensión política disminuyó el viernes cuando se supo que la presidenta del Senado, Yasna Provoste, como representante de la oposición, se reunió con el Presidente Sebastián Piñera y los ministros del Comité Político para buscar “mínimos comunes” para enfrentar la crisis política y económica producto de la pandemia.

Yasna Provoste y el presidente Sebastián Piñera

“En dicha reunión se acordó que había que buscar “Mínimos Comunes” para superar la crisis actual y de esa forma evitar nuevos retiros de los fondos de pensiones. Lo anterior ha sido bien recibido por el mercado y sería la base de la recuperación del IPSA el día de hoy”, dijo Guillermo Araya, de Renta 4.

“Los acuerdos entre el poder Ejecutivo y el Legislativo, aportan con tranquilidad ad portas de elecciones constituyentes, proceso que aun se mantiene ajeno a hechos de violencia, reduciendo variaciones agresivas no deseadas en los activos financieros”, complementó Cristián Araya, gerent de renta variable de VanTrust Capital.

En esa línea, el experto cree que el el corto plazo, el IPSA debería recuperar los 4.650 puntos, “reflejo de resultados corporativos estables y con mejores niveles de caja, y con ello, mejorando en el margen las expectativas de entrega de dividendos”.

Con todo, hay que señalar que la Bolsa local también se vio favorecida por el buen tranco de Wall Street. El mayor mercado del mundo y principal refrente bursátil se despidió del día con alzas de 0,70% en el Dow Jones y 0,27% en el S&P 500.


En serio, de donde sacan estos análisis??

Que tal si dijera que es simplemente toma de ganancias de los que fueron en corto??

Por que en serio, se puede ir en corto y para tomar ganancias debes comprarte.

De hecho, en un mercado en bajada los que soportan el precio son los cortos. Si prohíbes las ventas cortas…

Parece que esa alternativa se les olvida a los analistas.

No hay forma de correlacionar fundamentales con esto. Al menos no en un par de días.

Veremos como se desarrolla. Por el momento hizo la vuelta, relativamente, en un soporte débil, por lo que puede ser el inicio de un rebote. Pero en serio, es MUY débil ese soporte y si lo va a testear de nuevo corre serio riesgo de ser vencido muy decisivamente.

En lo fundamental, el estado pasó de ser percibido como completamente ineficiente en combatir pendejos vándalos, pero al menos con la voluntad de detener la pendejería destructiva a pesar de la disonancia cognitiva de la clase política, a transformarse el mismo estado en el pendejo vándalo a la vista de los capitales.

Diferentes ligas de pendejería sin duda.

Continúa Leyendo...

The Economist: Cómo gravar el capital sin perjudicar la inversión

We Say No Taxation Without Representation (Pjanoo Remix) - YouTube

@emolinversiones

El presidente Joe Biden debería mejorar el diseño de sus impuestos en Wall Street, dice el semanario.

Los gobiernos recaudan la mayor parte de su dinero gravando los salarios, pero el presidente Joe Biden tiene los ojos puestos en los ricos, las grandes empresas y Wall Street. Propone financiar parte de su plan de infraestructura de US$ 2,7 billones elevando la tasa del impuesto corporativo del 21% al 28%. Y para ayudar a pagar más gastos en cuidado infantil y apoyo a los padres, quiere duplicar aproximadamente la tasa máxima del impuesto federal sobre ganancias de capital y dividendos. Para los estadounidenses que ganan más de US$ 1 millón por año, pondría los impuestos sobre los ingresos del capital en línea con la tasa máxima de los ingresos salariales, la que quiere aumentar del 37% al 39,6%. Eso es aproximadamente el doble de la tasa que se aplica actualmente a los inversores ricos, que son solo una pequeña fracción de la población, pero una gran proporción de los accionistas.

Muchos inversores, desde Wall Street hasta Silicon Valley, están en pie de guerra contra la propuesta y afirman que Biden aplastará el crecimiento económico. Eso es una exageración; Estados Unidos puede soportar tasas más altas de impuestos. Sin embargo, los gravámenes al capital pueden tener consecuencias económicas no deseadas. Si quiere evitarlos, Biden debería mejorar el diseño de sus planes.

Gravar los ahorros y las rentas de las inversiones puede parecer una doble tributación injusta e ineficaz. Aquellos que ganan hoy para gastar hoy deben pagar únicamente impuestos sobre la renta y el consumo; ¿por qué alguien que prefiere ganar aplazando su gratificación debería enfrentarse a gravámenes adicionales? Desalentar el ahorro y la inversión perjudica a la economía a largo plazo, razón por la cual una revisión de 2010 de la OCDE, un club de países en su mayoría ricos, clasificó los impuestos corporativos como los más dañinos de los cuatro impuestos comunes para el crecimiento económico. Los modelos económicos predicen que los planes de impuestos comerciales de Biden reducirían el tamaño de la economía estadounidense en alrededor de 1% para 2050.

Frente a esto está el flagelo de la evasión fiscal. Si se grava el capital livianamente, sale a cuenta disfrazar los salarios de ingresos de capital, un pasatiempo particularmente lucrativo para los ricos. Un ejemplo es el agujero legal de "intereses carry", el cual permite a los administradores de fondos de inversión y fondos de cobertura clasificar sus comisiones como ganancias de capital en lugar de ingresos. Otro problema es el crecimiento explosivo de las sociedades de traspaso o "pass through", las cuales no se tasan con el impuesto corporativo, que representaron más de la mitad de los ingresos de las empresas estadounidenses en 2011, en comparación con aproximadamente una quinta parte en 1980. Muchas empresas con poco capital y trabajo intensivo, como las firmas de abogados, consultorías y consultorios médicos se organizan de esta forma. Casi la mitad de las ganancias que reciben los inversionistas de sociedades se clasifican como dividendos y ganancias de capital. Biden tiene razón en que alinear los impuestos sobre los salarios y el capital dificultaría la evasión fiscal.

La contracara entre ineficiencia y elusión fiscal es doloroso, pero dos principios pueden ayudar a trazar un rumbo sensato. La primera es darse cuenta de que los impuestos sobre el capital se acumulan. Antes de que puedan devolver sus ganancias a los inversores en forma de dividendos y ganancias de capital, las empresas pagan impuestos corporativos. Con cada aumento en la tasa corporativa que haga alinearse con el impuesto sobre la renta, se obtendrá una mordida más grande de los ingresos por inversiones que de los salarios. Los accionistas de California, por ejemplo, se enfrentan a la tasa impositiva corporativa propuesta por Biden del 28%, su tasa federal de ganancias de capital del 39,6%, un impuesto estatal del 13,3% sobre las ganancias de capital y un impuesto del 3,8% sobre los ingresos por inversiones introducido como parte de Obamacare. En teoría, podrían mantener menos de un tercio de sus rendimientos nominales bajo el plan Biden, e incluso menos de sus rendimientos reales dado que algunos de esos impuestos se pagarían sobre las ganancias de capital ilusorias generadas por la inflación. En realidad, no es tan simple como las tasas compuestas, porque el impuesto de sociedades tiene fugas y el sistema actual, de manera flagrante, renuncia a los impuestos sobre las ganancias de capital cuando se heredan los activos. Aun así, después de tener en cuenta los ingresos recaudados al cerrar los agujeros, Biden debería asegurarse de que los impuestos sobre el capital no superen los impuestos sobre el trabajo.

El segundo principio es reducir la ineficiencia con asignaciones para la inversión. Eximir del impuesto al capital los rendimientos “normales” modestos, que generalmente se miden por la tasa de interés de los bonos de bajo riesgo, reduce las distorsiones, ya que el rendimiento normal es en teoría el mínimo necesario para que los proyectos del sector privado valgan la pena. La idea está incorporada en el código tributario de Estados Unidos para muchos tipos de inversión, pero solo hasta fines de 2022, y Biden planea un nuevo impuesto mínimo sobre las ganancias contables de las empresas que interferiría con la separación de las empresas más grandes. Los inversores individuales también deberían recibir exenciones para la tasa de rendimiento normal, lo que ya ocurre en Noruega y ha sido sugerido en Gran Bretaña por el Instituto de Estudios Fiscales. Como propone Biden, las herencias no deberían estar exentas del impuesto a las ganancias de capital.

La paridad genuina entre los impuestos sobre el capital y el trabajo, atenuada por incentivos a la inversión, podría no recaudar tanto dinero como los planes actuales de Biden. Pero tal reforma aún ayudaría a pagar sus gastos y reduciría la evasión, sin hacer que el sistema tributario estadounidense sea innecesariamente ineficiente.


Que tal no colocándolos??

Que tal volver al diseño original que dio vida a USA??

Impuestos indirectos. Y tarifas aduaneras. Y prohibición completa a los gobiernos de endeudarse.

Una y otra vez, los países que bajan los impuestos reciben el capital y generan actividad que hace que el desempleo disminuya a casi pleno empleo y por ende se produce una mayor recolección y un menor uso de estos.

Ninguna forma en la que sea propuesto un impuesto va a ser neutro en la inversión y la percepción de la conveniencia o no de estar radicado en un país y generar los ingresos en este.

No hay neutralidad. Cada impuesto que colocas disminuye la propensión a invertir. No hay vuelta a eso.

Pero los progres parece que viven en una realidad paralela en la que según ellos hay un límite, o fórmula, o cualquier pendejada que resulta en que hay un óptimo de impuestos. Tienen curvas para todo estos giles.

Tienes que recolectar para pagar cosas en común. No hay vuelta con eso. El punto es como recolectas más, y gastas menos.

Pero cuando estos giles se enfocan en la desigualdad y el progresismo, pierden el enfoque y el objetivo.

El objetivo no es ni recolectar más ni redistribuir. Es mejorar el nivel de vida de la gente, y eso se hace con mejores y más trabajos que permiten a los estados invertir en infraestructuras comunes de cada vez mejor calidad en vez de asistencia social que cada vez menos gente necesita con mejores trabajos.

Cuando se le mete en las cabezas de chorlito a los progres que ese es el objetivo general, tal vez podremos generar políticas públicas razonables.

Hasta entonces…we are fucked. Tienen permiso de generar una lucha de clases con esta cultura woke progre hippie verde igualitaria que va a dividir a la sociedad con el solo objetivo de ganar votos o rating. Que tan podridamente conchudo hay que ser para generar eso, y lo peor, en la mayoría de los casos, conscientemente??

Continúa Leyendo...

Por primera vez el efectivo dejó de ser el medio de pago más utilizado en Chile

Cash is king. El efectivo es el rey.

@latercera

El efectivo siempre ha sido el medio de pago más utilizado en el país. Sin embargo, eso cambió por primera vez el año pasado, ya que en medio de la pandemia las tarjetas de débito se posicionaron en el primer lugar.

Así lo revela un adelanto de la última Encuesta Nacional de Uso y Preferencias del Efectivo realizada a finales del año 2020, según publicó el Banco Central (BC) en su memoria anual. Allí revela que “el efectivo pasó a ser el segundo medio de pago más utilizado en forma frecuente, quedando detrás de los pagos realizados con tarjetas de débito”.

Con todo, el resultado arroja que el 65% de los encuestados declara utilizar tarjetas de débito en forma frecuente. Así, este ítem muestra un aumento sostenido desde 2017, cuando el 36% de declaraba utilizar débito con la misma frecuencia.

En paralelo, el 62% de los encuestados en 2020 declara que usa el efectivo siempre o casi siempre en sus transacciones, lo cual representa una disminución respecto a los años anteriores, donde se situaba en el orden del 75% de las preferencias de los pagos.

En tanto, el BC señala que “los demás medios de pagos (tarjetas de crédito y otros pagos online), se ubican muy por debajo de las preferencias habituales de pagos”.

¿A qué se atribuye este cambio en el uso del efectivo versus tarjetas de débito? El BC explicó que “la evolución observada respecto de las preferencias de los medios de pagos que se obtiene de la encuesta del año 2020 probablemente está fuertemente influenciada por conductas derivadas de los efectos de la pandemia y del confinamiento de gran parte de las ciudades, donde se limitaron la movilidad y las compras presenciales durante parte importante del año”.

No obstante, el instituto emisor añade que “esto también podría estar reflejando cambios más estructurales respecto de las tendencias y preferencias en los pagos en varios segmentos de la sociedad, lo que se irá validando en los levantamientos que se realicen en los próximos años”.

De todas maneras, el instituto emisor detalla en la memoria anual que publicó el viernes pasado, que “el efectivo sigue siendo el medio de pago más preferido para realizar pagos en ferias libres, comercio ambulante, en el comercio minorista y almacenes. Por su parte, el débito es preferido en rubros del gran comercio, tiendas de construcción, estaciones de servicio y en el pago de los servicios básicos”.

Por otro lado, en términos de montos transados, el BC puntualiza que “los billetes y las monedas son preferidos para realizar pagos de bajos montos (menores a $5.000), mientras que el débito es preferido para efectuar pagos superiores a los $5.000 y hasta más de $100.000. Por su parte, las tarjetas de crédito y los medios de pago online, son utilizados principalmente para pagos sobre $50.000″.

El BC también dice que “gran parte de los encuestados (81%) manifiesta obtener el efectivo desde la red de cajeros automáticos, con alguna frecuencia relevante, de al menos una vez al mes y hasta todos los días, mientras que el 39% de los participantes dice utilizar las corresponsalías en dicha frecuencia. La mediana del monto que se gira desde cajeros automáticos se encuentra en el tramo $21.000 y $50.000″.

Producción de billetes

El Banco Central mostró en su memoria anual que en 2020 la producción total de billetes aumentó un 46,6% en comparación a 2019. “La distribución de monedas a regiones creció en un 136% versus 2019 y la distribución de billetes, en 166%”, detalló el instituto emisor.

El instituto emisor también dijo que “a mediados del 2020 y producto de la mayor demanda de efectivo que provocó el plan de reapertura de comercios post cuarentenas, el cambio de monedas en el Banco Central se convirtió en un servicio de primera necesidad para muchos comerciantes que no podían ser abastecidos por bancos comerciales. A partir de entonces, nuestra Caja de Atención de Público recibió una mayor cantidad de requerimientos diarios que tuvieron que atenderse en horarios especiales”.

Allí también señaló que “desde el año pasado hemos informado el ciclo de vida del circulante (monedas y billetes) desde su etapa de producción, hasta su etapa de disposición final. En 2020 este proceso cobró más relevancia cuando, por los motivos explicados anteriormente, nuestra producción de circulante aumentó y la necesidad de dinero en efectivo se hizo más relevante a nivel nacional, con los retiros de fondos de las AFP”.

En ese sentido, el BC comentó que “un ejemplo de esta demanda del circulante fue que tuvimos que recurrir al transporte aéreo para traer a Chile parte de los billetes producidos en el extranjero con el objetivo de acelerar su recepción en el país”. Esto, considerando que la principal vía es la marítima.

Con todo, el BC explicó en su memoria que en 2020 se incrementó la base monetaria, “explicado por una mayor demanda de circulante por parte del público”. Así, detalló que la base monetaria aumentó en $17.921 mil millones, principalmente, por el incremento en el saldo de cuenta corriente de reserva técnica de $12.010 mil millones y del circulante de $4.050 mil millones.


Interesante.

Y nos hace tener menos riesgo de una cancelación del efectivo, al menos por ahora. A menos que tengamos psychos innombrables a cargo, del estilo de Modi en India que canceló el papel moneda de la noche a la mañana dejando literalmente la cagada.

Pero no creo (espero) que eso pase acá. Una de las ventajas de ser aún tercermundista es esa. Mucho uso de efectivo que impide que cancelen el dinero efectivo sin el riesgo cierto de una revolución, no pacífica por cierto.

También tiene esa ventaja USA, dado que la mayor parte de la emisión monetaria está fuera del país, lo que hace igualmente difícil que USA vaya full digital muy rápido. Tomará su tiempo una vez lo decidan.

Muy interesante esto, porque la tendencia mundial es cancelar el efectivo y hacer el dinero digital, no como una transición que está sucediendo, sino algo forzado para evitar la economía subterránea, o peor aún, forzar a la gente a gastar su dinero aún cuando no quiera, especialmente cuando les empiecen a cobrar por mantenerlos en la banca.

Continúa Leyendo...

03 mayo, 2021

DUH --- Amplia mayoría prefiere que el Estado ayude con bonos a que haya un cuarto retiro del 10% y suben a 55% quienes quieren la cotización extra en sus cuentas individuales

It's Over. It's Done GIF - LOTR Frodo ElijahWoods - Descubre & Comparte GIFs

@latercera

Formalmente este lunes se inició el proceso de un nuevo retiro del 10% de los fondos previsionales, con la apertura de la recepción de solicitudes por parte de las AFP. Tras el primer y el segundo retiro, que tuvieron lugar el año pasado, del orden de US$35 mil millones salieron de los recursos ahorrados en las cuentas individuales de los afiliados al sistema, mientras que unos 3 millones de cotizantes quedaron sin fondos para seguir girando.

En ese contexto, la más reciente encuesta Plaza Pública de Cadem reporta que en la última semana el número de personas que declaró que retirará su tercer 10% bajó 11 puntos. Así, mientras al 23 de abril un 72% de los encuestados señaló que lo haría, al 30 de abril fue el 61%.

En paralelo, en el mismo lapso, quienes indicaron que no pueden hacerlo porque no les quedan ahorros pasaron de 9% a 17%, en tanto que los que dicen que no retirarán cayeron marginalmente de 17% a 16%.

Frente a la pregunta de cuál es la principal razón para hacer el retiro esta vez, un 43% sostuvo que para pagar deudas, un 42% por desconfianza en las AFP, y otro porcentaje igual para ahorrar o invertir. Más atrás, con un 34%, están quienes señalan que para comprar alimentos e insumos básicos, y un 20% para pagar cuentas de servicios básicos. Respecto de noviembre de 2020, suben considerablemente los que aducen las primeras dos razones y bajan los que mencionan las tres siguientes.

Mirando ya hacia adelante y para enfrentar lo que siga de la crisis económica a futuro, la amplia mayoría de los encuestados, un 61%, prefiere que el Estado ayude a financiar la caída de los ingresos a través de bonos, versus quienes optan por un cuarto retiro de los fondos previsionales (33%). Esta brecha se observa bastante pareja por sexo, rango etario, grupo socioeconómico y zona geográfica, solo se estrecha un poco al diferenciar a los encuestados por sector político, donde quienes se identifican con la izquierda prefieren en un 56% la primera opción y en un 41% la segunda.

Respecto de la propiedad de los fondos de pensiones, un 73% de los consultados respondió que los ahorros son suyos, mientras que un 21% cree que son de las AFP. En julio de 2020, estos porcentajes era de 86% y 9%, respectivamente.

Por último, en materia de la cotización adicional de 6% que se discute en la reforma de pensiones actualmente en el Congreso, subió a 55%, el porcentaje más alto para esta medición desde diciembre de 2019, quienes señalan que la totalidad de dichos recursos debieran ir a la cuenta personal del trabajador, mientras que solo un 11% plantea que el destino sea un fondo común solidario. En tanto, el 28% se inclina por una opción mixta, donde la mitad de ese 6%


Noooo…

En serio…

porque la gran mayoría ya casi no tendrá accesos a los cuales acceder??

Que curioso el resultado…La gente pensando en su interés personal y no en el comunitario??

Quien lo diría…

Lo dicho desde siempre con los retiros, cuando lleguemos al punto en el que suficiente gente no tenga acceso a fondos de las AFP´s, se acaba la popularidad y utilidad para los políticos. Suponía que iba a ser en el segundo. Parece que será en este tercero. O tal vez el cuarto con restricciones a los cochinos ricos.

Como sea. Ahora comienza la lucha opuesta. La confiscación de los fondos hacia cuentas administradas por el estado y nocionales y la resistencia de quienes aún tienen saldo apreciable, que como siempre es el 20% de la población que mantiene el 80% de los fondos, o tal vez 10/90.

Se acaba al parecer el show de los retiros porque ya no son populares, al menos no lo suficiente como para seguir basureando la propia imagen de seriedad que les pueda quedar y ahora supongo que todos saldrán diciendo que un cuarto retiro es populismo puro. No porque lo crean, por supuesto.

Continúa Leyendo...

El aumento del cobre hacia un récord está afectando a la industria china y sustitutos podrían ganar terreno

Thanos Snap GIF - Thanos Snap Inevitable - Descubre & Comparte GIFs

@emol

El aumento del cobre hacia un nivel récord está comenzando a causar estrés a los consumidores industriales en China, el mercado más grande del mundo del metal, cuyo principal exportador es Chile. Algunos fabricantes chinos de cables eléctricos han retrasado las entregas o incluso han incumplido con los préstamos bancarios, según una encuesta del Shanghai Metals Market. Los usuarios finales, como las redes eléctricas y los promotores inmobiliarios, también han retrasado los plazos de entrega, mientras que los productores de varillas y tuberías de cobre vieron caer sus pedidos esta semana, señaló el sondeo. El cobre superó los US$10.000 a tonelada métrica el jueves (equivalente a US$4,5 la libra) por primera vez en una década y ha estado entre los de mejor desempeño en un repunte abrasador en los precios de los metales. Esto está siendo impulsado por medidas de estímulo, tasas de interés cercanas a cero y la recuperación económica mundial de covid-19. "Los usuarios domésticos de cobre están sintiendo el dolor ahora mismo después de que el reciente aumento los pilló con la guardia baja", aseguró Fan Rui, analista de Guoyuan Futures Co. "Los productores de cables eléctricos son los más afectados, con plantas más pequeñas que mantienen bajas las tasas de ejecución Se prevé que el pico desacelerará el ritmo de inversión de las redes eléctricas". Un indicador de la industria manufacturera de China se moderó en abril y el sector de servicios también se debilitó, lo que sugiere que la economía aún se está recuperando, pero a un ritmo más lento. Sin duda, los analistas de bancos como Goldman Sachs Group Inc. predicen mayores ganancias para el metal a medida que la economía mundial se acelera. En señal de una posible debilidad en la demanda física china, el contrato al contado se negoció con un descuento de hasta 215 yuanes la tonelada (US$33) frente a los precios de los futuros de Shanghai esta semana, el más amplio en unos 10 meses. El apetito por las importaciones también es bajo, y la prima de cobre de Yangshan, que se paga además de los precios de referencia de la Bolsa de Metales de Londres, cayó al nivel más bajo desde que se publicaron los datos por primera vez en 2017. Y hay un precedente de destrucción de la demanda en China en medio de precios más altos, según Colin Hamilton, analista de BMO Capital Markets. Hamilton señaló a 2006, donde los precios registraron la mayor ganancia registrada de enero a abril y se produjo en medio de una repentina aceleración impulsada por el crédito en la demanda mundial desarrollada. "2006 fue el único año de este siglo en el que el consumo anual de cobre chino cayó sobre una base interanual, ya que los compradores marginales simplemente se alejaron", expuso Hamilton. Los niveles de precios más altos también podrían hacer que los compradores marginales retrocedan en el corto plazo y busquen sustitutos en el mediano plazo. "El cobre de US$10.000 la tonelada ahora es el mayor peligro para el uso futuro de la demanda, particularmente en estas tendencias nacientes en las que la selección de materiales aún está evolucionando", añadió Hamilton. "No hay duda de que el cobre puede ser mejor para el rendimiento eléctrico o de transferencia de calor, pero con la relación al aluminio ahora muy por encima del nivel de 3.5: 1 donde consideramos que la sustitución se acelera, el riesgo es claro", concluyó.

Yep. Los altos precios suelen provocar el que salgan sustitutos o derechamente reemplazos, y más veces que no bastante mejores, o al menos su relación precio efectividad. Al menos en el nivel de precios en el que aparecen y son viables.

Pasó con el salitre, pasó con el petróleo a USD 150 y pasará con el cobre y en realidad con todo en un boom de commodities.

Cuando vuelva la normalidad, existirá un mercado de reemplazos que aumentará la oferta general más la que existirá de los nuevos proyectos de los commodities originales dadas las proyecciones que siempre hacen las corporaciones tomando el precio actual para expandirse, puntos más menos. Eso bajará el precio eventualmente y volveremos al ciclo económico normal.

Always was, always will be…

Las semillas de la próxima bajada de precio son sembradas en estos booms, en la forma de aumentos de oferta vía proyectos y de reemplazos.

Pero los supremos líderes creen que esto es la oportunidad única para el nirvana progre marxista verde, si tan solo colocamos unos cuantos impuestos más.

SIGH…

Que se va a hacer. Ciclos. Invariables. Inevitables. Inmisericordes.

Continúa Leyendo...

La alta liquidez que incuba un eventual boom en el consumo


@latercera

El nuevo retiro del 10% de los fondos de pensiones volvió a poner en el debate público la mayor liquidez que habrá en el mercado y que estará lista y dispuesta para ser gastada una vez que se supere la pandemia, desatando lo que en otras partes del mundo se ha denominado “el boom de la reapertura”.

Si con los dos primeros retiros de los fondos de pensiones los afiliados pudieron disponer de US$ 35 mil millones, ahora con el tercer retiro el monto subirá hasta unos US$ 55 mil millones.

En el último Informe de Política Monetaria de marzo, el Banco Central señaló que del total de los montos de los retiros pagados a enero -y que cifró en US$ 35 mil millones-, el 36,7% estaba en cuentas corrientes y vista, lo que se traduce en US$ 12 mil millones y sólo un 15% se había destinado a consumo de bienes durables: US$ 5 mil millones. En su informe de diciembre, el Banco Central estimó que el efecto acumulado en la economía de los dos retiros de fondos previsionales sería del orden de un alza del 2,8% del PIB entre el 2020 y 2021, contemplándose que parte importante de estos recursos se invertiría en otros instrumentos de ahorro y pago de deudas, y que la parte destinada a consumo se parcelaría a lo largo de varios trimestres. “Los antecedentes acumulados validan ese supuesto”, dijo el ente rector en marzo.

De hecho, añaden que un análisis de los montos efectivamente retirados de los ahorros previsionales sugiere que parte de ellos se destinó al consumo de bienes y al pago de deudas, pero casi dos tercios (62%) permanecen aún en las cuentas bancarias y de ahorro de las personas, factor que también ayuda a explicar la elevada expansión que tendrá el consumo privado este año, del 11,5%, según el propio BC.

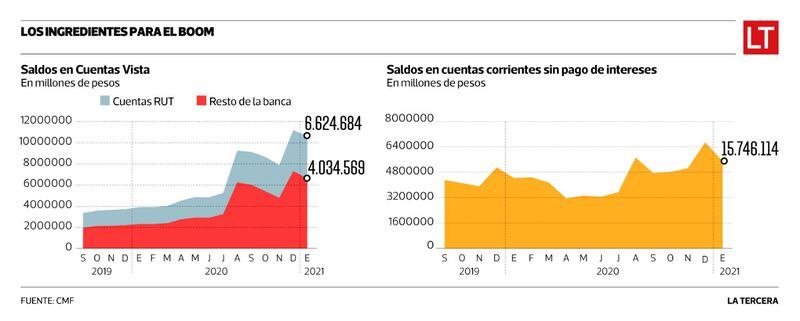
Para graficar más nítidamente los mayores recursos con los que cuentan las familias, las cifras de la Comisión para el Mercado Financiero (CMF) muestran la evolución de los saldos en las cuentas vista y corrientes. Si en enero de 2020 las cuentas Rut de BancoEstado tenían $ 2,3 billones (unos US$ 3.280 millones), un año después, en enero de 2021, ese monto subió 186%, llegando a $ 6,6 billones (US$ 9.430 millones). Hoy hay 15.113.634 cuentas Rut, por lo que en promedio cada persona tiene $ 440 mil en su cuenta. Hace un año era de $ 164 mil. Las cuentas vista del resto de los bancos también mostraron un salto de 153%, pasando de $ 15 billones a $ 40 billones en ese mismo período. Y en montos promedios subieron de $ 286 mil a $ 612 mil.

Al analizar la trayectoria de las cuentas corrientes, estas se elevaron un 67%, pasando de $ 9 billones a $ 15 billones en un año. En cuanto a montos, el promedio subió de $ 2,12 millones a $ 3,21 millones en un año. Sumando cuentas vista y corrientes, hay un monto total de unos US$ 38 mil millones.

Esta abundancia de recursos también está siendo analizada a nivel global y evaluándose los impactos que puede generar cuando se comiencen a abrir las economías.

Moody’s calculó recientemente que en marzo la población mundial contaba con un ahorro extra de 4.480 millones de euros si se compara con 2019, lo que representa el 6% del Producto Interno Bruto (PIB) mundial, y que está dispuesto a ser gastado una vez que se vayan reabriendo las ciudades.

De acuerdo al mismo reporte, Estados Unidos registra la mayor tasa, con el equivalente a cerca del 12% del PIB, y le sigue Reino Unido con el 10%. El riesgo en esos países está puesto también en un eventual repunte de la inflación. Así, a medida que avance la vacunación y las personas puedan salir de sus casas, se estima que será el sector de servicios, turismo y consumo el mayor beneficiado de estos mayores recursos ahorrados. “Hay que pensar que este verano muchos hoteles volverán con fuerza”, dijo a The Wall Street Journal el director ejecutivo (CEO) de Expedia Group Inc., Peter Kern, anticipando el escenario que se podría dar próximamente.

Efecto en Chile

En Chile, los economistas comenzaron a analizar este fenómeno que podría tener impacto una vez que el 80% de la población esté vacunada y se pueda volver a salir con una mayor normalidad que la actual. Si bien todavía no lo ven como una situación de corto plazo, ya que esperan que la mayor cantidad de los US$ 55 mil millones que estarán disponibles con el tercer retiro se mantenga en ahorro por un tiempo.

Esto, como una manera precautoria por si la crisis se extiende más allá de lo esperado. No obstante, como escenario probable ven que un mayor impulso del consumo podría tener lugar hacia la segunda mitad del segundo semestre y con mayor nitidez en 2022, una vez que las perspectivas de recuperación sean más claras.

Jorge Selaive, economista jefe de Scotiabank, menciona que los mayores recursos que estarán disponibles “no necesariamente se irán a consumo de corto plazo, pues esta acumulación de liquidez puede responder a ahorro precautorio que se origina ante mayor incertidumbre respecto a la evolución de la pandemia, incertidumbre sobre la recuperación del mercado laboral o incluso como sustitución de ahorro para la vejez. Es entonces cosa de tiempo para que vaya a consumo, pero no debemos asumir que aquello será inmediato”. No obstante, añade que “es posible que efectivamente se acentúe el crecimiento del consumo privado y que terminemos con un crecimiento del 15% en el consumo total este 2021, todo un récord”.

Sergio Lehmann, economista jefe de BCI, argumenta que el tercer retiro de fondos llega en momentos en que la liquidez es muy amplia. Por lo mismo, dice que es esperable que una proporción aún mayor de lo que fueron los primeros retiros se destine a ahorro o se deposite en cuentas. “Esta gigantesca liquidez irá siendo destinada sólo gradualmente a consumo, por lo que se espera que tenga efectos tanto este año como el próximo”.

Sí, pero no en el corto plazo. Eso es lo que prevé el economista jefe de Banco Santander, Claudio Soto, quien agrega al análisis que, “sin duda, la mayor liquidez por los nuevos retiros y las medidas de apoyo gubernamental le darán un impulso al consumo, el que será más evidente en la segunda parte del año, cuando veamos una mayor apertura de la economía y las posibilidades de gastar se amplíen”. No obstante, enfatiza que “por ahora, descarto que los recursos líquidos disponibles en las cuentas vista se vayan de manera abrupta a consumo debido a la incertidumbre que aún persiste y la situación precaria en que se encuentra el mercado laboral”.

Desde el sector comercio, la gerenta de Estudios de la Cámara Nacional de Comercio (CNC), Bernardita Silva, comenta que dependerá de lo que pase con la recuperación del empleo y la reactivación de la economía, lo que se podrá ver más claramente en 2022. “Con el tercer retiro habrá un efecto en el consumo, pero de menor magnitud. Ahora lo que está guardado en las cuentas de las personas se irá viendo reflejado en el consumo de manera gradual, no será un efecto que se pueda ver en el corto plazo. Es probable que sectores como el turismo se vean favorecidos el próximo año”.

¿Mayores presiones inflacionarias?

Este posible mayor consumo podría tener también un impacto en la inflación. De hecho, en su reporte, el instituto emisor menciona que los precios de los bienes han sido y continuarán siendo, aunque con una menor intensidad, el principal impulsor de la inflación, en un contexto de alta demanda y restricciones de oferta que aún no son resueltas en su totalidad.

”El aumento de la liquidez disponible de los hogares en la segunda mitad del 2020 ha sostenido la alta demanda de varios productos importados, en particular en rubros como la tecnología y los automóviles. Las restricciones de oferta y la baja disponibilidad de inventarios en algunos de ellos provocó alzas significativas de sus precios en algunos meses del 2020″, dice el BC.

A febrero, la inflación subyacente de bienes se ubicó en el 4,6% anual. Si bien parte de las existencias se ha recuperado, en sincronía con un aumento de las importaciones de productos como automóviles, electrónicos y electrodomésticos, los problemas de oferta aún persisten en algunos mercados. Además, los precios a los productores en la industria están mostrando sus mayores alzas interanuales desde 2018.

Pese a este riesgo latente de que un mayor consumo vuelva a presionar los precios, los economistas descartan por ahora que se pueda producir un efecto alcista en los precios. Patricio Rojas, economista de Rojas y Asociados, subraya que “no lo hay”, porque la economía tiene muchas holguras considerando la situación del mercado laboral. “El ahorro que habrá es de las familias de altos ingresos y esas personas no se gastarán todo en consumo, por lo que es poco probable que haya una mayor presión en la inflación”. Esa misma percepción tiene el economista de Gemines, Alejandro Fernández, quien menciona que “mientras el mercado laboral siga débil, y la economía con holguras de capacidad, no habrá un mayor impacto en los precios”.

”Algo más de inflación es ciertamente muy probable, pero no está para nada garantizada e incluso me preocupa que cuando la economía se abra la inflación de servicios reaccione al alza menos rápido de lo que lo haga la caída en precios de bienes. Además, está el ‘factor INE’ y el ‘factor elecciones’ que ambos pueden llevar a mitigar por diversas razones la inflación que sientan las familias. La primera, por temas metodológicos y, la segunda, por intenciones electorales”, argumenta Jorge Selaive.

Una visión contraria es la que entrega el economista de EuroAmerica, Felipe Alarcón, quien sí tiene una perspectiva alcista en los precios. “Es un riesgo potencial bastante grande, no solamente para un mayor consumo y crecimiento, sino que además alcista para la inflación, lo que incluso podría llevar al Banco Central a modificar su visión esperada para la trayectoria de la Tasa de Política Monetaria”. Alarcón enfatiza que “de transformarse esta mayor liquidez en consumo una vez que se desconfine la economía, podría llevar al Banco Central a elevar la tasa antes de lo presupuestado”.

Un año tarde se dieron cuenta que la gente iba a esconder su dinero, no gastarlo. Lo comentamos en los LIVE de FF y mucho antes desde el estallido pendejo.

Y ahora estos giles creen que la gente lo va a gastar en consumos discrecional porque si dentro del año??

Analistas…

PFFFFFFFFFF…

Estamos en una espiral deflacionaria de ingresos e inflacionaria de costos gracias a la destrucción de oferta más las futuras alzas de impuestos a los cochinos ricos. El peor de los dos mundos. El consumo va a aumentar en la medida en que la gente entienda que los precios van a dispararse en el futuro, especialmente de commodities. No llegamos ahí todavía, pero luego, muy luego.

Como casi siempre, un año tarde en los análisis estos giles que no se porqué les pagan. Si es que les pagan. Deberían cobrarles por darles tribuna sin nunca apuntarle. Con sus recomendaciones por el retrovisor de seguro debe ser lo más rentable hacer backtestings.

Estamos ad portas de eventos que no hemos visto en décadas, tal vez en siglos. Devaluación catastrófica de todo porque nadie tiene dinero para nada que no sea alimentos, y el aumento de precios de estos por la destrucción inmisericorde de oferta. Lo más cercano es la depresión de los 30s en USA con la apreciación del USD más el Dust Bowl que destruyó mucho de la capacidad agrícola. Las viviendas se desplomaron un 90%, igual que las bolsas. El problema es que con la irresponsabilidad fiscal actual de los gobiernos a los que se les soltaron todas las trenzas del ahuevonamiento socialista marxista redistributivo, la perspectiva de que las monedas mantengan su poder de compra es mucho, mucho más baja. Por ende no es igual que en ese periodo, especialmente las respuestas de lo gobiernos.

Y estos giles creen que será un boom de consumo por la confianza en la economía…

Me llevan.

Donde aprenden economía?? y de que época?? del siglo X?? Habrán pasado por la parte de la revolución o industrial. O el desacople de los 70s del USD del patrón oro y que todo ahora es libre flotación??

En serio son tiempos muy extraños. Estamos en la combinación de la depresión de los 30s con la crisis de los 70s.

Imposible saber muy bien como va a reaccionar todo, pero parecería ser un boom de commodities muy limitado en tiempo, y con las monedas perdiendo valor a dos manos a contar del momento en el que esto sea más o menos evidente para la gran masa y no solo para los inversionistas que recién están girando el buque de sus capitales hacia allá, al menos algunos. Tenemos que quebrar la resistencia del que los bonos de gobierno son lo más seguro. Cuando eso pase, all hell will break loose.

Estamos en hibernación aún. Liquidez is king. Por ahora.

Continúa Leyendo...

BHP dice que alza de impuestos son una amenaza para la industria minera de Chile

Brr GIFs | Tenor

@DF

Aumentar impuestos y royalties corren el riesgo de dañar la industria minera en Chile, el mayor productor mundial de cobre, según el jefe de operaciones de BHP en las Américas. La semana pasada, una comisión del Congreso en Santiago aprobó cambios a un proyecto de ley de royalty minero, que agregaría un impuesto progresivo sobre las ventas de cobre y litio, metales que se espera que jueguen un papel crucial en el cambio hacia formas de energía más limpias. Si bien es poco probable que el proyecto de ley se apruebe en su forma actual, los analistas creen que impuestos más altos y royalties están llegando en Chile y otros países ricos en recursos. El fuerte aumento en los precios de las materias primas, el cobre se negoció por encima de los US$ 10.000 la tonelada la semana pasada por primera vez en una década, está avivando la preocupación de que los mineros sean el objetivo de los gobiernos que buscan pagar los programas de recuperación posteriores a la pandemia. El exprimer ministro australiano, Kevin Rudd, pidió recientemente un gravamen de superganancias a los tres grandes productores de hierro del país: BHP, Fortescue Metals Group y Rio Tinto. En Perú, el pionero en su elección presidencial ha prometido una distribución más justa de la riqueza minera. En Chile, el aumento de impuestos podría hacer que las empresas mineras extranjeras desconfíen de invertir en nuevos proyectos o ampliar las minas existentes para satisfacer la creciente demanda de cobre y litio de los fabricantes de vehículos eléctricos y la industria de energía renovable. “Puedes absolutamente intentar sacar más de la gallina de los huevos de oro, pero solo necesitas tener muy claro cuáles son las implicaciones a largo plazo”, dijo Ragnar Udd, presidente de BHP Minerals Americas, en una entrevista con el Financial Times. “Y el tipo de reformas que se están presentando en este momento serán realmente bastante perjudiciales para la industria”. Chile es el mayor país productor de cobre del mundo, y representa aproximadamente el 28% de la producción mundial extraída del metal, que se utiliza en todo, desde electrodomésticos hasta cables de poder. El cobre es clave en su economía, sin embargo, muchas de sus minas están envejeciendo con leyes decrecientes de mineral y altos costos operativos a medida que se hunden más en la tierra. “Los depósitos en Chile no son los depósitos de hace 20 a 30 años”, afirmó Udd. “La realidad es que las calificaciones han bajado significativamente. En los últimos 15 años hemos pasado de aproximadamente 1% de cobre a 0,6% a 0,7%... así que tienes que trabajar más duro y encontrar diferentes formas de ser más productivo”. “En los últimos 15 años, la realidad es que la participación del cobre que sale de Chile ha pasado del 34% del mercado mundial a cerca del 28%”, agregó Udd, un ingeniero canadiense que se unió a BHP en 1997, comenzó en su cargo actual en noviembre. Además de las operaciones de BHP en Chile, que incluyen Escondida, la mina de cobre más grande del mundo, también es responsable de Jansen, un proyecto gigante de potasa que la empresa busca desarrollar en Canadá. Mientras el negocio en las Américas generalmente es pasado por alto por inversionistas que se centran en la principal fuente de ganancias de BHP, sus minas de hierro en Australia Occidental, Udd cree que será clave para el crecimiento y la búsqueda de la empresa de “commodities de cara al futuro”. El directorio de BHP decidirá si aprueba la primera etapa del proyecto Jansen a mediados de año, pero es probable que después de haber gastado US$ 4.500 millones siga adelante.


Que se puede decir.

Estamos en caída libre. Como lo comentado en el anterior RAW LIVE. El circuito de caída económica junto con el aumento de impuestos acelera más la caída y genera mayor escasez de oferta, que es justo lo que están comentando los industriales, en casi todo. No van a iniciar nuevos proyectos con ese régimen de impuestos nuevos.

THAT´S IT…

La actividad económica va a bajar, los impuestos van a subir y desde ahí en adelante la destrucción económica va a ser masiva dado que la gente percibirá aumento de los costos pero con destrucción monumental de empleos.

El algún momento comenzará la inflación. Pronto. No por consumo y confianza, sino por la percepción de la gente de que las cosas costarán más en el futuro de lo que cuestan hoy, y que su dinero ahorrado para los malos tiempos es mejor gastarlo ahora en lo que pensaban gastar en el futuro.

Estos movimientos son buques tanques de la economía mundial, no lanchas rápidas. No va a pasar de la noche a la mañana, pero vamos a velocidad crucero a ese cambio, y nos vamos a quedar al final de el sin inversiones nuevas, ni trabajos nuevos ni la oportunidad de aprovechar los precios al alza, porque precisamente van al alza por la destrucción de oferta producida en este pandemia, acelerada con turbo por los supremos líderes y sus cagadas de nuevos impuestos y cambios en las reglas del juego que creen los capitales van a aceptar sin más.

Acá un ejemplo de que no funciona así la realidad. No puedes obligar a los capitales a invertir y colocar dinero donde no quieren, y si los fuerzas mucho, liquidan y se van. Punto. Con qué nos quedaríamos?? Con minas con cada vez menor ley y con una administración estatal que bajando los precios nos quebraría por los costos que va a tener. Y marcados como peste por décadas para las inversiones serias a las que no les gusta perder USD billones en capital colocado.

Continúa Leyendo...

¿Cuánto costaría un ingreso básico universal para Chile?

BRRR.gif | Money Printer Go Brrr | Know Your Meme

@DF

Hacia la universalidad de los traspasos en dinero a las personas desde el Estado, es a donde la clase política quiere llevar al Gobierno. Con el propósito de que el Fisco institucionalice algún mecanismo de transferencia monetaria que deje a un lado los criterios de focalización, han surgido diversas propuestas tanto desde la oposición como del oficialismo, y su costo dependerá de qué tan “universal” y “básico” se resuelva. Según el análisis “¿Hacia un ingreso básico universal?”, elaborado por el instituto Libertad y Desarrollo (LyD), el costo podría llegar a los US$ 57.600 millones al año en el caso de que el Estado asumiera la tarea de asegurar a todos los chilenos una renta equivalente a la línea de la pobreza. negociación se realizará esta semana en el Congreso y contempla un plan de recaudación fiscal que apunta a eliminar parte de las exenciones tributarias vigentes. Esto, conforme a los datos analizados, equivale a 40 veces el gasto realizado en 2019 en subsidios por vulnerabilidad o, bien, a dos veces el gasto social total que incluye el financiamiento a la educación, pensiones, programas de salud, empleo y vivienda, entre otros ítem. En tanto, si sólo se concentra en en la población que está entre los 18 y 64 años y se rebaja el aporte a la línea de pobreza extrema, el desembolso fiscal disminuiría a casi US$ 25.000 millones, lo que a juicio de la entidad “seguiría siendo tremendamente elevado”. “Estas abultadas cifras ayudan a entender por qué el mismo Banco Mundial indica que la idea de introducir un Ingreso Básico Universal (IBU) no debe ser considerada como la creación de un programa social más, sino como un cambio en el paradigma en que se conciben los programas sociales”, detalla el informe, elaborado por el economista e investigador del think tank, Rodrigo Troncoso. ¿Qué pasa en el mundo? Si bien desde la experiencia particular del estado de Alaska, Mongolia e Irán, el centro de estudios pone el acento en el alto costo que implica contar con un ingreso universal e incondicional, al mismo tiempo que reconoce que hay ventajas de aplicarlo en países en donde exista alta informalidad e inestabilidad en los ingresos de los hogares. Esto, porque simplifica la entrega de beneficios y da mayor transparencia al sistema. A lo anterior se suma que los aportes en dinero desde el Gobierno hacia las personas -según la evidencia disponible- no desincentivarían la participación laboral. Con este panorama y dado que en el país los aportes monetarios son poco frecuentes y que la mayor parte de la política social se caracteriza por focalizar en la población más vulnerable, desde LyD proponen como “una alternativa más viable” aplicar el mecanismo de un impuesto negativo al ingreso que excluye a las personas de más altas rentas. Otra vía de avance para LyD pasa por continuar en la línea del Ingreso Mínimo Garantizado (IMG) que se aplica desde el año pasado para complementar los sueldos de los trabajadores más vulnerables.

Imagen foto_00000002


Que bicho zimbawense le picó a todos los políticos del mundo, especialmente a los nuestros??

Una cosa es endeudarse para construir infraestructura generacional, y otra diferente es quemarlo en gastos, que tendrán que ser pagados por generaciones futuras que no tuvieron ni voz ni voto en que los endeudaran hasta el cuello, ni mucho menos disfrutaron del consumo de ese gasto.

No tiene sentido hablar de los costos.

Son ridículos. Y con ello vas a tener a una clase obrera que no va a querer trabajar y por ende va a aumentar el costo de la mano de obra en un ambiente de precios bajando. Maravilloso para la creación de empleos y actividad económica.

En serio. Estas mierdas ya las intentando 20 millones de veces. Partiendo por el súper héroe marxista de los progres del país, Allende. Con la innovadora política monetaria, o monetarismo keynesiano. Al menos en esa época era innovadora. La misma mierda que la teoría monetaria moderna. Básicamente que los gobiernos pueden imprimir sin ninguna consecuencia. Yeah…right…

Imprimieron a 3 turnos para entregar dinero por nada a la gente para activar el animal consumista y prender la chispa de la prosperidad económica monetaria…

Duraron un año hasta que la gente entendió que ese dinero valía champiñón, y comenzó a gastarlo generando la inflación acelerada y finalmente hiperinflación.

Así terminan todas estas imbecilidades. Porque es el dinero es reflejo de la productividad total de la gente de un país. Si no están produciendo nada y les estás dando dinero, adivinen cuanto vale el dinero.

Pero esto es peor porque lo van a hacer con deuda. Al menos con Allende fue rápido. Esto tomaría unos cuantos años más. Aunque el que el gobierno se endeude para entregar remuneraciones básicas garantizadas haría que los acreedores se pusieran bastante inquietos, de inmediato.

Lo dicho. Se les soltaron las trenzas a estos pendejos ahuevonados. Y lo peor es que ya sabemos donde eso conduce. Muy pronto vamos a tener que tomar decisiones de inversión y supervivencia financiera.

Continúa Leyendo...

01 mayo, 2021

Gratificaciones: diputados reactivan proyecto que eleva el reparto de utilidades a los trabajadores

Amazon.com: Hellraiser: Kenneth Nelson, Gay Baynes, Robert Hines, Ashley  Laurence

@latercera

Un nuevo proyecto que se tramita en el Congreso amenaza con generar nuevos roces entre la oposición y el gobierno e inquieta en el sector privado. Se trata de una moción presentada en noviembre de 2019 por el diputado PPD Tucapel Jiménez y que tiene como eje central modificar el actual sistema de gratificaciones. La iniciativa fue reactivada este año: el 9 de marzo, la Comisión de Trabajo de la Cámara de Diputados, instancia que preside el propio Jiménez, la comenzó a analizar.

En concreto, el proyecto busca ampliar la participación de los trabajadores en las utilidades de las empresas. La gratificación está definida en el artículo 42, letra e) del Código del Trabajo y es “aquella parte de las utilidades con que el empleador beneficia el sueldo del trabajador”.

Lo que se busca con este sistema es hacer participar a los trabajadores de las utilidades que anualmente se producen en las empresas en las que trabajan. Pero también tiene un objetivo adicional: elevar la productividad de las empresas y sus empleados a través de incentivar la generación de ganancias.

La ley establece dos sistemas opcionales para el cumplimiento de la obligación del empleador de gratificar a sus trabajadores: el previsto en el artículo 47 del Código del Trabajo y en el artículo 50 del mismo cuerpo legal.

El primero establece la obligación de gratificar anualmente a los trabajadores en proporción no inferior al 30% de las utilidades o excedentes. Y el segundo fija un método alternativo de pago que consiste en el 25% del sueldo anual, con un tope por año de 4,75 ingresos mínimos mensuales.

En la práctica, las empresas chilenas emplean solo el segundo mecanismo, volviendo casi inaplicable la distribución de utilidades líquidas. Según datos de la Encuesta laboral 2019, el 87,3% de las empresas entregó gratificaciones a sus trabajadores. El 79,1% de las empresas lo hizo con el reparto de 4,75 ingresos mínimos mensuales y tan sólo el 2,6% con el artículo 47, distribuyendo al menos el 30% de las utilidades.

El proyecto presentado en noviembre de 2019 por Tucapel Jiménez vuelve casi obligatoria la distribución del 30% de las utilidades. Primero, porque elimina el tope de 4,75 ingresos mínimos mensuales establecido en el artículo 50 del Código del Trabajo y autoriza el pago de gratificaciones por esa vía solo si le permita al trabajador recibir una suma mayor al 30% de los excendentes de las empresas.

Además, la moción reforma el artículo 47 y propone que el cálculo se efectúe sobre el total de las remuneraciones anuales de los trabajadores que tienen derecho a recibirla, excluyendo a quienes no lo tienen. Hoy, el cálculo se hace en base a todos los trabajadores de una empresa, más allá de si tienen derecho a recibirlo, ampliando así la base de cálculo.

El diputado Jiménez dice que el cambio propuesto se debe a que sistema de gratificaciones “presenta una serie de deficiencias que imposibilitan que sea una eficaz herramienta para alcanzar el desarrollo y disminuir las desigualdades”. El legislador añade que, en general, las empresas han internalizado como costo fijo las gratificaciones pagadas a sus trabajadores. “Algunas dividen el monto en 12 meses en el sueldo del trabajador, con lo que se pierde el sentido de la norma”, acota.

13 Septiembre 2017/VALPARAISO Tucapel Jimenez , Jose Perez , Loreto Carvajal bailando cueca, durante la celebración de fiestas patrias en la Camara de Diputado. FOTO: PABLO OVALLE ISASMENDI /AGENCIAUNO

La propuesta es apoyada por varios diputados, como los RN Francisco Eguiguren, Sofía Cid y Alejandro Santana, Karol Cariola (PC), Gastón Saavedra (PS), Gabriel Silber (DC), Alejandra Sepúlveda (FRVS), Raúl Soto (Independiente) y Gael Yeomans (Convergencia Social).

Reactivación del proyecto

En la primera sesión de la Comisión de Trabajo, el gobierno, representado por el subsecretario del Trabajo, Fernando Arab, alertó que esta era una materia de iniciativa propia del Ejecutivo, por lo que sería inconstitucional, ya que afecta las remuneraciones de los trabajadores. Sin embargo, planteó la idea de formar una mesa de trabajo con distintos actores para analizar el sistema y presentar propuestas en un plazo de 4 a 6 semanas.

La idea fue recogida por los parlamentarios y en especial por Jiménez. La mesa se formó a mediados de marzo y en ella participan representantes técnicos de los parlamentarios -oposición y oficialismos-, de la Central Unitaria de Trabajadores (CUT) y de la Confederación de la Producción y del Comercio (CPC).

El trabajo de la mesa ha ido avanzando. Ya escuchó a 12 expertos y ahora está en proceso de discusión para comenzar a redactar el informe. Se espera que el texto finalizado esté a mediados de mayo.

Si bien valora el proceso que se está llevando adelante en esa instancia, el diputado Jiménez aclara que en ningún caso será vinculante, sino que un insumo para el debate legislativo. “El 4 de mayo votaremos en general el proyecto para iniciar su discusión en particular. La idea es tomar en cuenta el trabajo de la mesa técnica y buscar puntos de encuentros”, sostiene.

Entre los integrantes de la mesa técnica existe coincidencia en que el actual mecanismo de gratificación no cumple la finalidad para el cual fue creado, ya que no existe un incentivo real para los trabajadores: la mayoría de las empresas en la práctica lo han incorporado en las remuneraciones sin hacer un reparto efectivo de utilidades.

FOTO: MARIO TELLEZ / LA TERCERA

La visión de los empresarios

El tema ha sido de preocupación del sector empresarial desde hace tiempo. En 2013, el entonces consejero de Sofofa y más tarde presidente de la CPC, Alfonso Swett, reconocía que el sistema no era el mejor. “Creo que en las gratificaciones tenemos un tremendo problema (...) El 97% de las empresas pagan el 4,75 y el 3% se acoge al régimen de reparto de utilidades. Claramente aquí hay una oportunidad de involucrar más a los trabajadores”, aseguró Swett, quien proponía entonces bajar el reparto de 30% al 10% para incentivar efectivos mecanismos de reparto.

Otras opiniones más actuales han rechazado la propuesta. El gerente general de Quiñenco, Francisco Pérez Mackenna, se refirió a fines de marzo a esta iniciativa en una columna en Pulso.

El ejecutivo escribió que si se aprueba la propuesta, “se destinaría a los trabajadores un 30% de las utilidades líquidas de una empresa, en la parte que excedan de un 10% del capital propio. Hoy, la utilidad se reparte en forma prácticamente igualitaria entre el Fisco y los accionistas (49,45% y 50,55%), absorbiendo estos últimos el 100% de las pérdidas cuando el negocio sale mal”. Con la iniciativa, describió, los accionistas perderían parte de la utilidad y el Fisco una parte de los impuestos. “Entonces, para recuperar el costo del capital, los precios de los productos deberían subir o las remuneraciones bajar”, alertó.

El tema inquieta en gremios como la Sofofa y el comercio. Una reciente encuesta realizada a empresas del sector comercio arrojó que a un 43% de las compañías consultadas le afectaría mucho, y a un 31,7%, medianamente.

La visión de los expertos

El tema de estudiar cambios a este sistema no es nuevo. Ya en el 2011 un grupo de economistas y abogados integrado por Marcelo Albornoz, Francisco del Río, Andrea Repetto y Ricardo Solari abordó la materia en un informe llamado “Hacia una nueva legislación laboral”.

En ese texto proponían que los empleadores puedan escoger entre dos esquemas alternativos: la gratificación legal bajo la cual se negocia colectivamente el monto a repartir, con un piso del 3% de las utilidades líquidas, sin descuentos por el capital propio, o la gratificación alternativa, equivalente al 25% de la remuneración mensual del trabajador anualizada y sin tope.

Uno de sus autores, Marcelo Albornoz, exdirector del Trabajo en el gobierno de Ricardo Lagos, y socio de Albornoz & Cía., señala que “dada la situación económica actual, no es el mejor momento para avanzar en este proyecto que modifica estructuralmente el sistema de remuneraciones”. No obstante, sí es partidario de revisar el sistema de gratificaciones en una discusión más amplia.

Para Albornoz, no tiene mucho sentido forzar a las empresas a cambiar de sistema sin fórmulas intermedias. “La pregunta es si a todos les vamos a decir que tienen que repartir el 30% o vamos a ver los niveles de utilidades y ahí establecer un sistema mixto y escalonado”.

El exsubsecretario del Trabajo y socio de AMLV Abogados, Zarko Luksic, subraya que “lo interesante de la moción es que mantiene las dos dualidades, pero no estoy de acuerdo en que no haya distinción entre tamaño de empresas”. Y agrega: “una empresa que está recién partiendo le traerá mayor dificultad que un determinado monto de utilidades se vaya a gratificación en lugar de reinvertirla. No se hace cargo de la diferencia entre tamaño de empresas”.

YEAH¡¡

Nada promociona el empleo como un impuesto de 30% a las utilidades, adicionales al 30% que van a aprobar, y el 40% del global complementario que igualmente van a aprobar y supongo que con crédito a las utilidades de las empresas, en serio, supongo.

Es decir, la maravillosa cifra de 60% (no eso exactamente pero para un cálculo de servilleta de cualquier emprendedor sirve) de impuestos por hacer negocios en el país con empleados…

Parece que el Rey de Chile es un parlamentario…

Me salté la visión de los expertos. Como casi siempre debe valer champiñón. Además, no hay que ser experto para entender que esto es una imbecilidad. No vas a formar un negocio para que los trabajadores que contratan se queden con el 30% de tus utilidades más sus sueldos. NO WAY…

El problema no es que sacos de hueva propongan huevadas.

Siempre tendremos sacos de hueva que propongan huevadas.

El problema, que abrió el fallo del TC, es que esos sacos de hueva ahora tienen posibilidades de que se aprueben sus huevadas.

Y eso es un riesgo que los capitales de inversión no van a tomar si no hay un pronto freno de estas imbecilidades.

Esperemos que sea el momento post elecciones en el cual se recupera la cordura, al menos de los que se espera la tengan, que es el centro político.

Pero el daño está hecho.

El TC abrió las puertas al infierno. Le dijo a todo el mundo que estas imbecilidades si tienen posibilidades de ser aprobadas de manera sumaria, porque puede ser que se les pare el trasero no sancionar en derecho.

Continúa Leyendo...

Columna de Daniel Matamala: El Antiguo Régimen

The CSN Sociology Student Legacy Wiki [licensed for non-commercial use  only] / Direct Democracy

@latercera

Algo se derrumbó esta semana. Lo que llega a su fin es el Antiguo Régimen, ese que estructuró a Chile por dos décadas, y languideció una década más, en lento derrumbe, entre 2011 y 2021.

El Antiguo Régimen fue un sistema de cortafuegos para dificultar o impedir que la voluntad popular provocara cambios. Para que, en palabras de Jaime Guzmán, “si llegan a gobernar los adversarios, se vean constreñidos a seguir una acción no tan distinta a la que uno mismo anhelaría”. Para lograrlo, Guzmán diseñó el Consejo de Seguridad Nacional, los senadores designados, el sistema binominal, los quórums calificados y el Tribunal Constitucional. A ellos se sumaron el poder de veto de la Iglesia Católica y la captura de la política por los grandes poderes económicos. El resultado fue una democracia lenta o incapaz de hacer su trabajo: convertir las demandas populares en políticas públicas.

Veamos algunos ejemplos.

Al comenzar el Antiguo Régimen, en 1990, el 56% de los chilenos estaba a favor de una ley de divorcio (encuesta CEP). En 1995, el 97% apoyaba el divorcio de común acuerdo entre los cónyuges, y el 83%, cuando estaban separados de hecho. Pese a ese acuerdo casi unánime de la población, los cortafuegos bloquearon la voluntad popular por 14 años, hasta la ley de 2004.

Según la misma encuesta, en 1991 ya había una mayoría (53%) a favor del aborto en ciertas circunstancias. Esta creció hasta convertirse en 67% en 2009 (Encuesta UDP). Sin embargo, el sistema político se negó siquiera a debatir el tema, dando por hecho que el veto de la Iglesia, un Congreso dominado por minorías y el Tribunal Constitucional lo impedirían. En 2006, el presidente de la Cámara de Diputados, el PPD Antonio Leal, decretó que discutir el tema en el Congreso era “inadmisible”. Los cortafuegos bloquearon la voluntad popular por más de un cuarto de siglo, hasta la ley de 2017.

Historias parecidas podemos contar sobre el sistema previsional, las leyes laborales, la defensa de los consumidores o los derechos de aguas.

Desde 2011, el ciclo de protestas masivas por la educación, las pensiones, el centralismo y los abusos, volvió evidente el desacople entre lo que los ciudadanos pedían al sistema político y lo que este les entregaba. Pero el Antiguo Régimen se empecinó en ocultar lo obvio. En pretender, en palabras del candidato presidencial de RN Mario Desbordes, “que está todo bien, que la protesta era falsa, que no se justificaba, que era todo un invento”.

Algunos cortafuegos, como los senadores designados, el binominal y el poder de la Iglesia Católica, fueron cayendo. Parte de la dirigencia política intentó conducir los cambios mediante un proceso constituyente y una reforma tributaria. Entre la indecisión de la Nueva Mayoría, el bloqueo de la derecha, la influencia del poder económico y la corrupción del sistema político, esa válvula de escape fracasó: el proceso constituyente fue boicoteado y la reforma tributaria fue cocinada hasta volverla insípida.

En sus estertores finales, tras el estallido social, el Antiguo Régimen se refugió en su último cortafuego: el Tribunal Constitucional. Frente a cualquier amenaza al status quo (impuestos a los más ricos, royalty minero, anulación de la ley de pesca) la respuesta del gobierno era la misma: el TC lo impediría. Los retiros de fondos de pensiones contaban con un inmenso apoyo ciudadano y fueron aprobados por abrumadora mayoría en el Congreso. Pero en vez de enfrentar el problema conversando, negociando y ofreciendo alternativas (o sea, haciendo política), el gobierno repitió el libreto: no importa lo que opine la gente, no importa lo que diga el Congreso. Que el cortafuegos opere.

Pero entonces el TC se rebela. Le dice que no al gobierno. El cortafuegos cae. La voluntad popular se convierte en ley. Y en ese acto, el Antiguo Régimen termina de derrumbarse.

Indignados, los porristas de la “democracia protegida” reclaman que el TC tomó una decisión política. Con tres décadas de retraso, se dan cuenta de que (¡oh, sorpresa!) un tribunal designado por cuoteo político no es un incólume foro de juristas fallando solo de acuerdo a derecho.

¿Hay salida? Sí, y afortunadamente está al alcance de la mano. A rey muerto, rey puesto. En dos semanas, elegiremos una Convención Constitucional para acordar un Nuevo Régimen. Y la historia reciente nos muestra que, en momentos de grandes crisis, los ciudadanos han votado con sabiduría.

En 1988, mientras la élite económica se refugiaba en el Sí a Pinochet, los chilenos votaron No a la dictadura. El 6 de octubre de 1988, el IPSA de la Bolsa de Santiago sufrió la peor caída de su historia. A ese pánico le siguió una década dorada para la economía chilena. ¿Quién tenía razón, la gente que votó No, o los mercados que votaron Sí?

En 2020, los chilenos votaron Apruebo a una nueva Constitución. Las comunas de la élite y el poder económico, en cambio, estuvieron por el Rechazo. ¿Quién tenía razón? Imagine en la situación en que estaría Chile hoy si no hubiese un proceso constituyente en curso. Si no hubiera una forma institucional, democrática y reglamentada para reemplazar al hoy derrumbado Antiguo Régimen.

Los mismos que intentaron bloquear esos cambios ahora se asombran al ver el liderazgo de la diputada Pamela Jiles en la encuesta CEP. ¿Cuál es la sorpresa? Como recuerda el doctor en ciencia política Javier Sajuria, el populismo es “una respuesta a élites que excluyen a la población de las decisiones políticas”. Cuando se niega a los ciudadanos el ejercicio de una democracia eficaz, entonces el pan y el circo resultan tentadores sucedáneos.

La respuesta a la demagogia no es aferrarse a un régimen caído, ni levantar nuevos cortafuegos.

La solución es más democracia, no menos.


Que cara de raja este pastel. Después de promover la demagogia y el populismo alcahueteando todas las iniciativas que los avalaban durante los últimos dos años sale con esto??

En fin…la consistencia no abunda en el mundo progre, van de lado a lado buscando aprobación de sus histéricas y hormonales amas feminazis…

En lo referente al artículo…

Nop, se derrumba el estado de derecho. O la percepción de que existe uno funcional en el país, el que sea que esté en funcionamiento. Y eso afecta en primerísimo lugar la percepción de riesgo de los capitales de inversión. Mucho después la percepción general del público.

Pero estoy de acuerdo en algo con el cada vez menos favorito progre, JCR y Sepúlveda de verdad están haciendo méritos.

La respuesta a esto es más democracia, no menos.

Y eso es democracia directa para que todos votemos todo y dejemos de estar en manos de monos con navaja que no representan los intereses de nadie salvo los de ellos mismos.

También democracia directa en las cortes de justicia, que los abogados elijan a los integrantes de las cortes, y van a tender a elegir a los mejores porque eso elimina la competencia…

Esa maldita mano invisible, cómo funciona, SIEMPRE, a pesar de que a los progres no les guste…

No hay forma de recuperar lo que se quebró la semana pasada, salvo que vayamos a un estado de cosas en que nos deshacemos de la república, que siempre termina consumiéndose a si misma con esta clase de representantes, que finalizan a la sociedad prometiendo huevadas para salir electos, no importa si con ello hipotecan todo el futuro, liquidando la actividad económica con cada vez más impuestos para financiar sus promesas huevonas.

Más democracia.

Y eso es democracia DIRECTA.

Sin representantes ni atajos. No los necesitamos. Si las mierdas que tenemos en el parlamento ahora nos van a representar, mejor que la señora Juanita vote ella misma. Al menos sabremos que las señoras Juanitas estarán votando realmente por sus intereses personales que en el agregado nos pueden dar información valiosa de la sociedad, a diferencia de los votos de los representantes, que igualmente votan a su conveniencia, pero que no es la de la señora Juanita a la cual dicen representar.

Y que los gobiernos queden amarrados de pies y cabeza por los siglos de los siglos para aprobar nada que no sea bajo la votación directa mayoritaria de la gente.

Es la única forma de enmendar lo que se fracturó la semana pasada. La confianza, o el nivel de el, que tenían los capitales hasta hace dos semanas, que son los que generan trabajo y la formación de actividad económica, no va a volver salvo que este sea el caso.

Continúa Leyendo...
Compramos mierda que no necesitamos, con dinero que no tenemos, para impresionar a gente que no conocemos...Ni nos importan....