16 agosto, 2015

Francisco Vidal acusa "deslealtad y pérdida de respeto" de la Nueva Mayoría a Bachelet


@latercera

En medio de las críticas que han surgido en la Nueva Mayoría tras el cónclave oficialista, el ex ministro Francisco Vidal (PPD) criticó la actitud de la coalición y acusó “deslealtad” con la Presidenta Michelle Bachelet.

En el programa Estado Nacional, Vidal además se refirió a la gestión de la denominada dupla Burgos-Valdés y a la gradualidad en la aplicación de las reformas.

“Esto de la dupla es un invento de la derecha (…) creo que es un error brutal. Primero porque llegaron los cuatro ministros juntos, y segundo porque el comité político es un equipo de cuatro subordinado a las decisiones de la Presidenta de la República”,señaló.

“Gente con la experiencia política de Jorge Burgos no sé cómo cae en la trampa de la derecha”, aseveró el ex secretario de Estado.

“La segunda trampa es toda la discusión entre gradualismo e inmediatez. Yo no conozco a nadie en la Nueva Mayoría que esté por la inmediatez, de hecho todos los proyectos de reforma estructural son graduales”, añadió Vidal.

Asimismo, indicó que uno de los problemas más graves al interior del oficialismo, es la “pérdida de respeto a la Presidenta de la República”.

“Ignacio Walker se mandó la siguiente frase: ‘existen liderazgos no presidenciales’; (Jorge) Pizarro la trató de confusa; Pepe Auth dijo que tenía arritmia (…) hay deslealtad en la Nueva Mayoría, porque cuando (Bachelet) tenía 64% de aprobación le faltaban brazos a la Presidenta para que no la asfixiaran, y cuando tiene el 22% se le arrancan”, indicó.

Además, Francisco Vidal criticó que el ex Presidente Ricardo Lagos haya ido a La Moneda a “dar lecciones de gradualidad”.  “Me parece pésimo”, señaló el ex ministro.

“Espero que la Presidenta se haga respetar. Aquí se nos va al tacho el sistema sino se respeta a la Presidenta de la República (…) En política la lealtad es fundamental y a los presidentes se les apoya hasta el último día”, concluyó. 

Es parte de la naturaleza humana el “arrimarse” a un árbol fuerte para obtener buena sombra. Particularmente cierto en el caso de los políticos. También hacer leña del árbol caído. Incluso entre aquellos que se arrimaron a el en primer lugar por sombra.

No se cual es la novedad de eso en política. Para todos los efectos prácticos, Bachelet es un muerto caminando hoy en día. Cualquier asociación positiva con ella o su programa es visto como un pasivo político, tratado de suavizar por aquellos que fueron asociados con ella fuertemente al principio. Y la estrategia de la oposición ciertamente no es mejorar los programas, sino que sigan resultando mal, por sus propias deficiencias y por el panorama externo, para garantizar o elevar las posibilidades en la próxima elección. Que es lo único que le interesa a los políticso de carrera. Lo digan o no.

Con cada declive económico y en encuestas, más incisivos van a ser los ataques y mayor el desmarque de los aliados.

Los asesores políticos y de imagen de Bachelet son un desastre.

Te puedes equivocar. Todos lo hacemos. Lo que no puedes hacer es demostrar poca resolución. O que lo que se está planteando lo están forzando otros y no es tu propia decisión.

Continúa Leyendo...

Automotoras congelan los precios de cara a temporada 2016


@latercera

Precios congelados y descuentos, ésa es la estrategia que maneja hoy la industria automotriz, previo a la llegada de los vehículos 2016, en septiembre, y en medio de una importante y sostenida alza del precio del dólar.

Si bien ayer el tipo de cambio bajó $ 1,35, a $ 684,73, en lo que va del año ha subido $ 77,73.  Al funcionar desde la importación, el mercado automotriz ha sido impactado por este factor.

“Los autos se han hecho más caros y los ingresos no suben en esa proporción. Hay una restricción desde el punto de vista de esta alza de precio que provoca una menor demanda, lo que se demuestra en las cifras”, dice Alfredo Grantz, gerente de Porsche en Ditec.

Hace poco, la Asociación Nacional Automotriz de Chile (Anac) bajó sus proyecciones de venta para este año de 275 mil unidades a 258 mil unidades. Ello, “por el bajo desempeño de la economía y las expectativas”, dice el secretario general del gremio, Gustavo Castellanos.

Promociones

Como es de costumbre, la industria pone en la parrilla todas las promociones de los vehículos 2015 de cara a la siguiente temporada. Y con más urgencia aún si las proyecciones de venta están a la baja y el tipo de cambio no acompaña al negocio.

“En agosto hay precios bastante reducidos, pero si tomas en cuenta también que en septiembre éstos debieran venir con un alza producto del aumento del dólar, esas promociones son aún más atractivas”, dice Rodrigo Hernando, gerente de Citroën.

Estas serán “oportunidades de renovación que no se verán en ningún mes del 2016”, agregan en Porsche Chile del Grupo Volkswagen (representante en Chile de marcas Audi, Bentley,  Volkswagen, etc.). “Si hay un momento para comprar un auto, es ahora”, precisan.

Entre las estrategias para apuntalar las ventas de los autos nuevos, que van a llegar con el dólar incluido, figuran trabajar la imagen de marca, lanzar nuevos productos, revisar equipamiento de autos para hacerlos más atractivos, entre otros, explican en Citroën.

Otra apuesta tiene que ver  con las mantenciones de los vehículos  y “dejar los precios de este servicio en los valores actuales”, dice Fernando Melhuish, de Automotora Melhuish.

Ahora bien, no sólo los vehículos de la nueva temporada se verán impactados por el dólar. “También la mayoría de los repuestos (originales o alternativos) se importan y tiene el mismo efecto”, dice Luis Vecchionacce, subgerente de Marketing, Honda Motor de Chile.

“Estos podrían subir, por lo menos, entre 3% y 5%”, estiman en Melhuish.

En todo caso, el traspaso del alza del dólar es más lento, advierten en Porsche Chile del grupo Volkswagen. “La administración de stock es por un periodo de respaldo de mediano plazo, por lo que se verían estos traspasos hacia el primer trimestre 2016”, aclaran.

En marcas de lujo, como Jaguar y Land Rover, aseguran que el alza del dólar no es un tema que inquiete a sus clientes.

Independiente de los ridículos esfuerzos del gobierno actual de estropear la economía aún más de lo que está por factores externos, el hecho es que, con y sin tarados a cargo, estamos en un ciclo deflacionario mundial.

Lo que significa que toca el tiempo del otoño económico después de un verano bastante largo de prosperidad.

Y como pasa siempre, las empresas que entraron en un boom de crédito asumen que ese impulso continuará y que los precios impulsados por este no tendrán que ser modificados, detonando actitudes estúpidamente soberbias sobre decisiones de inversión y de la aproximación a los clientes, transformándose en más “selectivos” y creando una idiota sensación de elitismo.

Aquellos negocios que se visten adecuadamente para cada estación de los climas económicos sobreviven y prosperan. Aquellas que van vestidos de bermudas en el momento de la llegada del invierno se congelan, y aquellos que llegan con abrigos al veranos se mueren de un ataque multisistémico por el calor.

Que significa que las empresas que llegan sin deudas a un momento de recesión, y con un sano flujo de caja pueden modificar sus estrategias de precios de manera de abarcar mercados que antes no eran interesantes o significativos y ahora si.

Y no hay nada más postergable que la compra de un auto nuevo, sin ninguna duda. Al menos para una persona normal. Siempre pueden existir personas con una obsesión compulsiva por endeudarse en idioteces y demostrarle al mundo su seudo estatus crediticio impecable de new rich…

Va a ser interesante el como salen de este embrollo empresas que por su rubro son absolutamente prescindibles para el común de la gente. Lo más probable es que aquellas que tienen un rango amplio de precios de vehículos en su parrilla, incluidos usados, lo hagan mejor. Y si tienen talleres propios donde pueden captar autos usados a bajo precio, refaccionarlos y colocarlos en punto por una fracción del mercado a una ganancia, mejor.

Hago la salvedad con aquellos que deben presentar siempre una imagen de prosperidad. Como la gente de ventas y entes comerciales que se aproximan a clientes. Para ellos es una necesidad de trabajo, independiente que lo puedan disfrutar.

Continúa Leyendo...

14 agosto, 2015

Axel Kaiser: “La DC, si fuera consecuente con sus principios, debería abandonar el gobierno y pasar a la oposición


@DF

"Felicitaciones. Eres una fuente de inspiración para mucha gente", le dice un hombre de traje a Axel Kaiser en medio de la entrevista en un Starbucks del barrio El Golf. "Gracias. Es una locura lo que está pasando", responde el director ejecutivo de la liberal Fundación Para el Progreso (FPP) y columnista estable de Diario Financiero, mientras su voz seria sobresale entre las conversaciones del café para hablar, claro, sobre la coyuntura política del momento. Ya paró la lluvia. Pero la evaluación es de una tormenta política en el momento.
-¿Cuál es el diagnóstico que hace del momento del bloque oficialista, tras "realismo sin renuncia", cónclave y confusión democratacristiana?
-Creo que Bachelet tiene claro que desde su punto de vista ella tiene que seguir con las reformas. Ella cree en las reformas. Hay un tema de ideología, de fe de por medio, que no va a transar, que la izquierda que gobierna no va a transar y, por lo tanto, están determinados a seguir adelante con el proyecto. Dadas las circunstancias económicas, de popularidad de la clase política y los demás problemas que están surgiendo, se han visto en la obligación de ponerle pausa al avance en las reformas y algunos probablemente dentro de la Nueva Mayoría, especialmente la Democracia Cristiana, tal vez pensaron en frenar las reformas definitivamente. Y eso es lo que está llamando a la confusión, que no hay una determinación totalmente clara respecto de seguir adelante con las reformas por el efecto que están teniendo en el país y hay gente de la vieja guardia de la Concertación que es contraria a las reformas. José Joaquín Brunner en materia de educación, Eduardo Aninat en materia tributaria... y suma sigue, y la Democracia Cristiana debe acusar ese impacto.
-¿Pero la idea de una moderación en la reformas, entonces, no pasa de ser algo cosmético?
-Creo que es cosmético. No hay un cambio de filosofía, ni visión del mundo, ni de programa. Sigue siendo el programa socialista, redistributivo, igualitarista, estatista, el que este gobierno está llevando adelante. La Democracia Cristiana se está prestando vergonzosamente para darle un piso político a un proyecto que está arruinando al país, más allá de sus expresiones. La Democracia Cristiana se está prestando para un programa de gobierno que está destruyendo los fundamentos del éxito de Chile. Esa es la realidad. Es una vergüenza que la Democracia Cristiana esté en una misma coalición de gobierno con un grupo de políticos que no solamente ha sido severamente cuestionado en lo moral, desde el punto de vista de la corrupción y los escándalos en los que se han visto involucrados, sino que -más importante- un grupo de políticos que está llevando adelante un proyecto que es tremendamente destructivo para Chile y además al servicio de la música que toca el Partido Comunista, que es un partido que todavía endosa una ideología totalitaria, que es un partido que acabamos de descubrir que está metido en alianzas inaceptables como las FARC en Colombia y que además fomenta el terrorismo en el sur del país. Y todo eso la Democracia Cristiana está dispuesta a aceptarlo porque su afán de poder es tan ilimitado, que no tiene ningún principio que esté dispuesta a transar. La Democracia Cristiana si fuera consecuente con sus principios y con lo que el país realmente necesita, debería abandonar el gobierno. Y debería dejar que el gobierno de Bachelet se las arregle sin ellos y pasar a la oposición activa, porque este es un gobierno socialista de inspiración colectivista en que el Partido Comunista juega el rol determinante y no puede ser que el Partido Demócrata Cristiano, que se supone que ha sido siempre la alternativa al comunismo en el mundo, termine apoyándolo.
-Bueno, hay coaliciones de la DC con partidos como RN en otros países...
-Evidente. Lo que pasa es que aquí todavía el fantasma del régimen militar y del "Sí" y del "No" divide y los actores políticos no se han enterado que estamos viviendo en el siglo XXI.
-¿Cómo ve la férrea defensa del gobierno del "programa" pese a la caída en las encuestas?
-Creo que es una buena noticia para Chile que la popularidad de un gobierno que está destruyendo los fundamentos del sistema que nos permitió salir adelante esté en el suelo. Habla bien de la ciudanía que rechace tanto la figura de la Presidenta –más allá de los escándalos de corrupción que involucran a su familia-, como el programa de gobierno en sí. Da esperanzas de que la ciudadanía aprendió hasta cierto punto la lección de que el socialismo no funciona, nos arruina y destruye nuestras oportunidades, y afecta a los más desposeídos. Sería una tragedia para el país tener un gobierno populista como este con niveles de aprobación altos porque entonces la destrucción que serían capaces de realizar sería prácticamente irreversible después, como podemos ver en Argentina, en Ecuador, en Bolivia, en distintos países.
-Pero ese deterioro en las encuestas no parece traducirse en un giro en la conducción del gobierno...
-Es que ellos tienen una ideología y ellas son materia de fe y no de razón. Y ellos están dispuestos a llevarlas adelante independiente de los costos que el país tiene que pagar, porque ellos no lo van a pagar porque a ellos les pagan los contribuyentes y si salen de ahí tienen una serie de organismos internacionales donde pueden ir a trabajar.
-¿Cómo la Cepal?
-Sí, como la Cepal. El ministro Arenas ha sido el ministro de Hacienda más incompetente que ha tenido Chile desde (Pedro) Vuskovic bajo el gobierno de la Unidad Popular y ahora está trabajando en la Cepal. Es una persona que no sabe nada sobre qué es lo que hace que las naciones prosperen, absolutamente todas sus proyecciones resultaron equivocadas y su reforma (tributaria) es un desastre. Pero volviendo a lo anterior, en la Nueva Mayoría no están dispuestos a retroceder porque creen firmemente en esto. Y esto es lo que le cuesta entender a la gente y a la derecha especialmente: es un problema de fe, de religión.
-También ha criticado justamente esa "falta de fe" en la derecha ... ¿cómo ve a la clase política de cara a las elecciones legislativas, en un marco donde usted anticipa un mayor deterioro económico?
-Va haber un mayor deterioro económico, eso es claro. El precio del cobre no se va a recuperar en lo sustancial, las expectativas están en el suelo y la presidenta Bachelet las acaba de sepultar aún más con las últimas declaraciones que hizo. Eso no se va a recuperar y la economía va a andar cada vez peor. En cuanto a la proyección política creo que va a ser interesante la competencia entre Piñera –que va a terminar siendo candidato- y sus rivales. La pregunta es si derrota al adversario de la izquierda, que no tenemos claro quién va a ser. Pero ni siquiera un gobierno de Piñera va a ser capaz de revertir el daño que se ha creado a la imagen de Chile, a la seguridad pública, a las instituciones económicas, si no cuenta con un apoyo en el Parlamento para deshacer las reformas estatistas de este gobierno. Veo tiempos muy complejos, y nada apunta a calmar las aguas y recomponer las expectativas y los estados de ánimo. Todo lo que se está haciendo es al contrario.
-¿Y luego del episodio de las reformas ve a un Piñera con un discurso "progre", como usted ha calificado a la derecha, o ve más bien un regreso a los fundamentales del modelo?
-Creo que el gobierno de Bachelet izquierdizó tanto las cosas que a Piñera lo dejaron del lado más liberal. Las reformas han sido tan malas e implementadas tan incompetentemente que para Piñera va a ser fácil enarbolar un discurso más liberal de un regreso a la cordura fiscal, de instituciones y sanidad del gasto público. Creo que él va a tener que marcar una diferencia clara con la izquierda en el sentido de que defiende principios que son opuestos a los que están destruyendo Chile. Es decir, que él no es "más de lo mismo", sino alguien que viene a arreglar el problema. Trabajo y seguridad debieran ser el lema del presidente Piñera en la siguiente elección.
-Pero se le ha criticado justamente no haber resuelto el tema de la inseguridad durante su mandato, cuando prometió que se acababan las "puertas giratorias"...
-Efectivamente eso es lo que le van a criticar y él se va a tener que refugiar en alguna respuesta ingeniosa y, obviamente, eso consiste también en culpar al adversario político. Pero esta vez tiene que plantear respuestas concretas. ¿Le va a dar un respaldo a Carabineros de Chile o se lo va a quitar como lo hizo su ministro Hinzpeter, que fue un desastre de ministro del Interior? ¿Va a poner mano dura en el sur contra el terrorismo, si es necesario llegando a cualquier medida que las leyes establezcan o va a dejar que pase el tiempo y no hacer demasiado como en su gobierno? ¿Qué le va a ofrecer un eventual gobierno de Sebastián Piñera a la población en Chile respecto de su seguridad? Tiene que decirlo y concretamente.

Uf…

No se si es por la juventud, tampoco tanta, para ser así de sesgado, o la soberbia intelectual repetidamente expuesta que tiene Kaiser, que piensa en extremos filosóficos cuando en realidad la mayoría de las cosas están en el gris intermedio y muy relacionado.

La DC, internacionalmente, es un partido de izquierda. Filosóficamente. Que se adorne con retórica seudo liberal o cristiana es otro tema. Obviamente muchos como Kaiser o seguidores que no han leído nunca sus definiciones doctrinarias o las han analizado piensan que es un partido de “centro”. El tema es que como son difusas, pueden eventualmente confundirse o mezclarse con sectores más conservadores, o de derecha. De ahí lo de camaleones.

http://pdc.cl/principios/

Casi punto por punto una ideología socialista redistributiva y estatista. Casi punto por punto el programa de la nueva mayoría.

No entiendo porqué la gente cree que la DC está fuera de este movimiento de la nueva mayoría. No me extrañaría en nada que fuera el impulsor ideológico encubierto con tontos útiles como el PPD o los socialistas, incluso los comunistas. Cuando sale mal, usan su posicionamiento de centro para desmarcarse y verse como los salvadores de la mayoría de centro, y preparar con ello la campaña política de la próxima elección con uno de sus candidatos a pelear con el candidato de derecha, muy probablemente Piñera según todas las indicaciones de los medios, aunque personalmente me resulta difícil creer que entre de nuevo salvo que no exista ningún candidato viable.

La historia son ciclos, políticos, económicos y sociales.

No es una coincidencia que el gobierno de Allende siguiera al de Frei.

La DC es una transición “suave” hacia la izquierda desde el punto de vista de la gente, casi imperceptible. Seguramente la DC se siente descolocada de que los cambios, que ellos también quieren y gustan, hayan sido planteados de manera tan rápida y atolondrada. O tal vez era su estrategia y volver a posicionarse bien en las encuestas de cara a las próximas elecciones.

Continúa Leyendo...

13 agosto, 2015

The Wall Street Journal: Chile encabeza el ranking de riesgo global por la devaluación del yuan


@EyN

Al devaluar el yuan, China dejó en claro que su incapacidad para revertir la desaceleración de la economía no es un problema confinado a sus fronteras. Ahora ha pasado a ser un riesgo global.

El gobierno no ha escatimado esfuerzos. Recortó las tasas de interés cuatro veces en los últimos 12 meses, aumentó la cantidad de dinero que los bancos pueden prestar e inyectó fondos al mercado bursátil. Todas estas medidas buscaron impulsar la demanda interna de la segunda economía del mundo. Al devaluar el yuan, las autoridades desempolvaron una controvertida táctica para estimular el crecimiento cuyas repercusiones serán globales.

El Banco Popular de China se vio obligado a intervenir en los mercados el miércoles luego de que el yuan cayó 2%, el límite diario fijado por las autoridades, y alcanzó 6,45 unidades por dólar, su menor nivel en cuatro años, informaron fuentes cercanas. La tarea del organismo es manejar adecuadamente las expectativas para impedir que la divisa entre en caída libre.

El desafío del banco central es permitir que las fuerzas del mercado influyan sobre la cotización del yuan, pero evitar que los movimientos cambiarios perjudiquen la economía, las relaciones comerciales y las prioridades políticas de Beijing.

Los efectos de la devaluación son variados y globales. Un yuan más débil representa un espaldarazo a las exportaciones chinas. También complicaría la decisión de la Reserva Federal de Estados Unidos acerca de cuándo comenzar a subir las tasas de interés. Los rivales comerciales de China, como Corea del Sur y Japón, sentirán presión para seguir el ejemplo y dejar que sus monedas se deprecien. La devaluación, asimismo, eleva los riesgos de una mayor volatilidad en otras economías emergentes.

En general, la decisión envía un mensaje a los inversionistas de que las autoridades económicas en China y otros países tienen problemas para encontrar herramientas con las cuales combatir el bajo crecimiento de sus economías. "Esto refuerza el relato procedente de la reacción de pánico del mes pasado (ante la caída) del mercado bursátil de que los funcionarios chinos saben que su economía se está desacelerando más rápido que lo que los mercados habían descontado", dice Adam Posen, presidente del Instituto Peterson de Economía Internacional. El yuan, añade, podría caer mucho más.

Un paso modesto

El gobierno chino presentó la medida como un paso modesto en la dirección de tener una moneda más sensible a las fuerzas del mercado, algo que EE.UU., el Fondo Monetario Internacional y otros actores han estado pidiendo durante mucho tiempo. Antes de la devaluación de 2% frente al dólar anunciada el martes, China había apuntalado la divisa. En el año anterior a esta decisión, el yuan se había apreciado 14% ante una amplia canasta de monedas, lo cual ejercía presión sobre el sector exportador.

"Todos los esfuerzos para hacer que la economía se oriente más hacia el libre mercado introducen más riesgo en el sistema financiero", señala Zhu Chaoping, economista de UOB Kay Hian Holdings Ltd., un banco de inversión de Singapur. "Pero cada vez que empieza a intervenir, pone en juego su credibilidad".

Posen asevera que todo el impacto global de la devaluación no se conocerá hasta que en los próximos días las autoridades chinas muestren si están dispuestas a permitir una mayor depreciación de la moneda.

De ocurrir, eso representaría un nuevo desafío para la Fed. El fortalecimiento del dólar ha puesto presión a la baja sobre los precios de las importaciones y la inflación en EE.UU. Funcionarios de la Fed han indicado que no quieren subir las tasas a corto plazo, que permanecen en cerca de cero desde hace varios años, hasta estar razonablemente seguros de que la inflación se elevará hacia la meta de 2%. Una mayor presión alcista sobre el dólar dificultará tal objetivo.

Algunos funcionarios de la Fed han señalado que están dispuestos a elevar las tasas por primera vez desde 2006 en su reunión de política monetaria del 16 y 17 de septiembre. La devaluación del yuan podría no ser suficiente para persuadirlos de esperar más tiempo, pero un mayor debilitamiento de la moneda china o signos como la reciente caída de los rendimientos de los bonos del Tesoro estadounidense y los magros aumentos de los salarios en EE.UU. podrían combinarse para retrasar el aumento.

"La devaluación del yuan es desinflacionaria puesto que todas las importaciones procedentes de China se abaratan", afirma Ren Zhiwei, director general y gerente de cartera de Penn Mutual Asset Management. "Ahora hay incluso menos razones para subir las tasas en septiembre".

El bajo crecimiento ha sido un problema de muchos mercados emergentes fuera de China.

En otras circunstancias, un crecimiento lento podría exigir rebajar las tasas de interés y devaluar la moneda. Pero los bancos centrales están tan preocupados por no desatar fugas de capital que no han recurrido a este tipo de medidas.

En el caso de México, la inflación está por debajo de la meta de 3% fijada por el banco central. La entidad redujo el miércoles su previsión de crecimiento para este año de entre 2% y 3% a entre 1,7% y 2,5%. A pesar de una baja inflación y de una expansión moderada, el gobernador del Banco de México, Agustín Carstens, dijo en una entrevista la semana pasada con The Wall Street Journal que estaba dispuesto a elevar las tasas de interés para mantener estables los mercados y la moneda. "Nos hemos preparado para ajustar más o menos las tasas de interés cuando (EE.UU.) lo empiece a hacer", aseveró.

Impacto en Chile

El impacto se hará sentir en el resto de la región. Según un análisis de coyuntura elaborado por el área de investigación de mercados emergentes de A. Latina de JPMorgan, las dos naciones que encabezan el ranking de riesgo global por exposición a la devaluación del yuan son Chile y Perú, seguidos por Brasil (5°) y en séptimo lugar por Colombia.

El tipo de cambio es un problema que ha afligido a los europeos durante años. El Banco Central Europeo (BCE) empezó a advertir en el segundo trimestre de 2014 que la fortaleza del euro podría debilitar la inflación, una situación que normalmente provoca una relajación de la política monetaria. Posteriores medidas de estímulo del BCE, incluyendo el plan de compra de bonos por un billón de euros (US$ 1,1 billones) anunciado en enero, produjeron una devaluación de más de 20% del euro entre agosto de 2014 y marzo de 2015, su punto más bajo.

Si la devaluación del yuan se profundiza, la presión podría volverse particularmente intensa en los países que exportan a China o compiten con ella en otros mercados. Muchos países asiáticos han recortado las tasas de interés este año y podrían verse obligados a hacer reducciones adicionales.

La presión hacia una mayor flexibilización monetaria podría ser intensa en Corea del Sur. El crecimiento de Corea del Sur ha sido decepcionante este año y el gobierno ha recurrido a los recortes de tasas y la debilidad del won para estimular la economía.

"El yuan más débil no es un tema simple sino complejo que puede tener ramificaciones simultáneamente contradictorias sobre Corea. Vamos a estar atentos", dijo un funcionario del Banco de Corea.

-Lingling Wei, Anjani Trivedi, Rachel Rosenthal, Kwanwoo Jun, Sara Schaefer Muñoz y Min Zeng contribuyeron a este artículo.

EE.UU.
La medida de China complica la decisión de la Reserva Federal de Estados Unidos de cuándo subir las tasas de interés.

Discrepo con el reportaje.

El principal problema no es la devaluación del yuan, que básicamente se hizo para tratar de evitar sobre especulación agregando incertidumbre al tipo de cambio. No tiene sentido devaluar por un tema económico y de exportaciones ahora cuando saben los Chinos que el USD se está fortaleciendo.

El principal problema es la fortaleza del USD general, dada por la deflación global de activos.

Y quienes serán más golpeados no serán Perú y Chile. Sino Brasil, México, Ecuador y Colombia. Es cierto que en Chile hay alta deuda en USD, pero es privada. Igual que en Perú.

No significa que no sufriremos el impacto. Pero ni remotamente seremos los más afectados. Salvo por supuesto que el gobierno haga puras idioteces a velocidad interestelar, pero contando con la mediocridad e ineficiencia hasta para hacer cosas completamente ineficientes, no creo que se degrade tanto la situación desde adentro.

Solo resta esperar a ver como evoluciona la próxima crisis de burbuja en la deuda soberana y de que manera nos podemos beneficiar de ello en la búsqueda mundial de refugio en activos seguros. Si son medianamente inteligentes en el gobierno, podemos captar algo de esos gigantescos capitales en movimiento. Basta que demos las garantías de privacidad y de que las reglas del juego respecto de los impuestos a las ganancias de capital por inversiones se mantendrán fijas. Y aumentemos las tasas de referencias, antes de que lo haga la FED. Si seguimos el camino actual, lo pasaremos igual de mal que todo el resto del mundo salvo USA y probablemente Taiwan u algún otro paraíso fiscal independiente.

Como comentario al margen, se acerca el momento en que los depósitos a plazo y equivalentes vuelvan a ser un gran negocio, cuando la FED eleve las tasas. Estas se van a elevar bastante. Suele suceder cuando el dinero sube su valor y los activos se deprecian. Los bancos necesitan capital de respaldo y están dispuestos a ofrecer más intereses por caja. Es el ciclo económico relacionado a la deflación de ingresos e inflación de costos por impuestos.

Por eso es necesario estar atentos a las contingencias y no casarse con una sola clase de activo. Todo se mueve y cambia. No tiene sentido mantener una posición ad infinitum.

Continúa Leyendo...

Acciones de LAN se desploman más de 3% y tocan mínimos de casi nueve años


@DF

image

En terreno negativo cerró la bolsa Comercio de Santiago, arrastrada principalmente por las acciones de LAN, las que registraron un fuerte desplome, tocando mínimos de casi nueve años.

Los papeles de la aerolínea hoy anotaron su tercera sesión a la baja tras caer 3,80%, hasta los $ 3.916,6 cada uno, su precio mínimo desde el 12 de septiembre del 2006.

Ha sido un mal año para la acción de la compañía toda vez que acumula un retroceso de 44,66%. Sólo en el mes de agosto el papel cae 7,66%.

Entre las acciones más transadas se ubicó Colbún con $ 9.299,4 millones de títulos cotizados, a $ 181,3 cada papel, seguido por Enersis y en tercer lugar LAN con un monto de $ 3.790,1 millones.

En ese contexto, el principal indicador bursátil de la plaza local, IPSA, por tercera sesión consecutiva cedió, esta vez 0,39% hasta los 3.813,34 puntos.

En tanto, el IGPA perdió 0,36% y tocó los 18.573,79 enteros, mientras que el Inter 10 descendió 0,64% y se cerró en 4.417,13 unidades.

Hmmm…

Interesante. Una empresa cuyo valor libro es hoy casi igual a su valor bolsa, con el precio de su mayor insumo desplomándose, y con una imagen de servicio no superada en Latinoamerica. Solo habría que ver que tanto margen tienen para moverse de acuerdo a sus pasivos.

Me parece que no todas las acciones están hechas de las mismas expectativas bajistas de las economías emergentes.

También me parece que las que van a prosperar son aquellas que han demostrado dos talentos básicos, saber manejar las deudas y saber como vender. Sin duda LAN domina lo segundo. Hay que ver como lo hace con los primero en un ambiente de deflación de ingresos e inflación de deudas en USD.

Continúa Leyendo...

Petróleo WTI se derrumba y alcanza su menor precio en más de 6 años


@emol

NUEVA YORK.- El petróleo Intermedio de Texas (WTI) cayó hoy un 2,47 % y cerró en 42,27 dólares el barril, su nivel más bajo desde marzo de 2009.

Al final de la sesión de operaciones a viva voz en la Bolsa Mercantil de Nueva York (Nymex), los contratos de futuros del crudo WTI para entrega en septiembre cayeron 1,07 dólares.

El llamado "oro negro" se situó así en niveles que no se veían desde marzo de 2009, tras una jornada en la que llegó a cotizar por debajo de los 42 dólares.

El precio del petróleo continúa en caída libre en medio de la incertidumbre en los mercados de materias primas por el exceso de producción.

El crudo de referencia en Estados Unidos ha perdido un 30 % de su valor desde junio, y si se compara con los precios de hace un año el desplome asciende ya al 60 %.

La Agencia Internacional de la Energía (AIE) reiteró ayer que hay un exceso de producción en el mercado aunque espera que la demanda crezca este año a su mayor ritmo en cinco años.

Por otro lado, los contratos de gasolina para entrega en septiembre, los de más próximo vencimiento, bajaron 5 centavos y cerraron en 1,71 dólares el galón (3,78 litros).

Mientras, los de gasóleo para calefacción para entrega en ese mismo mes, que también se toman como referencia, bajaron 2 centavos y terminaron en 1,56 dólares.

Finalmente, los de gas natural cayeron 15 centavos hasta 2,79 dólares por cada mil pies cúbicos, tras conocerse que sus reservas subieron la semana pasada en 65.000 millones de pies cúbicos.

Lo difícil es saber si esto es algo momentáneo relacionado a la baja demanda y alta producción en este momento específico del tiempo, o es algo más estructural, relacionado con el nacimiento de nuevas tecnologías, tanto alternativas al petróleo como de extracción, al alero de los precios de USD100 de hace un par de años que permitieron hacer rentables esas investigaciones, y que una vez desatadas, ya no hay vuelta porque quienes invirtieron en esto lo quieren rentabilizar, lo que impulsa la optimización que ya comenzamos a ver en tecnologías que hasta hace un par de años eran un “chiche” y ahora se usan más y más como mainstream…como los vehículos Tesla.

Me inclino por lo segundo. Lo que implica que los precios del petróleo deberían mantenerse bajos por los próximos años.

No hay que olvidar que los precios de los commodities trabajan en el margen, que quiere decir que un pequeño desequilibrio entre oferta y demanda genera grandes variaciones de precios. Tal como sucede con las navieras en la oferta. Los precios tienden a irse a pique, como hoy en día. Y las nuevas tecnologías funcionan como oferta cada vez menos marginal y más consistente.

Difícil panorama, ya que las naciones petroleras tienden a ser grandes motores de consumo también, lo que mueve la economía mundial.

Comienza un ciclo muy extraño en el mundo. A ajustarse los cinturones. Será un viaje ajetreado…

Continúa Leyendo...

Credit Suisse estima cobre a US$1,60 y con actual precio mineras están a menos de 10 centavos del costo de producción


@EyN

Aunque el precio del cobre se ha reducido en casi 50% desde su peak a inicios de 2011, los bancos de inversión de Wall Street creen que el descenso aún no ha terminado. Credit Suisse y Goldman Sachs estiman un precio de corto plazo de entre US$ 1,6 y US$ 2,17 por libra, respectivamente. La disminución implica una merma significativa en la recaudación fiscal y pone a las compañías en aprietos, porque con el precio actual se está a menos de 10 centavos del costo promedio de producción.

En cuanto a las perspectivas de los bancos de inversión, Credit Suisse es el más pesimista. Analistas de este banco señalan que el valor de equilibrio -donde convergen la oferta y la demanda por el mineral- está casi 30% por debajo de los precios actuales, es decir, entre US$ 1,60 y US$ 1,70 la libra. Agregan que el metal llegará a este nivel en el corto plazo, aunque no indican cuándo.

Según Goldman Sachs, la cotización del mineral se situará en US$ 2,35 por libra en los próximos tres meses y bajará a US$ 2,17 hacia fines de año. Aunque repuntará en los próximos años, su valor estará lejos de los precios vistos en el "superciclo": se situaría en US$ 2,49 en 2020.

Las razones son variadas. Y una de las claves es China, el mayor comprador global, con el 43% del consumo mundial. Credit Suisse explica que el 70% de las compras de cobre que efectúa China se utilizan como garantía para financiar préstamos. Debido a la desaceleración de la economía, muchas de estas operaciones han sido reversadas y Credit Suisse señala que por ello China ha devuelto mucho cobre al mercado, con la consiguiente baja del metal.

Goldman Sachs apunta, a su vez, a que la menor demanda por el mineral, en particular de China, implicará un superávit en el mercado hasta el año 2020.

De acuerdo con este banco, el crecimiento de la demanda china por cobre refinado pasará del 5,8% que se registró en 2014 a solo 1% este año. Y aunque crecerá a partir del 2016, lo hará a niveles de solo 3% al año. Goldman Sachs señala que esta menor demanda del gigante asiático tampoco será compensada por el resto del mundo, donde proyectan aumentos de consumo de 2% o menos desde 2017 en adelante.

¿Por qué compra menos China? "Está en período de transición económica, desde un modelo de crecimiento basado intensivamente en inversión hacia otro basado en el consumo doméstico. Esta transición está generando inestabilidad sobre todo desde el punto de vista financiero, ya que los sectores tradicionales están enfrentando dificultades mientras los nuevos sectores favorecidos por la nueva estructura aún no se consolidan plenamente", sostiene Juan Carlos Guajardo, director ejecutivo de la consultora Plusmining.

José Ramón Valente, director ejecutivo de Econsult, añade que por esto la desaceleración del sector productivo chino es muy alta. Pero hay otras dificultades que contribuyen mucho a la volatilidad. Y a ello se suma otra incógnita: "Gran parte del negocio financiero chino está muy concentrado en los bancos estatales y eso es una "caja negra"... no sabemos qué cartera de créditos tienen", sostiene el director de Econsult.

Recaudación fiscal: solo US$ 2.130 millones

Según cálculos de Gustavo Lagos, académico de la UC, del Centro de Investigaciones Estratégicas de Minería, por cada centavo que baja el cobre las empresas mineras dejan de percibir al año US$ 132 millones: US$ 97 millones de menos vienen de las mineras privadas y US$ 35 millones, de Codelco. En cuanto al impacto fiscal, un estudio de la Dirección de Presupuestos señala que cada centavo de menor cotización se traduce en US$ 47,5 millones de menores ingresos efectivos o US$ 47,8 millones de menores ingresos estructurales.

Desde el 31 de diciembre de 2014 al 10 de agosto de este año la cotización del metal rojo ha disminuido en 54,8 centavos de dólar por libra. Si esta merma fuese extrapolable a todo el año, las mineras facturarían unos US$ 7.233 millones menos y el fisco reduciría en US$ 2.603 sus ingresos efectivos.

Gustavo Lagos proyecta que si el metal rojo se mantiene en US$ 2,4 por libra por el resto del año, el fisco recaudaría 44,5% menos de lo presupuestado para este año: US$ 2.130 millones (US$ 1.100 millones de Codelco y US$ 1.030 millones de las mineras privadas).

Pero como las exportaciones de cobre se hacen en dólares y el fisco gasta su presupuesto en pesos, hay un efecto positivo para las arcas fiscales del tipo de cambio, porque hoy los dólares rinden más pesos.

"La baja de los ingresos del fisco, debido al menor precio del cobre, se vería amortiguada en algo por el efecto tipo de cambio, pero no mucho", opina Lagos.

Costos apenas 9,6 centavos bajo el precio

¿Cuál es el costo de producción en que la minería chilena es competitiva? Según un informe de la Comisión Chilena del Cobre (Cochilco), el costo promedio C3 -que incorpora depreciaciones, amortizaciones y costos financieros y descuenta el efecto de la venta de subproductos- de la industria es de US$ 2,24 por libra. Con el cierre de ayer en US$ 2,336 por libra, estamos a solo 9,6 centavos por sobre la "línea de flotación".

Magnífico. Mientras antes se desplome la demanda, antes se desplomará la oferta nacida en los precios altos. Es la necesaria destrucción creativa para volver a tener precios altos. Ya que estamos en un ciclo deflacionario, que se desate rápido. Lo único que necesitamos es que el gobierno no haga idioteces populistas, como comenzar a endeudarse.

Si salimos relativamente indemnes de esto en cuanto a finanzas fiscales, tendremos una segunda oportunidad de aprovechar un ciclo de commodities altos relacionados a nuevas tecnologías, y el cobre es fundamental en ellas.

Por ahora, a apretar los dientes.

Continúa Leyendo...

12 agosto, 2015

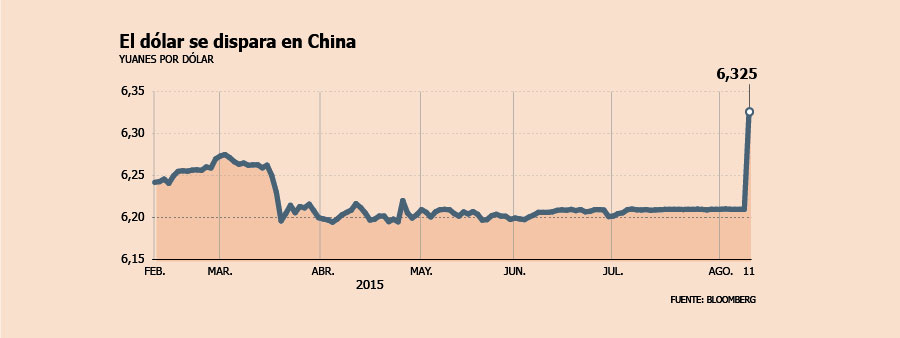
China aplica mayor devaluación del yuan en dos décadas y crece temor a guerra cambiaria


@DF

China sorprendió ayer a los mercados al devaluar el yuan, en una medida que cumple el doble objetivo de apuntalar a los exportadores, y por lo tanto estimular a la economía, e impulsar el rol del mercado. Pero esto aumenta la presión sobre sus vecinos exportadores, lo que podría provocar una escalada de la guerra cambiaria.

El banco central recortó su tasa de referencia diaria en 1,9%, lo que generó que el yuan bajara 1,8%, su mayor caída intradía desde que China puso fin al sistema cambiario dual en enero de 1994. El Banco Popular de China argumentó que el yuan es fuerte frente a las demás divisas "y se está apartando de las expectativas del mercado". Eso justifica modificar el precio del punto medio de la moneda "para satisfacer las necesidad del mercado", explicó. Además, aseguró que esta acción es "de una sola vez".

Tras el anuncio, las monedas de Corea del Sur, Australia y Singapur bajaron al menos 1% por las apuestas de que otros países de la región busquen debilitar sus propias divisas para mantener a sus exportaciones competitivas. Los commodities, en tanto, bajaron en medio de la especulación de que la debilidad del yuan erosione el poder de compra de los consumidores chinos.

"Esto muestra cuán desesperado está el gobierno por el estado de la economía", dijo Fraser Howie, analista de China y coautor de "Capitalismo Rojo", a Financial Times.

La devaluación se produjo después de que el fin de semana surgieran datos que mostraron que las exportaciones de China bajaron 8,3% en julio, golpeadas por la menor demanda de Europa, Estados Unidos y Japón, y que los precios al productor suman cuatro años de deflación.

Quiebre en la política
La devaluación revirtió la política previa de apuntalar el yuan para impulsar el consumo doméstico, desalentar la salida de capital y sostener el argumento de que el yuan debe tener estatus de moneda de reserva oficial en el Fondo Monetario Internacional.

En los últimos cuatro trimestres el gobierno ha desviado US$ 300 mil millones de las reservas del país en moneda extranjera para intervenir en el mercado cambiario, lo que ha permitido que el yuan sea la moneda con mejor desempeño en los mercados emergentes.

Uno de los mayores riesgos de la devaluación es una salida masiva de capital, lo que podría desestabilizar al sistema financiero. Tom Orlik, economista jefe para Asia de Bloomberg Intelligence, estima que una depreciación de 1% en el tipo de cambio real efectivo (una medida que se ajusta por inflación y comercio con otras naciones) impulsa el crecimiento de los envíos en un punto porcentual con un retraso de tres meses. Al mismo tiempo, una caída de 1% frente al dólar desencadena la salida de flujos por US$ 40 mil millones.

Pero, afirmó Orlik, las autoridades podrían recurrir a las reservas del país para contrarrestar la fuga de capital.

Guerra cambiaria
Otro riesgo es que se produzca una escalada de la guerra de divisas. "La acción de China resonará en los mercados de divisas globales y señalará que uno de los últimos bastiones de las grandes economías podría estar tirando la toalla y uniéndose a la lucha por intentar usar las políticas cambiarias como una herramienta para contrarrestar la debilidad del crecimiento", dijo Eswar Prasad, ex líder para China del FMI, a FT.

El propio primer ministro Li Keqiang había advertido a FT en marzo que China no puede "depender de nuestra moneda para impulsar las exportaciones". "No queremos ver un escenario en el cual las grandes economías tropiecen entre ellas para devaluar sus monedas", aseguró Li. "Eso provocaría una guerra cambiaria, y si China se siente obligada a devaluar el yuan en este proceso, esto no sería bueno para el sistema financiero internacional", dijo.

La debilidad de los datos económicos podría explicar en parte el cambio en la estrategia de los líderes chinos.

La decisión marca además un cambio en la política de las últimas décadas del Partido Comunista en momentos de crisis. Durante la crisis asiática de 1997 China no movió su tipo de cambio, pese a las devaluaciones competitivas en el resto de la región. Tampoco lo hizo durante la crisis financiera global de 2008. Lo hizo ahora, cuando el país enfrenta una desaceleración interna.

Por eso, algunos analistas, como los de Capital Economics, aseguran que el cambio responde sólo a un tecnicismo, y no tiene la intención de impulsar las exportaciones. Otros, esperan a ver si efectivamente la devaluación es una acción "de una sola vez".

LUJO, AUTOS Y MINERAS ENTRE SECTORES MÁS GOLPEADOS

Las compañías extranjeras que operan en China, las empresas de materias primas y las aerolíneas locales serán las firmas más perjudicadas por la histórica devaluación del yuan.

Las acciones de las automotrices europeas, los manufactureros de lujo y de las compañías industriales se hundieron tras el anuncio, ya que la caída de la divisa reducirá el valor de sus ventas en el país en el corto plazo y hará a los productores domésticos más competitivos.

El grupo LVMH lideró los derrumbes entre las firmas de lujo con un descenso superior a 5%, seguido por el fabricante suizo Swatch Group, que bajó 5,1%. Kering, dueño de Gucci, retrocedió 3,9%.

La alemana Daimler se desplomó 5,2%, BMW declinó 4,3% y Volkswagen disminuyó 3,9%.

"La reacción de las acciones de lujo y de autos es muy fácil de entender", afirmó a Bloomberg Anne d'Anselme, administradora de dinero de Cogefi Gestion. "Esos son los sectores que hasta ahora han tenido un muy buen desempeño y están expuestos a la desaceleración china", explicó.

Las firmas de materias primas también acusaron el golpe en medio de las especulaciones que la debilidad del yuan mermará el poder adquisitivo de los consumidores chinos. Las mineras que transan en Europa cedieron más de 3%, con los papeles de Glencore hundiéndose más de 7%.

Dentro del mercado chino, las aerolíneas serán las grandes perdedoras ya que la devaluación aumentará el tamaño de la deuda denominada en dólares, según Wenjie Lu, estratega de UBS.

Las acciones de China Southern Airlines se derrumbaron 18,1%, su mayor caída desde 2001. China Eastern Airlines cedió 16,4% y Air China descendió 12,8%.

A fines de 2014, 93,3% de la deuda de China Southern era en dólares, frente a 97,2% de China Eastern y 72,8% de Air China, según sus informes anuales.

Imagen foto_00000002

Oh boy…

Ahora es cuando realmente comienza a verse ese periodo en el tiempo en el cual las deudas contraída en USD por todo el mundo emergente, China incluido, empiezan a pesar de manera grotesca en los resultados.

China es realmente el último emergente que tiene que caer antes de comenzar el rally final del USD y los activos denominados en el.

Entramos en fase de corrección de los mercados financieros al parecer, y a la última etapa de burbuja en los bonos, cortos, de gobierno.

No es algo automático por supuesto.

El primer hito de toda esta tendencia de las deudas globales es Grecia. Desde 2010 viene indicando que el problema real es el volumen de deuda denominada en un divisa que suba o fortalezca. En el caso de Grecia, su deuda original en Dracmas fue transformada a Euros, el que subió casi al doble durante la primera década, es decir, para todos los efectos prácticos su deuda se duplicó solo por el hecho de la redenominación. Después del 2008, todo el mundo comenzó a endeudarse en USD por las tasas y la relativa debilidad de la moneda durante ese periodo en comparación al resto. Hoy, todo el mundo está en la misma posición en la que estaba Grecia. Con una deuda denominada en la moneda más fuerte del planeta y con un potencial enorme de subida. En medio de una deflación global que reduce los ingresos en la moneda en la que está denominada la deuda.

We are fucked…

Es solo cuestión de tiempo hasta que los fusibles de la economía mundial comiencen a saltar uno por uno, cuando los capitales se comiencen a mover de manera caótica por todo el espectro de los activos disponibles en búsqueda de desempeño y principalmente de seguridad.

Continúa Leyendo...

11 agosto, 2015

Mayoría de expertos de Comisión Bravo apoya opción por "ajustar" actual modelo de AFP


@elmostrador

Mantener el actual sistema de capitalización individual con ajustes sustanciales, avanzar hacia un sistema mixto que incluyera una fórmula de reparto o emigrar completamente a un mecanismo de reparto, eran las formuladas planteadas al interior de la llamada "Comisión Bravo".

Instancia que fue convocada por la Presidenta Michelle Bachelet en el pasado mes de abril y que está liderada por el economista David Bravo.

Con el fin de resolver cuál de estas formulas sería finalmente la entregada a la Mandataria, se resolvió realizar una votación al interior de dicha comisión.

La propuesta que mejora el actual sistema de capitalización individual se impuso con 12 votos de los comisionados, por sobre la idea de un sistema de semirreparto, que tuvo 11 apoyos, consigna hoy El Mercurio.

Sólo un comisionado –la economista polaca Leokadia Oreziak– apoyó la fórmula de volver a un esquema de reparto como el europeo.

De todos modos, aún falta por definir los detalles específicos de la propuesta, con miras al informe que entregarán el próximo 26 de agosto a la jefa de Estado.

No está resuelto todavía si se presentará solo el esquema que obtuvo mayoría o también los otros dos, similar a la propuesta con votos de mayoría y minoría de la comisión presidencial para la reforma al sistema de salud privado (Isapres).

Al menos no van a pasar la retroexcavadora por esto, o eso parece.

Obviamente van a aumentar la edad de jubilación y el porcentaje de aporte.

No hay que ser muy brillante para proponer esas cosas. El real problema es como la gente de 60 años en adelante va a encontrar trabajo en un ambiente cada vez más árido para las competencias de esas generaciones.

Y si toman trabajos de servicios cada vez más básicos, que son el trabajo de entrada para las generaciones más jóvenes, que van a hacer estas??. Que es el gran problema de los países más desarrollados, alto desempleo juvenil, particularmente de graduados universitarios que no saben que hacer con sus títulos.

No es solo una decisión sobre el ahorro y con cuanto se llega a la edad madura. Es una completa modelación de como pensamos la sociedad y como trataremos a nuestros abuelos y jovenes en el futuro.

Si el estado se hará cargo, o privilegiaremos y fomentaremos, como era en la antigüedad, que los ancianos sean acogidos por los  hijos y recompensar esto con rebajas tributarias, igual que a las empresas que los usen como asesores de part time, adicional a privilegiar la salud para este segmento etario. Porque un sistema de pensiones, privado o público, con un ahorro que soporte 20 años de egresos es simplemente insostenible con las tasas de ahorro y de  interés actuales.

Que haría yo. Colocaría esos ahorros actuales a los 55 años en el banco estado o asociados como capital para préstamos a pymes e internacionales que tengan la desventaja competitiva de altas tasas con respecto a nosotros. Por lo tanto podemos entregar tasas de 8% a 15% a quienes están por jubilar y a quienes ya lo están. Esas tasas en la edad donde se cuenta con la mayor parte de capital implicaría un aumento sustancial de los fondos de retiro, activaría la economía por el dinero fresco como capital para préstamos y se podría sostener el consumo con los jubilados con mayor poder de compra. Y una vez fallecido, el capital restante se reparte entre los herederos pero a sus cuentas de capitalización individual de ahorro, o si quieren retirarlo que sea con un impuesto, para fomentar el mantener los capitales en el sistema y aumentar los capitales de retiro. En dos generaciones mejoraríamos sustancialmente las pensiones y el nivel de vida general de los ancianos.

Es difícil de hacer porque colocar créditos con esas rentabilidades no es pan comido. Pero es la única manera de hacer sostenible, económica, política y socialmente un sistema privado. Caso contrario siempre existirá la tentación populista y socialista de prometer tonterías y destruir todo lo que se ha logrado.

Continúa Leyendo...

China devalúa el yuan y el precio de las materias primas se va al suelo


@DF

China vuelve a concentrar las miradas del mundo financiero. Es que el Banco Popular chino decidió devaluar su moneda, el yuan, en un 1,86% respecto al dólar. En concreto, el emisor debilitó el punto medio del yuan a 6,2298 unidades por dólar el martes, frente al punto medio de 6,1162 unidades del lunes

La autoridad monetaria justificó la medida señalando que en los últimos meses el tipo de cambio "se había desviado del mercado".

"Dado que el comercio de China en bienes continúa reportando superávits relativamente grandes, el tipo de cambio efectivo real del yuan sigue siendo relativamente fuerte frente a varias monedas mundiales, y se está desviando de las expectativas del mercado", dijo el banco en un comunicado.

"Por lo tanto, es necesario mejorar adicionalmente los precios del punto medio del yuan para satisfacer las necesidades del mercado", agregó.

El regulador chino, que cada día fija un precio medio del tipo de cambio del yuan con el dólar y permite que fluctúe hasta un máximo de un 2 %, anunció en un comunicado esta corrección de la valoración de la moneda china y la definió como una "mejora".

La decisión se produce luego de los últimos débiles datos macro de comercio exterior y en medio de la preocupación que genera en el mundo el desplome bursátil del gigante asiático.

Tras conocer la noticia, el mercado de las materias primas se vino al suelo. Los futuros del precio del cobre en Londres anota una potente caída de 2,50%.

El petróleo, por su parte, corrige el rebote con el que comenzó la semana y el barril de Brent sufre otra vez al filo de los US$ 50. El barril tipo West Texas, de referencia en EEUU, se repliega hasta los US$ 44. El oro, a su vez, sale de zona de mínimos de cinco años y recupera incluso los US$ 1.100 la onza.

Trasfondo

El fin de semana China reportó una caída sorprendentemente fuerte de las exportaciones en julio y un declive en los precios a la producción a un mínimo en seis años.

La política china de un yuan sólido, en parte diseñada para fomentar su uso como moneda internacional, ha perjudicado a los fabricantes de exportaciones de gama inferior, informó EFE.

Una caída del 2% en el valor del yuan es un movimiento relativamente grande para China. Antes del martes, la moneda había operado en una gama intradiaria muy estrecha desde marzo, con una variación de las tasas en un rango de sólo el 0,3%.

Como comparación, sería un caída equivalente a $13 en Chile. No parece ser una gran devaluación bajo ese parámetro. Pero lo es.

Lo que hizo China fue destruir el carry trade actual. Y con ello la especulación doble de tipo de cambio y compras de activos. Cuando ya no tienes la seguridad de como se comportará el tipo de cambio con tasas de interés bajas, pierdes interés en la especulación en esa moneda. Eso significa que podremos ver movimientos caóticos de bolsas y activos en general en los próximos días-meses, como se ha comenzado a ver en el Cobre, que sufrió el impacto de estas especulaciones que ahora se comienzan a desenredar, o desapalancar.

Es casi imposible seguir los movimientos de los mercados con estas medidas. Menos proyectarlas. Realmente se está volviendo caótico el mundo financiero y sus mercados.

Continúa Leyendo...

10 agosto, 2015

Empresas que realizan voluntariado corporativo elevan en 18% su productividad


@EyN

En Chile hay al menos 100 empresas que declaran tener voluntariado corporativo activo, según los registros de InnovacionAL, organismo representante en el país de la Red Iberoamericana de Voluntariado Corporativo, Voluntare. "Existen diferencias sustanciales en los tipos de actividades que cada organización entiende por voluntariado corporativo. Esta heterogeneidad no depende del tipo de compañía, sino más bien de los lineamientos de la dirección y el protagonismo que quiera darle a esta materia", indica Rodrigo Durán, subdirector de proyectos de InnovacionAL.

Las tutorías son lo más común. Enersis, 3M y Entel, por ejemplo, optaron por recibir a alumnos de enseñanza media en sus oficinas. Bajo esta figura, el trabajador voluntario se transforma en tutor de un joven, con quien se reúne entre una y dos veces al mes para prepararlo para la PSU, darle una nueva red de contactos o para tratar temáticas que en las clases de orientación muchas veces no se tocan. "Hablan de temas de vida, la idea es ampliar la visión de mundo de estos jóvenes que viven en un contexto de vulnerabilidad y donde la familia no siempre entrega el apoyo suficiente para su desarrollo", explica Maite Urmeneta, especialista de Sostenibilidad y Relaciones Comunitarias de Enersis.

Otras compañías como Lipigas y Banco de Chile asesoran a microempresarios bajo la misma figura de tutorías o en talleres, mientras que hay firmas que entregan aportes económicos a iniciativas que reciben de sus propios trabajadores. En Lipigas, por ejemplo, destinan 20 UF a cada proyecto, que fluctúan entre dos y tres al año. En Enersis, en tanto, tienen un presupuesto de $10 millones anuales que se divide en diversas actividades aprobadas. En 2014 fueron 31 las iniciativas favorecidas y este año serán 19.

También es común apadrinar centros sociales o colegios, muchas veces por medio de alianzas con fundaciones benéficas. En firmas como Bci, Chilena Consolidada, Laboratorios Roche, Viña Santa Rita, Socovesa y Banco de Chile lo hacen, y sus empleados participan en actividades con distinta frecuencia. Por ejemplo, en Bci están con Fundación Las Rosas y con un hogar de niñas en La Pintana, creado por empleados del banco en 1990 y donde hacen talleres de yoga, tejido y baile.

Fundación Las Rosas trabaja con 21 empresas, y sus colaboradores participan en actividades de los hogares mensualmente o durante el año. "Esta cifra se duplica y triplica en fechas clave como el mes de la ancianidad y Navidad", señala Susana González, subdirectora de Alianzas y Empresas.

La plantación de árboles y la entrega de regalos durante Navidad o el Día del Niño están dentro de las labores puntuales que más se repiten. "La idea es dar una variedad de alternativas que respondan a las distintas motivaciones de los trabajadores. Hay quienes quieren tomar una pala, mientras que otros se sienten más cómodos al traspasar su experiencia de vida en una tutoría", explica Urmeneta.

Multinacionales les sacan ventaja a las chilenas

Desde InnovacionAL destacan que el voluntariado corporativo está presente en pymes y grandes empresas por igual. El economista de la Usach Guillermo Pattillo coincide: "Más allá del tamaño, se trata de empresas que son gestionadas de forma más sofisticada, donde se manejan criterios más amplios que el set básico financiero. Son empresas más desarrolladas, no en el sentido tecnológico o económico, sino cultural".

Donde sí se perciben diferencias es entre las firmas con participación extranjera respecto de las nacionales. "En general, las multinacionales tienen programas más serios y avanzados, con involucramiento de largo plazo, mecanismos de evaluación y desarrollo de competencias", señala Rodrigo Durán.

Pattillo advierte que las empresas chilenas con un programa bien desarrollado de voluntariado corporativo son excepcionales. "Generalmente estas iniciativas nacen desde una matriz que está en el extranjero, pero difícilmente vendrán de una compañía con cultura nacional, pues es un tema aún muy subdesarrollado", precisa.

Para Durán, el problema de fondo es que las empresas tienen una visión equivocada: "Los tomadores de decisiones visualizan esta práctica como una donación, cuando se trata de una inversión. En la medida que sean conscientes de sus ventajas debiera aumentar el número de empresas que lo realicen". A su juicio, el voluntariado corporativo debe plantearse como un elemento estratégico.

En las empresas, en tanto, hay coincidencia en que estos programas nacen como forma de canalizar las necesidades sociales de sus trabajadores. "Esta iniciativa tiene que ver con que la gente se desarrolle integralmente. No estamos buscando mejorar el resultado de la empresa con esto", indica Mylene Irribarne, gerenta de Personas de Lipigas.

Al menos 20 horas para que sea efectivo

Las empresas que realizan voluntariado corporativo tienen beneficios tangibles en sus resultados. Según un estudio internacional de Gallup Consulting, la productividad en la organización aumenta un 18% si hay un alto grado de participación en estas iniciativas.

En tanto, la rentabilidad de un trabajador voluntario es un 26% mayor a la de la media, según el estudio "Driving Business Results Through Continuous Engagement by Work USA".

"El aumento en términos de productividad laboral no es despreciable, pues dicha rentabilidad depende mucho del clima laboral, el que es afectado por la capacidad de sentirse parte de un equipo y de tener objetivos comunes más allá de la pura producción", dice Pattillo.

Para Irene Schlechter, gerenta de Recursos Humanos de Roche Chile, el voluntariado corporativo ha impactado fuertemente en su clima laboral. "El buen ambiente dentro de la empresa ha crecido entre 20% y 25% en los últimos años", reconoce.

En Voluntare han hecho investigaciones que concluyen que para que haya un impacto efectivo en el desarrollo de competencias de los trabajadores se requiere de al menos 20 horas de voluntariado al año. Acá las fórmulas son variadas: Lipigas habilita 40 horas anuales laborales para estos efectos, en Enersis son 24 y en Roche son 20. Mientras que en Entel solo las tutorías se realizan en horario laboral y el resto es durante el tiempo libre.

Desde Enersis destacan que la idea es que tanto el trabajador como la empresa destinen tiempo: "Es un compromiso compartido, por lo que hay actividades que se hacen en la semana y otras el fin de semana. La empresa entrega horas laborales, pero el trabajador también da de su tiempo libre", dice Urmeneta.

Por otra parte, las iniciativas que se hacen una vez al año, aunque no generan competencias en los trabajadores, de todas formas son importantes, aclara Durán. "Entregar regalos y hacer actividades esporádicas y masivas puede ayudar a mejorar la percepción e identificación de los colaboradores con la empresa. Su gestión es más simple y muestra resultados concretos e inmediatos para fortalecer la imagen", concluye el experto.

Según el estudio "VolunteerMatch y United Healthcare USA", el 87% de los empleados voluntarios mejora su percepción sobre su compañía, mientras que el 82% se siente más comprometido que quienes no participan en estas actividades.
26%

de mayor rentabilidad sobre la media por empleado logran las empresas que cuentan con programas desarrollados de voluntariado corporativo, según el estudio "Driving Business Results Throught Continuous Engagement by Work USA".

87%

de los empleados voluntarios mejoran su percepción sobre su compañía, de acuerdo al informe "Volunteer Match y United Healthcare USA".

82%

de los trabajadores que hacen voluntariado se sienten más comprometidos que quienes no participan en estas actividades, según el estudio antes mencionado.

61%

de quienes hacen voluntariado corporativo mejoran alguna competencia profesional, de acuerdo a datos sobre desarrollo de capital humano de Barclays.

Magníficas iniciativas de estas empresas. Particularmente las que dicen relación con el entrenamiento de niños para darles una iniciación en la vida laboral, en especial en las actividades específicas de esas empresas.

Así es como debería ser la economía y el mercado laboral. Las empresas buscando en los niños aprendices para iniciar la carrera laboral. Sería un salto mayúsculo en el proceso de capacitación realmente técnica.

Y con inversionistas ángeles que participen de empresas pequeñas y que les den un impulso de gestión, que muchas veces es lo único que las detiene de progresar.

Debería de hecho ser parte de los incentivos fiscales al emprendimiento el que se cree una red de apoyo privada a emprendedores, adicional al apoyo estatal. Es mejor la visión privada, y muchas veces los inversionistas le toman cariño a esas empresas pequeñas y les dedican el tiempo y la experticia administrativa necesaria para que resulten. No solo es dinero.

Continúa Leyendo...

Grandes empresas se preparan para enfrentar un complejo año 2016


@latercera

Aunque restan 144 días para terminar el 2015, las grandes empresas ya comienzan a trazar su hoja de ruta hacia 2016. Para muchas, este año estuvo marcado por un áspero debate laboral, la difícil puesta en marcha de la reforma tributaria y el anuncio de una nueva Constitución. Y, por lo mismo, dicen, ya está jugado.  

La mirada de los privados hacia 2016 no es alentadora. La Tercera consultó a más de 20 empresas cómo ven lo que viene, y la respuesta general fue una mezcla de pesimismo y cautela sobre la evolución de sus negocios y el desempeño de la economía chilena.

Tal percepción incluso fue recogida esta semana por el Banco Central (BC), cuyo informe trimestral de percepción de negocios dio cuenta de un clima pesimista. Según el sondeo de abril-junio a 180 empresas, el desempeño de los negocios para la gran mayoría “se deterioró o estancó” y “con percepciones que se fueron haciendo más negativas” en el período. 

La preocupación es generalizada respecto del panorama a mediano plazo. La mayoría de las empresas consultadas por La Tercera  estima que 2016 no será mejor que 2015, “un año con muchas incertidumbres en lo relacionado a políticas públicas y legislaciones que inciden en nuestros negocios”, resume Hernán Rodríguez, gerente general de Empresas CMPC. La mirada se extiende al 2016, con “un año más débil en materia de crecimiento”, prevé Hans Eben, gerente general de Unilever Chile.  

Para los inversionistas, resta camino para hablar de reactivación. “La situación es bien incierta y dependerá mucho de lo que pase. La pelota está en manos del gobierno”, afirma Oscar Guillermo Garretón, empresario PS y ex presidente de Iansa.

Coinciden en el grupo Bethia, de la familia Solari Heller: “Sólo si se anuncian e implementan medidas concretas e importantes que propicien una reactivación económica  podría darse un cambio”.

Para otro grupo de empresarios es prematuro hacer pronósticos. “El crecimiento de este año debería ser como en 2014 y para 2016 es un misterio. Todo está por verse”, comenta Roberto Izquierdo, controlador de Alimar y de Forestal y Papelera Concepción. Francisco Silva, presidente de Grupo Security, agrega que esperan terminar 2015 lo mejor posible. “Del 2016 nadie sabe, hay mucha incertidumbre. Y no lo digo yo, lo dicen los  expertos”, sostiene.

El 2016 incluye también preocupaciones en el plano externo. El menor crecimiento de China encabeza la lista de inquietudes para las mineras, por ejemplo.   

* Mirada al crecimiento 

"Esperamos que el consumo y la actividad en general, sigan muy frenados en 2016”, dicen en Bethia. “Estamos conscientes de que no será un año fácil para la industria de alimentos”, agrega Francisco Frei, gerente de Comunicaciones & Asuntos Corporativos de Nestlé Chile.      

Erico Zursiedel, gerente comercial corporativo de Hormigones Bicentenario, del grupo Hurtado Vicuña, comparte el pesimismo. Explica que el moderado crecimiento del mercado del cemento y del hormigón responde, esencialmente, a un dinamismo transitorio del rubro inmobiliario por el impacto que tendrá la reforma tributaria en la compra de propiedades. “Este efecto ha comenzado a reducirse, lo que sumado a la proyección de la inversión en la construcción y la cartera de proyectos de inversión vigentes permiten proyectar un 2016 con nulo crecimiento de mercado”, anticipa.

En la industria del plástico tampoco ven un cuadro mejor. “Nuevamente debimos revisar las proyecciones de crecimiento a la baja.  Esto, debido a la paralización de la inversión en nuevos proyectos y/o en proyectos de expansión”, señala Mariela Formas, gerenta general de Asipla, el gremio sectorial.

El precio del cobre también influye, y en Antofagasta Minerals, holding minero del grupo Luksic, estiman un año “igual o ligeramente peor que éste”.

En Viña Undurraga, su gerente general, Ernesto Muller, advierte que 2016 “será muy complejo para el sector. Nuestra visión del mercado local, que representa el 25% de nuestras ventas, es bastante negativa”. Enumera las razones: el estancamiento del crecimiento, el alza del impuesto específico a los alcoholes, las malas expectativas asociadas a las reformas laboral y tributaria, y una inflación sobre el rango meta del BC. “Son señales fuertes del deterioro de la economía chilena”, indica, proyectando que el mercado del vino no crecerá en 2016. “Se mantendrá plano en volumen y el crecimiento en valor será marginal”, advierte.    

La construcción espera menores ventas respecto de este año. Por ahora, en Socovesa no ven un 2016 para pensar en crecer, subraya Mauricio Varela, gerente general, mientras que en Fernández Wood Vizcaya acotan que la entrada en vigencia del IVA a la construcción ralentizará la venta de viviendas, “especialmente el segundo semestre de 2016”, apunta Eduardo Bambach, gerente comercial. Por efecto IVA, los precios tenderán al alza, añade Andrés Kuppermann, subgerente comercial de Ralei Grupo Inmobiliario.  

* La visión optimista

Pero también hay optimistas, como Jorge Claude, vicepresidente ejecutivo de la Asociación de Aseguradores (AACH), quien señala que a junio los resultados del sector muestran un crecimiento de la prima directa, respecto de igual período de 2014, de 6,8% en seguros generales y 13,7% en seguros de vida. “Si bien el crecimiento económico tiene un fuerte impacto en la demanda de seguros, las cifras de la primera mitad del año auguran un crecimiento relevante que debiera mantenerse hacia 2016, situándose en torno al 3%”, indica.

En Salcobrand, la cadena de farmacias del grupo Yarur, también confían en 2016. “Se ve mejor, debido a que hemos trabajado los procesos y equipos hacia una experiencia de atención para mejorar nuestra propuesta al cliente, bajar gastos, incorporar nuevas tecnologías y focalizar la actividad comercial al mundo del consumo masivo”, detalla Matías Verdugo, gerente general de Empresas SB. 

Aunque han sido afectados por la desaceleración de las economías regionales y la depreciación de las monedas, el grupo Latam tiene buenas expectativas para el año que viene en Latinoamérica que, junto a Asia, “es la región con mayor proyección de crecimiento en el mundo al 2025”, comentan en la aerolínea de la familia Cueto. Destacan que han tomado medidas “como mejorar la disciplina de capacidad de varios mercados”.    

La sueca H&M también es optimista, pues iniciarán el año con tres nuevas tiendas en Santiago, anuncia Macu Alfaro, country manager para Sudamérica. 

El turismo también confía. En Despegar.com, agencia líder en Latinoamérica, aseguran que en 2015 no han notado una desaceleración. “Prevemos que continuará el buen desempeño en 2016. El dólar seguirá subiendo y en ese contexto los viajes a EE.UU. siguen espectaculares”, dice Dirk Zandee, country manager. Para la temporada estival 2016 prevén un alza de 15% en la oferta de vuelos, en especial al Caribe, Europa y EE.UU. 

* Inversión menos vigorosa

Pero en materia de inversiones el ánimo es distinto y eso consigna, por ejemplo, el estudio del BC respecto de la macrozona norte. “Los planes de inversión se mantienen suspendidos para gran parte de los consultados. En cuanto a la reposición de capital, la mayoría señaló que está realizando lo estrictamente necesario, prefiriendo las mantenciones en vez de reemplazar el equipo y/o viendo alternativas más baratas”, cita el texto.

En Pesquera Camanchaca indican que en 2016 reconstruirán la piscicultura de Calbuco y eso implica nueva inversión. “El resto de los planes ha tenido un ajuste a la baja”, acota el gerente general Ricardo García. Esto responde a los menores excedentes generados por los precios del salmón. Por eso, la firma está orientándose al mercado internacional.    

En desaceleración proliferan las promociones con escaso margen, explica Eben, lo que afecta la rentabilidad. Para contrarrestar ese impacto, subraya, Unilever mantendrá  un nivel de inversiones en las marcas, especialmente en innovación.

En Bethia también seguirán con las inversiones en ejecución, aunque serán mucho más cautos en la evaluación de nuevos proyectos. Igual política conservadora tendrá Salcobrand. “En años anteriores abrimos un promedio de 30 locales en Salcobrand y 10 tiendas PreUnic al año. Hoy, la tasa es de 15 a 20 farmacias y cinco a siete tiendas PreUnic”, precisa Verdugo.  

En Antofagasta Minerals aclaran que sólo a fines de 2016 decidirían nuevas inversiones relevantes y, por lo tanto, “hay tiempo para analizarlas”. No ven necesario “atrasar esas decisiones, pues 2017 debería ser mejor que 2016 en cuanto a condiciones del mercado”.

CMPC tampoco contempla un ajuste o paralización de inversiones, aunque Rodríguez reconoce que el crecimiento más significativo está fuera de Chile, “pues acá no estamos invirtiendo en aumentos de capacidad”. En Undurraga, por el contrario, evalúan posponer el plan de inversión en nueva capacidad de embotellado. 

El country manager de Enersis, Daniel Fernández, espera un 2016 de consolidación y crecimiento en los resultados del holding. “El grupo ha anunciado un alza de las inversiones en Chile de 14% en los próximos cinco años en relación al plan anterior, llegando a US$ 2.400 millones en el período”, detalla.

Para 2015, el plan base de Empresas Copec contempló inversiones de más de US$ 900 millones: 60% para el sector forestal y 40% para el energético. Para 2016, aún no definen los montos, “pero en la última década, por cada dos pesos ganados hemos invertido tres, lo cual refleja nuestra permanente intención de invertir para generar valor”, afirma Eduardo Navarro, gerente general del holding del grupo Angelini. Lo importante, agrega, es que “exista un clima propicio para el desarrollo de las inversiones, aspecto en el cual todos tenemos algo que aportar”.

Añade que tienen la convicción de que escenarios de menor crecimiento también generan oportunidades. “La adquisición de los activos forestales en EE.UU. y Canadá, a partir de 2012, se hizo en un momento en que la economía norteamericana se encontraba en baja y, a la fecha, se han logrado exitosos resultados”, dice.    

En SQM comentan que el presupuesto de inversiones 2016 aún no ha sido aprobado por el directorio, mientras en Codelco no planean ajustes mayores a la cartera. Pero agregan que “el principal desafío de éste y el próximo año será redoblar los esfuerzos para aumentar la productividad y disminuir los costos”.

Las inversiones futuras de Coca-Cola Embonor, la embotelladora de la familia Vicuña, dependerán de la evolución del consumo, dicen en la firma, destacando que  tienen “una capacidad instalada que permite abastecer la demanda de bebidas, aunque estamos creciendo en categorías de aguas y jugos”.          

En tanto, para Friosur, la pesquera del grupo Del Río, las inversiones no pueden ajustarse a la baja. “Hace tiempo que se viene invirtiendo lo mínimo necesario para elevar la productividad de las operaciones y mejorar los productos y canales para poder venderlos a un mejor precio”, enfatiza Carlos Vial, vicepresidente de la firma.   

* Empleo y más eficiencia 

La mayoría de las empresas mantendrá sus  plantillas en 2016. Frente al escenario actual y al que viene, la receta ha sido una: buscar eficiencias, incorporar tecnología e innovación, y optimizar los procesos para reducir costos y elevar la productividad. Lo dijo también el BC. “Muchos entrevistados continúan embarcados en planes de reducción de costos y/o mejoras de eficiencia. Esto, para hacer frente a las menores ventas  y a la reducción de márgenes que ha significado el encarecimiento de los insumos importados y de la mano de obra”, cita el informe referido a la macrozona centro. 

Así lo entienden en Copec. “Las empresas deben adaptarse a entornos dinámicos para seguir competitivas y responder de la mejor manera al objetivo de generar valor en forma sustentable y compatible con el interés de la comunidad”, resume Navarro. Y agrega: “Los trabajadores y el talento son uno de los principales activos de la empresa y nuestra disposición es a cuidarlo y desarrollarlo, siendo siempre la última variable en caso de ajuste. Sin embargo, su evolución dependerá de factores como el dinamismo económico, la productividad, los incentivos normativos y los nuevos proyectos”.

En Bethia precisan que el foco de las empresas del grupo es “ser más eficientes y seguir reduciendo en forma sistemática y sustentable los costos de operación, sin afectar la calidad del servicio”.  Para Nestlé, en tanto, “el desafío es ser competitivos en cada segmento, para liderar en innovación”.     

En Hormigones Bicentenario, por su parte, ajustarán la dotación para buscar mayor eficiencia y en SQM están revisando la fuerza laboral. En CMPC, su gerente general aclara que no planean reducir la dotación, “pero sí esperamos que los crecimientos futuros estén basados en alzas de productividad, prioridad en nuestra estrategia competitiva”. 

En Antofagasta Minerals tampoco evalúan cambios de personal y en Codelco buscarán más competividad con la planilla actual. Mientras, en Friosur la contratación se resolverá según las necesidades operacionales y éstas, a su vez, con la disponibilidad de cuotas. “Como no veo que las pesquerías se estén expandiendo y tampoco las cuotas creciendo, no veo cómo expandir la actividad industrial por ahora”, reconoce Vial. Camanchaca, por su lado, no variará los niveles de contratación “hasta no tener claros los efectos de la reforma laboral”.    

Dado que en Socovesa planean  retomar una estrategia de crecimiento “cuando las condiciones económicas y políticas sean más favorables”, mantendrán estabilidad en su fuerza laboral. Similar enfoque tiene Embonor, donde no contemplan cambios significativos en la dotación, pues “estamos permanentemente preocupados de buscar la eficiencia y productividad de nuestras operaciones”. 

H&M, en tanto, aumentará en unas 400 personas la contratación, debido a las tres nuevas tiendas que abrirán en el país antes de noviembre.

Hay una frase clave en el artículo…

En desaceleración proliferan las promociones con escaso margen, explica Eben, lo que afecta la rentabilidad

Que equivale a que en tiempo de recesión o depresión, los ingresos disponibles son menores, al igual que la generación de crédito, por lo tanto para mantener las ventas en volumen, se debe bajar el margen en orden a ofrecer menores precios que es lo que prima en estos periodos. Y los que están en mejor posición de hacer esto son aquellas empresas que tienen menores cargas de deudas, o que la estructura de esa deuda es sana en términos de su desempeño en la contrapartida de activos (compraste activos rentables con los créditos).

Generalmente lo que se hace en estos tiempos es tratar de copar de manera completa las capacidades productivas vendiendo con ganancias marginales y apretar a los proveedores en términos de precios pero principalmente de plazos de pago. Es mejor un mayor plazo de pago que un menor precio marginal.

Por lo tanto las empresas que salen mejor paradas de estas situaciones son las que tienen una posición de caja sólida que les permite negociar mejores precios por menores plazos de pago y soportar mejor los plazos de cobranza mayores de los clientes, lo que les permite tomar negocios nuevos e incluso aumentar y su participación.

Por eso es tan importante entrar en estos periodos con la menor deuda posible. Sin deuda se pueden recortar costos sin sufrir demasiado.

Continúa Leyendo...

09 agosto, 2015

Lorenzini propone "cónclave financiero" para abordar situación económica y crecimiento del país


@emol

SANTIAGO.- Un "cónclave financiero" que permita "aterrizar las cifras" y las propuestas que definió el Ejecutivo durante la cita cumbre realizada el lunes pasado por la Nueva Mayoría propuso el diputado Pablo Lorenzini (DC).

El parlamentario oficialista propuso que participen en dicha cita el ministro de Hacienda, Rodrigo Valdés, junto a los presidentes de las respectivas comisiones de la Cámara y el Senado y los jefes de bancada.

El "cónclave financiero" apuntaría a "analizar con absoluta sinceridad la situación financiera y propuestas que tiene el Gobierno al respecto, para luego transparentarlas al país", agregó Lorenzini.

"Los ministros están cumpliendo con su labor, que es muy distinta a la labor parlamentaria. La Presidenta Michelle Bachelet estuvo bien y su lineamiento me parece muy adecuado, pero ahora el que tiene que hablar es el ministro Valdés", puntualizó.

El diputado falangista consideró que el titular de Hacienda tiene que "precisar y, obviamente, darle también un sentido político a este nuevo 'rayado de cancha'".

Al mismo tiempo, no descartó que frente a la "propuesta de austeridad" se pueda invitar al Ejecutivo "a escuchar otras iniciativas o diseños", refiriéndose con ello a la posibilidad de endeudamiento fiscal.

En cuanto a la implementación de la reforma tributaria, Lorenzini llamó a "terminar con las circulares" y que el Gobierno presente un proyecto de ley en las próximas semanas.

Hmmm…

Porqué me da la impresión que la DC se está desmarcando muy disimuladamente de la nueva mayoría???

No es que los demócratas cristianos sean extremadamente consistentes con sus afiliaciones, pero me parece que no sería conveniente que el partido más central del actual gobierno se aleje. Eso dejaría con mucha influencia al partido comunista y a los socialistas más duros.

Respecto de la propuesta. No habría sido mejor hacer esto ANTES de iniciar a la desbandada las reformas??.

El problema con proyectos mal diseñados desde el principio es que generalmente es más sencillo, rápido y económico comenzar desde cero que intentar cubrir las fallas o brechas en la marcha. En órdenes de magnitud más barato y sencillo en el caso de proyectos súper complejos como los actuales.

Vamos a terminar con un Frankenstein legal y jurídico, agregando parches y piezas a los proyectos que los harán en extremo complejos.

Que es justo lo que beneficia la burocracia y ralentiza el desempeño económico y el emprendimiento. La complejidad de las reglas.

Continúa Leyendo...

Pacientes de Fonasa llegan a cinco millones en clínicas y superan a los de isapre


@latercera

Trece millones y medio de personas están inscritas en el Fondo Nacional de Salud (Fonasa) o seguro público. Y lejos de atenderse sólo en hospitales, la población adscrita prefiere acudir a centros privados. Así lo establece el último balance de Clínicas de Chile, entidad que agrupa a los principales prestadores del país, quienes han presentado un sostenido aumento de demanda de esa población.

De acuerdo al informe de la entidad, un total de 5 millones 23 mil usuarios se atendieron en algún prestador de tipo particular en 2014, mientras que los afiliados a isapres llegaron a 3 millones   308 mil personas (ver infografía).

Según el reporte, los beneficiarios de Fonasa acuden, principalmente, a consultas médicas y a realizarse exámenes de diagnóstico. En una mínima proporción queda el uso de días cama, es decir, prestaciones relacionadas con la hospitalización por intervenciones complejas, lo que se explica por la baja cobertura que entrega Fonasa en esa área.

Alfredo Schönherr, presidente de Clínicas de Chile, dice que la preferencia por el sector privado se da porque “cuando las personas disponen de más recursos, demandan más salud y buscan una mejor atención”.

Otro factor que incide, dice Schönherr, es que las personas no entran a una lista de espera en los recintos particulares. “Por eso pensamos que se deberían resolver a través del sector privado los casos de pacientes que aguardan por una solución a su problema de salud. Tenemos capacidad y la disposición de ofrecer otro nivel de precios”, añade.

Hoy, los usuarios con enfermedades que no están en el Plan Auge y que esperan  una cirugía llegan a 247 mil beneficiarios. De ellos, 19 mil personas están pendientes desde 2012, lo que llevó al Ministerio de Salud a impulsar un plan de resolución de los casos con más retraso, mediante un convenio con los hospitales de las Fuerzas Armadas y mutuales.

En Fonasa explican que mayor cantidad de beneficiarios utiliza las consultas médicas porque a través de la modalidad Libre Elección está fijado “un nivel de pago de bolsillo relativamente bajo y el seguro público cubre el resto”.  En cambio, añaden que sólo 80 mil personas usaron los “días cama” en cuanto a lo hospitalario, pues la cobertura del seguro en esa prestación es reducida y no es conveniente para los pacientes, que pueden optar, para ello, a la red pública.

Emilio Santelices, académico de la Escuela de Salud Pública de la U. de Chile, afirma que una solución a las personas que están esperando una atención en el sector público “se podría resolver en el área privada. Para esto, Fonasa debiera tener la capacidad de manejar un mayor presupuesto para comprar servicios para intervenciones quirúrgicas”. Santelices añade que la cobertura para los usuarios de Fonasa en la modalidad de Libre Elección en cuanto al ámbito hospitalario debería ser más alta en las clínicas “lo que llevaría a que más personas pudieran recibir tratamiento a un costo más bajo”.

Ampliación

Dada la alta cantidad de pacientes que demandan consultas de especialidad en el sistema privado, en Clínicas de Chile afirman que los centros han expandido su capacidad para recibirlos.

Alejandro Meyer, subgerente de Desarrollo Comercial de la Clínica Dávila, asegura que por el alza de usuarios que acuden al recinto, ampliarán la infraestructura el primer semestre de 2016: sumarán 149 camas, quedando en 700 unidades, con capacidad para 170 pacientes críticos. También se llegará a 200 salas para consultas médicas.

Otro establecimiento que ha debido expandirse, dado el aumento de la demanda por atención, es la Clínica Las Condes, que este año sumó un nuevo inmueble en calle Estoril, con mayor capacidad en pabellones, además de que proyecta nuevos recintos en Peñalolén y Valle Nevado. Ese prestador ha sumado a usuarios del seguro público cada año, los que utilizaron 14 mil prestaciones, en 2014. Y se contabilizaron 2.430 altas o egresos de los afiliados a esa póliza el año pasado, los que libremente eligieron atenderse en ese lugar.

Hace algunos años escribí esto:

http://adyaner.blogspot.cl/2011/02/la-salud-publica.html

Y es lo que la mayoría de los pacientes Fonasa en clínicas privadas busca.  Atención primaria, exámenes y diagnóstico. Que es lo más barato y sencillo de mejorar. Y si se mejora eso, se mejora también las condiciones que llegan a ser críticas antes de que lo sean en primer lugar, en un gran porcentaje. Lo que mejora la disponibilidad de recursos públicos para el tratamiento de condiciones complejas.

Sería tan sencillo enfocarse en esto para el gobierno, crear un programa de real impacto en el bienestar general y por lo tanto ganar muchos puntos políticos. Pero no. Se enfocan en programas incumplibles, por la extensión y principalmente por la falta de definición precisa de que se busca.

De hecho, si hay algo que cambiar en la constitución, sería la definición de como el gobierno debe promover y buscar una condición saludable, no la corrección de las condiciones de enfermedad. Eso cambiaría el enfoque de como abordamos la salud desde un punto de vista filosófico.

Nos interesa enfocarnos en mantener y preservar la salud. No en corregir las fallas en ellas. No significa que no lo hagamos, pero cambia el enfoque sobre los esfuerzos primarios. Si disminuimos lo suficiente las enfermedades que requieren tratamientos caros o especializados vía prevención, perfectamente se pueden utilizar las instalaciones privadas. Gran infraestructura y cobertura de diagnóstico y tratamiento primario, gran logística para la derivación hacia clínicas privadas en casos necesarios y centros públicos especializados de gran calidad.

Continúa Leyendo...

Hipotecarios: créditos hasta por el 90% van en retirada


@latercera

De 13 bancos que operan en la plaza en el segmento de los préstamos hipotecarios, cinco financian hasta el 80% del valor de una vivienda y los ocho restantes tienen como límite el 90%.

Ese es el escenario en el nicho de la banca hipotecaria, a cinco meses de la entrada en vigencia -enero de 2016- de una norma de la Superintendencia de Bancos e Instituciones Financieras (SBIF) que establece estándares mínimos para que los bancos provisionen este tipo de créditos, considerando explícitamente la morosidad y la relación préstamo a garantía, y que desincentiva a la industria bancaria a prestar más del 80%.

Los bancos Falabella, Security, CorpBanca e Itaú entregan créditos por hasta el 80% del precio de la casa o departamento. El Banco Internacional tiene por límite un 75%. En cambio, Bice, BCI, BancoEstado, Santander, Scotiabank, Banco de Chile, BBVA y Consorcio siguen con una cota de 90%.

“Pensaba que los bancos se irían adaptando más rápido al límite de 80%, pero no fue así”, dice el economista Alejandro Alarcón”. “Este segundo semestre seguro lo harán”, agrega.

En la mayoría de los casos, esta información fue proporcionada por las propias entidades. En las restantes fue recopilada desde sus páginas web o a través de sus call centers. Cabe consignar que las instituciones no siempre van prestar el equivalente a los porcentajes mencionados, pues el monto final dependerá del análisis del perfil de riesgo de cada persona.

Algunos de los bancos que dan créditos por hasta el 80%, como Security e Internacional, tenían ese límite previo al anuncio de la norma de la SBIF, en diciembre de 2014.

“En relación al mercado hipotecario, este representa menos del 3% de nuestras colocaciones totales, por lo que la nueva normativa sobre provisiones hipotecarias no afecta significativamente nuestro portafolio”, dice Ximena Hernández, gerente de control de división financiero del Banco Internacional.

Otros bancos afirman que lo han reducido buscando adecuarse a la norma. Uno es Falabella, para el cual la regla general es el 80%, aunque mantiene una cota de 90% para clientes que comprueben buenos hábitos de pago e ingresos holgados.

“Sin duda, la nueva normativa fomenta que solicitemos un pie del orden del 20% del valor de la propiedad”, explica Mauricio Cáceres, gerente de productos activos de esa institución. “Más allá del porcentaje de financiamiento y del impacto en los costos por las mayores provisiones que ya está realizando (...) Banco Falabella está especialmente enfocado y preocupado de contar con una política de riesgo adecuada”, agrega.

El Banco Central ya dio cuenta de este fenómeno. En el Informe de Percepciones de Negocios, revelado esta semana, dijo que en la macrozona norte del país, “los bancos dicen que el porcentaje de financiamiento para este tipo de préstamos se ha reducido hacia niveles cercanos al 80% como respuesta a la nueva normativa”.

Como sea, Alarcón advierte que si bien una regulación como esta es sana, también es importante medir su impacto. “Si hay gente que no tiene el 20% de ahorro, simplemente no podrá adquirir una vivienda”, dice el economista. “Esa restricción a mí me preocupa”.

image

Juzgando por la progresión de precios desde el 2010 respecto de los años anteriores, podríamos decir que estamos en terreno de burbuja. Casi triplicar el avance de precios en el mismo periodo de tiempo que la anterior referencia inmediata califica como tal. Particularmente cierto en las casas.

Si consideramos que nos acercamos a un periodo deflacionario, con mayores tasas de desempleo, menores ingresos disponibles y con más restricciones a crédito, creo que estamos ad portas de una corrección importante del mercado inmobiliario. Espero estar equivocado. Un impacto en mercado de bienes raíces es extremadamente relevante para la economía. Si comienzan a ingresar viviendas usadas al mercado saturando la oferta, esto frena la construcción y por lo tanto la actividad en general obviamente bajando los precios.

No tengo estadísticas de los precios de arriendos, pero por temperatura ambiental supondría que si los precios de las viviendas están en terreno de burbuja, los de arriendos deben estar ya instalados cómodamente. Esto significa que no existe desconexión real aún entre los precios de venta y el de los arriendos como retorno, esto es, se pueden pagar los dividendos con los arriendos. Cuando esto cambie, podemos decir que estamos en terreno de inminente contracción. El primer paso de una hipoteca insostenible es tratar de arrendar y bajar a un nivel sostenible. Como la gente siempre piensa lo mismo, va a tratar de cobrar un arriendo que cubra el dividendo y pague parte del arriendo de la nueva vivienda donde se movieron. Cuando comience mucha gente a pensar lo mismo, la oferta de arriendos se elevará, particularmente en el segmento alto, y la demanda por casas o departamentos más económicos se elevará. Y el precio de arriendo de segmento alto bajará en consecuencia. El mejor mercado inmobiliario en épocas de contracción es el de casas o departamentos de rango medio-bajo. Así como de productos baratos en general. Es lo que se busca en esos periodos. Conveniencia. No lujo ni apariencia.

Lo primero que se resiente por supuesto es el segmento “subprime”. Es decir, las viviendas de entre 2000 – 5000 UF´s actuales con financiamientos 100%, o 90%. Ese es el que sufrirá el primer mayor impacto. Después vienen las de mayor rango. Y las de menos rango en general no deberían resentir tanto el tema.

Continúa Leyendo...
Compramos mierda que no necesitamos, con dinero que no tenemos, para impresionar a gente que no conocemos...Ni nos importan....